

Schuldencrisis in de TSL-sector: recordschuld van 3,38 miljard PLN en bijna 39 bedrijven in de problemen.
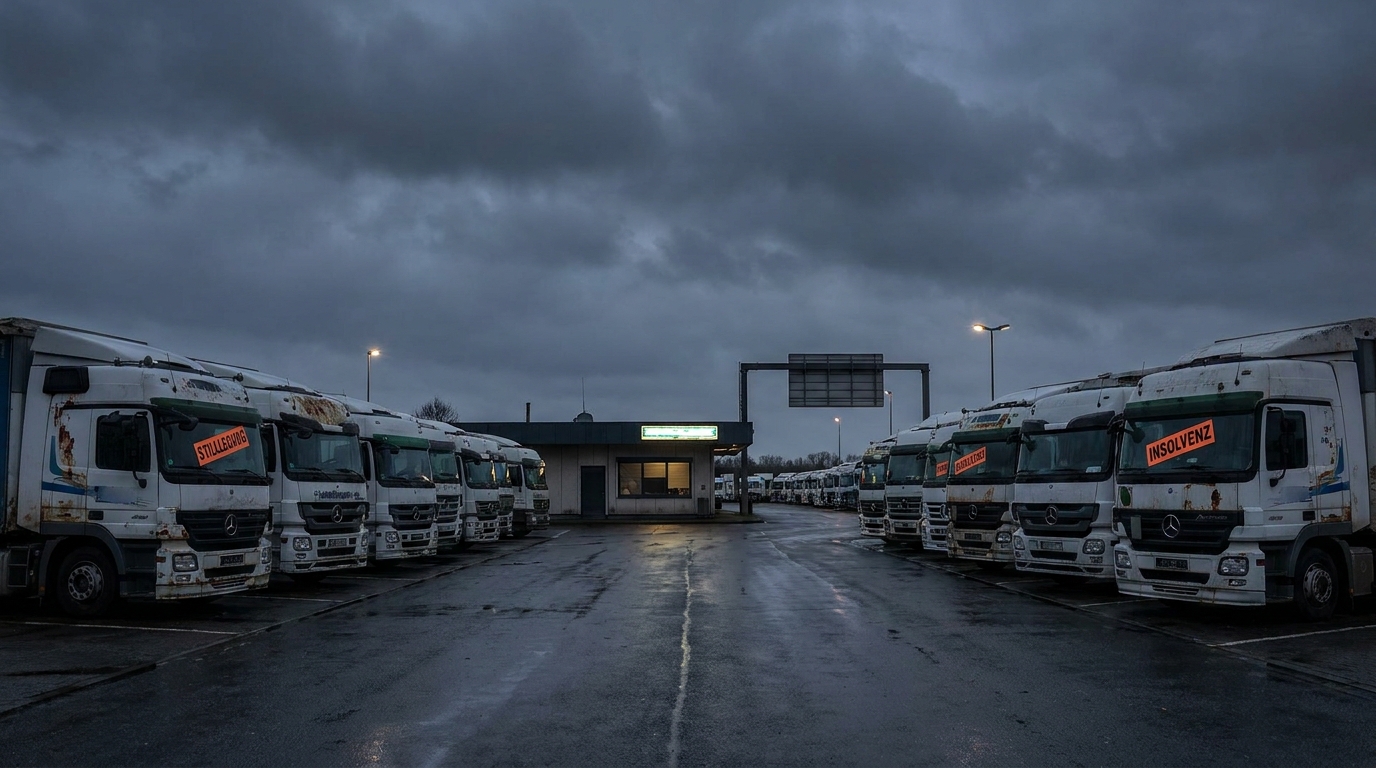
De transport-, expeditie- en logistieke sector (TSL) in Polen bevond zich eind eerste helft van 2026 midden in een ernstige financiële crisis. Volgens de laatste gegevens van BIG InfoMonitor heeft de totale schuld van de sector een ongunstige grens overschreden. 3,38 miljard zloty — een niveau dat nog nooit eerder in de geschiedenis van de Poolse logistiek is bereikt. Het probleem treft nu al bijna 39 bedrijvenEn de schuldengroei bedraagt meer dan 5 procent op jaarbasis. Experts zijn het erover eens: tenzij er dringend systeeminterventie plaatsvindt, dreigt de sector een golf van massale faillissementen te krijgen die de Europese toeleveringsketens zal ontwrichten.
Onweerlegbare cijfers die geen twijfel laten bestaan.
Om de omvang van het probleem volledig te begrijpen, is het de moeite waard om de dynamiek ervan over een korte periode te bekijken. Nog in januari 2026 stonden minder dan 38.300 TSL-bedrijven geregistreerd als debiteuren, en hun totale achterstand bedroeg ongeveer 3,31 miljard PLN. Dit waren al zorgwekkende signalen. Binnen slechts één kwartaal verslechterde de situatie echter aanzienlijk.
Eind april 2026 heeft BIG InfoMonitor al gegevens verzameld. 38.900 entiteiten Ze hebben moeite om tijdig aan hun verplichtingen te voldoen, en hun opgebouwde schuld is opgelopen tot de eerder genoemde 3,38 miljard PLN. Dit is een stijging van meer dan 70 miljoen PLN in minder dan honderd dagen – een tempo dat niet alleen bij ondernemers, maar vooral bij politici en financiële instellingen tot bezorgdheid zou moeten leiden.
Bovendien benadrukken branche-experts dat de werkelijke omvang van de crisis mogelijk te groot is. aanzienlijk groter op basis van wat in officiële registers staat. De zogenaamde verborgen schulden – onbetaalde verplichtingen die nog niet in debiteurendatabases zijn opgenomen vanwege vertragingen in de rapportage of de terughoudendheid van crediteuren om geschillen formeel aan te kaarten – kunnen de werkelijke financiële situatie van de sector aanzienlijk vertekenen.
Wat zit er achter de recordhoge schulden? De anatomie van een crisis.
De huidige situatie in de TSL-sector is niet het gevolg van één enkele, geïsoleerde schok. Het is veeleer het cumulatieve effect van verschillende overlappende, ongunstige macro-economische en geopolitieke processen die de sector vrijwel gelijktijdig hebben getroffen.
Geopolitiek en stijgende vrachtkosten
Het gewapende conflict in Oekraïne, dat sinds 2022 voortduurt, heeft een blijvende impact gehad op de Poolse logistiek. Het verlies van oostelijke markten, de sluiting van traditionele doorvoerroutes via Wit-Rusland en Rusland en de noodzaak om alternatieve transportcorridors te zoeken, hebben de operationele kosten voor veel vervoerders met tien tot enkele tientallen procenten verhoogd. Polen, als frontland en historisch belangrijke logistieke hub die West-Europa met het Oosten verbindt, is bijzonder zwaar getroffen door deze veranderingen.
Daarnaast dook er in 2026 nog een andere bron van destabilisatie op: de escalatie van de spanningen op Midden-OostenDoor verstoringen in de scheepvaart door de Rode Zee en het Suezkanaal moesten reders veel langere routes om Afrika heen kiezen. Het gevolg? De wereldwijde kosten voor zeetransport schoten omhoog, en daarmee ook de premies voor vrachtverzekeringen en verzekeringen voor scheepvaartvloten. Poolse transportbedrijven die multimodale toeleveringsketens exploiteren, ondervonden deze veranderingen direct.
Energie
De TSL-sector is een van de grootste energieverbruikers in de hele economie. Brandstof is goed voor 30 tot 40 procent van alle operationele kosten van veel transportbedrijven. Door de aanhoudende, hoge volatiliteit van de olie- en gasprijzen – aangewakkerd door zowel geopolitieke conflicten als marktspeculatie – wordt budgetplanning voor vervoerders vrijwel onmogelijk. Bedrijven die enkele maanden eerder contracten met vaste tarieven hebben afgesloten, bevinden zich in een benarde situatie: ze voeren opdrachten uit onder het break-evenpunt omdat de brandstofkosten de berekende kosten hebben overschreden.
Vertraging bij belangrijke handelspartners
De Poolse economie is nauw verbonden met de economische cyclus van Duitsland – onze grootste handelspartner. De Duitse economie kampt echter al enkele kwartalen met een aanzienlijke vertraging, en de auto- en chemische industrie – de belangrijkste aanjagers van wegtransport – ondervinden productiedalingen. De verminderde industriële activiteit in Duitsland en West-Europa in bredere zin vertaalt zich direct in minder transportopdrachten voor Poolse bedrijven. Het effect is dubbel pijnlijk: de vrachtprijzen dalen door een overaanbod aan transportcapaciteit, terwijl de vaste kosten hoog blijven.
Loondruk en chauffeurstekort
De arbeidsmarkt voor wegtransport kampt al jaren met een structureel tekort aan gekwalificeerde professionele chauffeurs. Een vergrijzende beroepsbevolking, de beperkte aantrekkingskracht van het beroep op jongere generaties en de wettelijke eisen met betrekking tot de rijbewijzen categorie C en CE zorgen ervoor dat er een tekort blijft aan ervaren vrachtwagenchauffeurs. Bedrijven die hun operationele capaciteit willen behouden, moeten steeds hogere lonen bieden, waardoor de arbeidskosten – de op één na grootste kostenpost – stijgen. In combinatie met lage vrachtprijzen leidt dit tot een giftige mix: stijgende kosten en dalende inkomsten.
Het domino-effect – een bedreiging die verder reikt dan de TSL-industrie.
Risicoanalisten luiden om nog een andere reden de alarmklok. De crisis in de TSL-sector is geen op zichzelf staand probleem; integendeel, de gevolgen ervan kunnen zich snel verspreiden naar andere sectoren van de economie, waardoor een klassiek voorbeeld ontstaat. domino-effect.
Verstrekkers met schulden stellen betalingen aan hun leveranciers uit of schorten deze op: brandstofdistributeurs en tankpasuitbaters, reparatiewerkplaatsen en bandenservicebedrijven, en leveranciers van reserveonderdelen en accessoires voor hun wagenpark. Deze bedrijven beginnen op hun beurt liquiditeitsproblemen te ondervinden, die vervolgens worden doorgegeven aan onderdelenfabrikanten, banken en leasemaatschappijen die de aanschaf van voertuigen financieren.
Financiële instellingen die leasekredieten hebben verstrekt voor de aankoop van vrachtwagenparken ter waarde van honderden miljoenen zloty's, lopen het risico op massale contractbeëindigingen en beslaglegging. De tweedehandsmarkt voor bedrijfsvoertuigen heeft echter een beperkte capaciteit: een potentieel massaal aanbod van gebruikte vrachtwagens zou een drastische waardevermindering betekenen, waardoor zowel transportbedrijven als de banken die hen financieren, nog grotere verliezen lijden.
Vanuit het perspectief van de reële economie zou het faillissement van duizenden kleine en middelgrote transportbedrijven betekenen: desorganisatie van toeleveringsketens voor belangrijke sectoren: de detailhandel in snel bewegende consumentengoederen (FMCG), de auto-industrie, e-commerce en de bouw. Als land waar een aanzienlijk deel van het oost-westtransport van Europa doorheen loopt, zou Polen in dit scenario een zwakke schakel in de Europese logistiek vormen.
Wie loopt het meeste risico? Risicoprofiel van de sector
Niet alle segmenten van de TSL-sector worden even zwaar getroffen door de crisis. Uit data-analyse blijkt dat landvervoer — met name de wegenbouw — kent de snelste groei in betalingsachterstanden. Hier is het grootste aantal kleine bedrijven en eenmanszaken geconcentreerd, met de kleinste financiële reserves en het laagste vermogen om kostenstijgingen op te vangen.
Een bijzonder kwetsbare groep zijn:
- Kleine transportbedrijven (1–5 voertuigen) — opereren met een minimale liquiditeitsbuffer, volledig afhankelijk van tijdige betalingen van klanten;
- Ondercontractanten van grote logistieke bedrijven — vaak gedwongen om langere betalingstermijnen (60-90 dagen) te accepteren, wat, in combinatie met stijgende bedrijfskosten, leidt tot een snelle uitputting van het werkkapitaal;
- Bedrijven met een groot aandeel leasevoertuigen in hun wagenpark — elke vertraging in de uitvoering van bestellingen of een verlaging van de vrachtkosten vertaalt zich onmiddellijk in problemen bij de afhandeling van leasebetalingen;
- Vervoerders die oostelijke richtingen bedienen — geconfronteerd met het directe verlies van afzetmarkten als gevolg van gewapende conflicten en sancties.
Grote logistieke concerns met een gediversifieerd dienstenportfolio, eigen magazijnen en langlopende contracten met zakelijke partners doen het relatief beter. Ook zij melden echter toenemende moeilijkheden om de winstgevendheid op het huidige niveau te handhaven.
Zal de markt het zelf redden? Stemmen roepen om ingrijpen.
Een groeiend aantal economen en vertegenwoordigers uit de sector is van mening dat marktmechanismen alleen een crisis van deze omvang niet aankunnen. De TSL-sector is te nauw verweven met de rest van de economie en een potentiële golf van faillissementen zou te ernstige systemische gevolgen hebben om als een natuurlijk proces van marktselectie te worden beschouwd.
Onder degenen die werden verondersteld interventie-instrumenten De volgende punten worden in het bijzonder genoemd:
- Schuldenherstructureringsprogramma's — Vereenvoudigde procedures voor het sluiten van schikkingen met institutionele schuldeisers, met name met leasemaatschappijen en banken, met de mogelijkheid om achterstallige betalingen in termijnen te verdelen zonder extra sancties;
- Tijdelijke huurpauzes — vergelijkbaar met de oplossingen die tijdens de COVID-19-pandemie werden gebruikt, waardoor vervoerders de aflossing van termijnen gedurende een bepaalde periode konden opschorten zonder het risico te lopen hun voertuigen te verliezen;
- Overheidsprogramma's ter ondersteuning van de liquiditeit — leningen met lage rente of kredietgaranties voor strategische logistieke dienstverleners, gefinancierd uit publieke middelen of uit instrumenten van Bank Gospodarstwa Krajowego;
- Mechanismen om betalingstermijnen te verkorten — wettelijke of fiscale stimulansen voor grote aannemers om facturen aan transportonderaannemers sneller te voldoen, wat de doorstroming van de gehele toeleveringsketen direct zou verbeteren;
- Aftrek van zakelijke kosten — tijdelijke verlagingen of uitstel van sociale premies, belastingvoorschotten of heffingen voor het gebruik van de wegeninfrastructuur.
Brancheorganisaties, waaronder verenigingen van transporteurs, doen een dringend beroep op de overheid om in dialoog te treden met de sector en een reddingspakket te ontwikkelen voordat het aantal faillissementen onomkeerbaar hoog wordt.
Vooruitzichten voor de tweede helft van 2026 - risicoscenario's
Op basis van de beschikbare gegevens en macro-economische prognoses kunnen we verschillende mogelijke scenario's schetsen voor de TSL-sector in de komende maanden.
Pessimistisch scenario Dit scenario gaat ervan uit dat er geen significante externe interventie plaatsvindt, dat de energiekosten verder stijgen en dat de economische vertraging in West-Europa aanhoudt. In dat geval zou het aantal faillissementen van transportbedrijven in de tweede helft van 2026 wel eens vele malen hoger kunnen liggen dan het historische gemiddelde. Poolse bedrijven verliezen marktaandeel aan vervoerders uit landen met lagere operationele kosten, en het herstellen van deze positie zou wel eens het hele volgende decennium kunnen duren.
Basisscenario De prognose voorspelt een gedeeltelijke stabilisatie van de geopolitieke situatie, een gematigde daling van de brandstofprijzen en selectieve overheidssteun voor de grootste spelers. Het aantal faillissementen zal toenemen, maar een systeemcrisis zal uitblijven. De markt zal consolideren, waarbij sterkere spelers de transportcapaciteit van failliete bedrijven overnemen en de winstgevendheid herstellen met hogere vrachtprijzen als gevolg van een lager aanbod.
Optimistisch scenario Dit vereist een snelle en resolute reactie van de overheid, een aanzienlijk herstel van de Duitse industrie en een afname van de spanningen in het Midden-Oosten. Met de juiste combinatie van deze factoren zou de industrie het ergste scenario kunnen vermijden, hoewel een terugkeer naar de situatie van vóór 2022 nog enkele jaren zal duren.
Risicobeoordeling voor zakenpartners - Wat managers moeten weten
Vanuit het oogpunt van bedrijven die gebruikmaken van de diensten van transporteurs en logistieke dienstverleners, vereist de huidige situatie een onmiddellijke herziening. beleid voor het beheer van tegenpartijrisico'sHieronder volgen de belangrijkste aanbevelingen:
- Verificatie van de financiële positie van TSL-dienstverleners — Het regelmatig controleren van de status van aannemers in debiteurendatabases (BIG InfoMonitor, KRD, ERIF) zou een standaardprocedure moeten worden, en niet een eenmalige handeling bij het ondertekenen van een contract;
- Diversificatie van de basis van vervoerders — Afhankelijkheid van één of twee logistieke dienstverleners vormt in de huidige situatie een aanzienlijk risico voor de operationele continuïteit; het is verstandig om relaties met alternatieve leveranciers op te bouwen voordat er problemen ontstaan;
- Noodclausules in contracten — Contracten met vervoerders moeten duidelijke bepalingen bevatten over de te volgen procedures in geval van niet-naleving van het contract, waaronder het recht op onmiddellijke beëindiging van het contract en overdracht aan een andere vervoerder;
- Het monitoren van vroegtijdige waarschuwingssignalen — Langere orderafhandelingstijden, frequente verzoeken om vooruitbetalingen, personeelsverloop onder chauffeurs en vervanging van het wagenpark door oudere voertuigen zijn signalen die kunnen wijzen op financiële problemen bij de logistieke partner;
- Kredietverzekering — Bedrijven die het risico lopen dat onderaannemers failliet gaan, zouden moeten overwegen hun verzekeringsdekking uit te breiden met een polis die bescherming biedt tegen verlies van vorderingen.
Samenvatting: Een industrie op een kruispunt
De recordhoge schuld van de transport- en logistieke sector, die meer dan 3,38 miljard PLN bedraagt, is geen statistische anomalie, maar een symptoom van een diepe, structurele crisis die zich al jaren ontwikkelt en nu volledig aan het licht is gekomen. De transport- en logistieke sector, de levensader van de moderne economie, vereist dringend de aandacht van zowel beleidsmakers als financiële instellingen.
Voor risicomanagers en ondernemers die gebruikmaken van de diensten van TSL, is één conclusie duidelijk: De tijd van passief observeren is voorbij.Het actief screenen van aannemers, het diversifiëren van logistieke partners en het actualiseren van risicobeheerprocedures zijn nu geen luxe meer, maar een zakelijke noodzaak. Bedrijven die deze signalen negeren, kunnen de volgende slachtoffers van de crisis worden – niet als directe deelnemers in de TSL-sector, maar als klanten die plotseling verstoken blijven van een betrouwbare toeleveringsketen.
De komende maanden zullen uitwijzen of de Poolse logistieke sector een uitweg uit de crisis zal vinden – door overheidsingrijpen, marktconsolidatie of een verbeterde wereldeconomie. Eén ding is zeker: de beslissingen die nu worden genomen – door zowel ondernemers als overheden – zullen de gezondheid van deze strategische sector voor het komende decennium bepalen.










