

Opération Hermès : L'EPPO démantèle une fraude à la TVA de 410 millions d'euros – le secteur des transports menacé
Le Parquet européen (EPPO) a démantelé lors de l'opération «Hermes» un réseau criminel organisé qui fraudait à la TVA à hauteur de 410 millions d'euros, arrêtant 62 personnes et effectuant plus de 300 perquisitions dans huit pays de l'UE. Au cœur du dispositif se trouvaient des entreprises de transport, utilisées à leur insu pour simuler des échanges commerciaux de produits électroniques. Cette affaire constitue un avertissement urgent pour l'ensemble du secteur du transport, de l'expédition et de la logistique : l'absence de vérification des partenaires commerciaux expose à une responsabilité solidaire, au gel des comptes et à une perte soudaine de liquidités.
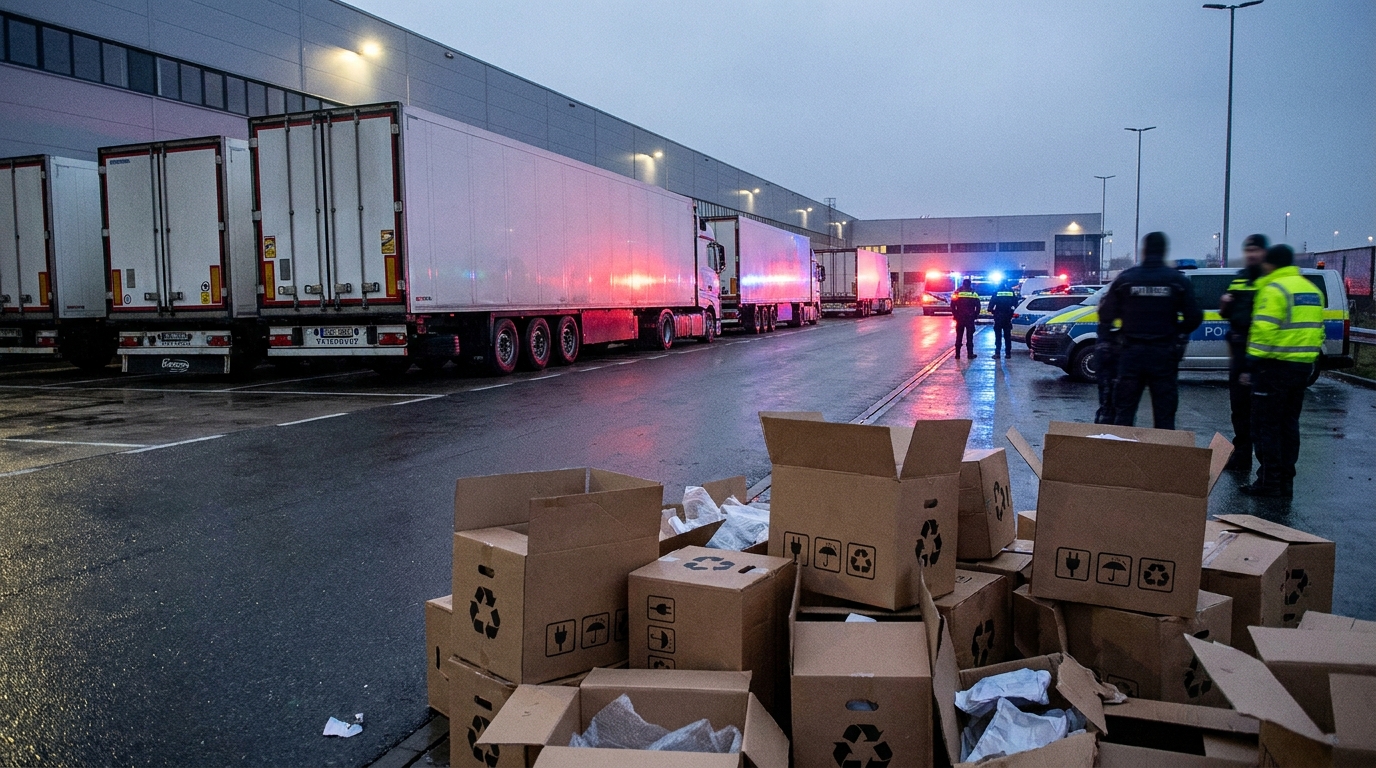
Le Parquet européen (EPPO) a mené l'une des plus importantes opérations antifraude de l'histoire de l'Union européenne. Dans le cadre de cette enquête, baptisée… "Hermès" 62 personnes ont été interpellées, plus de 300 perquisitions ont été menées dans huit États membres et des avoirs d'une valeur de près de 310 millions d'eurosLes pertes totales subies par les trésors de l'UE du fait de ce réseau criminel démantelé sont estimées à des sommes astronomiques. 410 millions d'euros Fraude à la TVA. Les arrestations ont principalement eu lieu au Portugal, en Espagne et en Italie, ce qui indique clairement l'étendue des activités de cette organisation transfrontalière. Pour les entreprises des secteurs du transport, de l'expédition et de la logistique, cette affaire constitue un sérieux avertissement : le secteur du transport, de l'expédition et de la logistique se retrouve au cœur même de ce système criminel.
Qu’est-ce que le carrousel de TVA et pourquoi a-t-il un impact sur la logistique ?
La fraude carrousel à la TVA, appelée en anglais Fraude intracommunautaire impliquant un négociateur disparu (MTIC)Il s'agit de l'un des systèmes de fraude fiscale les plus coûteux et les plus difficiles à détecter au monde. Ce mécanisme repose sur des échanges transfrontaliers en apparence légaux au sein de l'Union européenne, où les transactions intracommunautaires sont exonérées de TVA pour le vendeur.
Dans un scénario classique, une entreprise immatriculée dans un pays de l'UE achète des marchandises à un client étranger à un taux zéro. Elle les revend ensuite à un client national en facturant la TVA, encaisse le paiement et disparaît sans reverser la taxe à l'administration fiscale. Les acteurs suivants de la chaîne de transactions soumettent des demandes de remboursement de TVA qui n'aboutissent jamais. Ce cycle peut se répéter indéfiniment, chaque itération engendrant de nouvelles pertes pour les autorités fiscales.
Dans le cas de l'opération Hermès, les marchandises autour desquelles tout le dispositif était bâti étaient principalement téléphones portables et appareils électroniques grand public — des produits à forte valeur unitaire, faciles à transporter et largement disponibles sur le marché secondaire. Les criminels ont délibérément choisi ce segment de marché car les volumes de transactions importants n'éveillent pas les soupçons et les marges commerciales sont difficiles à vérifier pour les autorités fiscales.
Les entreprises de transport et de logistique ont joué un rôle clé dans toute l'opération. L'enquête de l'EPPO a révélé que les criminels ils ont massivement exploité des entités TSL opérant légalement. Pour rendre crédible le commerce fictif de marchandises, les camions transportaient en réalité des cartons vides ou des marchandises de faible valeur, tandis que les documents falsifiés (lettres de transport, CMR, factures) indiquaient le transport d'une cargaison de smartphones d'une valeur de plusieurs dizaines de millions d'euros.
L'ampleur de l'opération et la zone géographique de l'enquête
L’opération Hermès est le fruit d’une coopération coordonnée entre le Parquet européen et les services répressifs et fiscaux de huit pays de l’Union européenne. Son ampleur est impressionnante et sans précédent dans l’histoire de la lutte contre la fraude fiscale en Europe.
- 62 personnes arrêtées lors d'actions simultanées dans plusieurs pays
- Plus de 300 recherches Les opérations ont été menées au siège social de l'entreprise, dans les appartements des suspects et dans des entrepôts.
- 8 pays de l'UE impliqués dans l'opération, avec le centre principal en Europe du Sud
- 310 millions d'euros en avoirs gelés ou saisis par les autorités d'enquête
- Deux organisations criminelles liées opérant en étroite coordination
Les biens saisis comprenaient des véhicules de luxe, des biens immobiliers, des espèces en devises diverses, de l'or et des fonds détenus sur des dizaines de comptes bancaires dans différentes juridictions. L'efficacité de la sécurisation des actifs a été quasi totale. 75 % des pertes estimées Les avoirs saisis sont couverts par ce résultat, qui témoigne de la préparation exceptionnelle de l'opération et de la cartographie précise des flux financiers réalisée par les enquêteurs de l'EPPO.
La concentration des arrestations au Portugal, en Espagne et en Italie n'est pas fortuite. L'Europe du Sud constitue depuis longtemps une plaque tournante majeure du commerce de produits électroniques en provenance d'Asie et du Moyen-Orient. Les ports de Barcelone, Lisbonne et Gênes sont des points d'entrée pour d'énormes volumes de marchandises, dont le contenu exact est difficile à vérifier sans systèmes de contrôle avancés. Les criminels connaissaient parfaitement cette situation et ont bâti des schémas logistiques autour de celle-ci, qui, à première vue, semblaient relever du commerce européen classique.
Les entreprises de transport, maillon involontaire de la chaîne criminelle
Du point de vue des gestionnaires de risques et des chefs d'entreprise du secteur des transports, de la logistique et de la sécurité (TSL), l'opération Hermès constitue un avertissement fondamental. L'enquête démontre clairement que Des entreprises de transport maritime légitimes peuvent se retrouver intégrées à un réseau d'approvisionnement criminel à l'insu de leurs propriétaires.Le mécanisme par lequel une entreprise légitime est entraînée dans un système carrousel suit généralement plusieurs scénarios :
- Commandes provenant d'intermédiaires inconnus : Des criminels contactent un transporteur par l'intermédiaire d'un courtier ou d'une bourse de fret, et commandent le transport d'un envoi de produits électroniques en apparence standard. Les tarifs sont attractifs et les documents semblent en règle.
- CMR et factures falsifiés : Le chauffeur réceptionne la cargaison et signe le document, ignorant que les marchandises sont en réalité de valeur minime et que le document décrit un lot de smartphones neufs.
- Chaîne d'intermédiaires : Une entreprise de transport est à plusieurs niveaux de séparation avec la société écran. Le client direct peut servir d'intermédiaire, se présentant comme un prestataire fiable.
- Paiements provenant de comptes inhabituels : La rémunération est versée à temps, mais à partir de comptes enregistrés dans des pays tiers ou d'entités non directement liées à la commande.
Les conséquences d'une participation involontaire à un tel stratagème peuvent être dévastateurLes autorités fiscales des pays de l'UE appliquent de plus en plus ce principe responsabilité fiscale conjointe et solidaireSelon le critère de la connaissance ou de la responsabilité limitée, une entreprise de transport qui n'a pas vérifié correctement son sous-traitant peut être tenue solidairement responsable des retenues de TVA, même si son intervention s'est limitée à l'exécution de la commande de transport.
De plus, dans le cas où le parquet décide de geler les avoirs liés à l'enquête, Les comptes bancaires de la société de transport pourraient être bloqués du jour au lendemain.L'impossibilité d'effectuer des virements, de payer les salaires ou de rembourser les mensualités de location se traduit concrètement par une perte soudaine de liquidités financières, souvent sans possibilité de recours rapide contre la décision du procureur.
L’effet domino : comment la faillite d’un fournisseur détruit toute la chaîne d’approvisionnement
L’opération Hermès révèle un autre aspect du risque qui est souvent négligé dans les analyses – l'effet domino en avalanche provoqué par la faillite des entreprises impliquées dans le système de TVALorsque les forces de l'ordre perquisitionnent une société écran ou une société tampon et gèlent ses comptes, les conséquences se font immédiatement sentir pour tous les créanciers de cette entité.
Une entreprise de transport ayant fourni des services à un tel entrepreneur et émis des factures de transport peut ne pas recouvrer sa créance pendant des mois, voire des années, si elle ne la recouvre jamais. Les créances sont alors soumises à des procédures de sûreté ou de faillite, et leur recouvrement est très limité. Parallèlement, l'entreprise doit supporter ses frais d'exploitation (carburant, location de véhicules, salaires des chauffeurs), quelle que soit la situation.
Une complication supplémentaire tient au fait que Le gel des avoirs peut s'appliquer à des entités à différents niveaux de la chaîne de transactions.Même un courtier réputé ayant facilité le transfert de la commande peut faire l'objet d'une enquête et empêcher le règlement rapide des factures aux transporteurs. Ainsi, une seule entité criminelle non identifiée peut déclencher simultanément une crise de trésorerie pour des dizaines d'entreprises de logistique légitimes.
Conformité dans le secteur du TSL : des bonnes pratiques aux obligations commerciales
L’affaire « Opération Hermès » a définitivement mis fin à une époque où la vérification des prestataires n’était qu’une simple recommandation des auditeurs ou une bonne pratique dans les relations interentreprises. Aujourd’hui, face à l’activité croissante du Parquet européen et des parquets fiscaux nationaux, Les procédures KYC (Know Your Counterparty) sont devenues une nécessité opérationnelle absolue. pour toute entreprise opérant dans le commerce transfrontalier, quelle que soit sa taille.
Dans le secteur des transports et de la logistique, la vérification devrait couvrir au moins plusieurs domaines clés :
- Inscription à la TVA et historique fiscal : Il convient de vérifier le statut TVA du prestataire dans le système VIES, ainsi que la date d'immatriculation de l'entreprise et son historique d'activité. Les entreprises nouvellement créées qui prennent en charge des livraisons de produits électroniques de grande valeur constituent un signal d'alarme.
- Structure de propriété et bénéficiaires effectifs : Identification des bénéficiaires effectifs de la société principale, avec une attention particulière aux structures à plusieurs niveaux comportant des entités enregistrées dans des juridictions où la surveillance réglementaire est faible.
- Logique économique de la transaction : Analyse de la pertinence commerciale du service commandé : les itinéraires sont-ils réalistes ? Les tarifs sont-ils conformes au marché ? Les volumes de fret correspondent-ils aux activités déclarées du client ?
- Vérification des documents de cargaison : Procédures de vérification de la conformité des marchandises déclarées avec le chargement réel, y compris le droit des chauffeurs de refuser une commande en cas de non-conformité.
- Suivi des paiements : Signalement automatique des paiements entrants provenant de comptes d'entités ne correspondant pas au payeur ou enregistrées hors de l'UE sans justification commerciale.
- Audit de la chaîne d'intermédiaires : Dans le cas des ordres exécutés par des courtiers et des bourses, il convient de vérifier l'identité du client réel, et non seulement celle de l'intermédiaire.
La mise en œuvre de ces procédures ne doit pas nécessairement être coûteuse ni chronophage. Les plateformes modernes de vérification d'entreprises, telles qu'EURODEBT.eu, offrent un accès à des données agrégées sur les entités à travers l'Europe, permettant une évaluation rapide des risques liés à la collaboration avant l'acceptation d'une mission. Quelques minutes consacrées à la vérification peuvent épargner à une entreprise des mois de procédure et des millions de zlotys de pertes..
Le point de vue des créanciers et des institutions financières
Un autre groupe d'entités pour lesquelles l'opération Hermès devrait constituer un signal d'alarme important est celui des institutions financières, des sociétés d'affacturage et des sociétés de leasing qui collaborent avec le secteur du transport de marchandises. Le gel des comptes bancaires d'une entreprise de transport impliquée – même involontairement – dans un système de financement abusif génère immédiatement… risque de crédit pour toutes les entités de financement ses activités.
Un factor ayant recouvré des créances auprès d'un transporteur utilisant une société écran peut se trouver confronté à une situation où le débiteur est insolvable et où les créances elles-mêmes font l'objet de poursuites judiciaires. Une société de leasing découvre que son preneur a perdu sa liquidité suite à la saisie de ses actifs par le procureur et se trouve dans l'incapacité d'effectuer ses paiements. Une banque finançant ses activités opérationnelles court le risque que son client soit fiché par l'EPPO.
Par conséquent, les institutions financières desservant le secteur du TSL devraient envisager intégrer l'évaluation des risques fiscaux et la conformité aux procédures de diligence raisonnable standard Lors de l'évaluation de la solvabilité, les questions relatives au système de vérification des fournisseurs, aux procédures KYC et aux politiques de conformité internes ne sont plus l'apanage des grandes entreprises ; elles devraient constituer une évaluation standard pour toute entité opérant dans le commerce transfrontalier.
Que change l'opération Hermès pour le secteur logistique européen ?
L'enquête de l'EPPO a des implications qui dépassent largement la simple capture d'un groupe criminel spécifique. Elle envoie un message clair à l'ensemble du marché : Les forces de l'ordre européennes ont acquis la capacité de mener des opérations complexes et multijuridictionnelles à une échelle sans précédent.Le Parquet européen, créé relativement récemment, a prouvé sa capacité à coordonner efficacement des opérations simultanément dans huit pays, en recouvrant près des trois quarts des pertes subies par les autorités fiscales.
Pour le secteur des transports et de la logistique, cela implique plusieurs changements importants à l'échelle mondiale.rodozone opérationnelle :
- Intensification du contrôle : Les autorités fiscales et douanières des pays de l'UE vont renforcer leurs contrôles des documents de transport, notamment dans le secteur de l'électronique grand public. Toute irrégularité dans les documents CMR ou toute divergence entre la cargaison déclarée et la cargaison réelle entraînera des sanctions de plus en plus sévères.
- Extension du champ d’application de la responsabilité solidaire : De plus en plus de pays de l'UE mettent en œuvre des réglementations imposant des obligations de vigilance aux acteurs de la chaîne d'approvisionnement. L'absence de procédures de vérification n'est plus une circonstance atténuante, mais un fondement de responsabilité.
- Pression pour numériser la documentation : Les forces de l'ordre analysent de plus en plus les traces des transactions numériques. Les documents CMR numériques (e-CMR), les avis de livraison électroniques et les systèmes de géolocalisation des véhicules deviennent à la fois des outils d'enquête et une preuve d'innocence pour les transporteurs honnêtes.
- L'importance croissante de la réputation en matière de conformité : Les entreprises qui ont mis en œuvre des procédures documentées de vérification des sous-traitants et qui peuvent démontrer leur conformité acquièrent un avantage concurrentiel, tant aux yeux des entreprises clientes que des institutions financières.
Évaluation des risques : Que faire maintenant ?
À la lumière des conclusions de l'opération Hermès, nous recommandons à toutes les entreprises du secteur TSL et à leurs partenaires commerciaux de prendre immédiatement les mesures suivantes :
- Effectuez un audit de vos sous-traitants actuels. en ce qui concerne leur statut en matière de TVA, leur historique commercial et leur structure de propriété – avec un accent particulier sur les entités opérant dans le secteur de l'électronique grand public.
- Mettre en place une procédure de vérification des nouveaux clients La vérification est une étape obligatoire du processus d'acceptation des commandes. Tout défaut de vérification doit être interprété comme un refus de coopération.
- conducteurs de train et personnel d'exploitation en matière de reconnaissance des signaux d'alerte : incohérences entre la cargaison et les documents, instructions de chargement non standard, demandes de documentation non standard.
- Consultez votre conseiller fiscal pour connaître l'étendue de votre responsabilité solidaire. pour les principaux secteurs et marchés dans lesquels vous opérez.
- Mettre en place un système de suivi des sous-traitants, qui vous informe automatiquement des changements de statut juridique et fiscal des entreprises de votre portefeuille clients et fournisseurs.
Résumé : Le risque est réel et le temps de réaction est court.
L'opération Hermès n'est pas seulement une victoire policière spectaculaire contre la fraude fiscale. C'est avant tout, un miroir reflétant les faiblesses de l'écosystème commercial transfrontalier européen — en particulier le secteur des transports, exploité depuis des années à son insu comme un élément crédible dans des montages criminels. L’ampleur de la fraude — 410 millions d’euros — et l’efficacité du recouvrement des avoirs — 310 millions d’euros — témoignent de la détermination du Parquet européen et des capacités réelles des autorités répressives européennes.
Pour les entreprises de logistique, d'expédition et de transport, les conclusions de cette affaire sont claires : La vérification des entrepreneurs n'est pas une obligation bureaucratique, mais un élément clé de la stratégie de survie. Dans un marché où les criminels sont de plus en plus habiles à dissimuler leurs activités derrière la façade du commerce légal, une seule entreprise cliente mal vérifiée peut déclencher une cascade d'événements, allant des poursuites fiscales au gel des comptes, en passant par la responsabilité pénale.
Le secteur européen du TSL est confronté à un choix : investir dans des systèmes d'évaluation des risques et des procédures de conformité, ou risquer qu'une autre opération, baptisée d'après une lettre de l'alphabet grec, réserve de mauvaises surprises, même aux entreprises qui n'ont jamais eu l'intention d'enfreindre la loi.




