

De Amerikaanse aanval op Iran jaagt de olieprijzen omhoog. Het Europese transport en de logistiek komen daardoor zwaar onder druk te staan.
De militaire aanvallen van de VS op Iran veroorzaakten op 31 augustus 2026 een sterke stijging van de olieprijzen — Brent-olie overschreed de 90 dollar per vat en werd tijdens één handelssessie meer dan 3% duurder. De Europese transport- en logistieke sector kampt met een drastische stijging van de operationele kosten, een golf van verhogingen van de vrachttarieven en een reëel risico op faillissement voor veel kleinere vervoerders. De situatie dreigt een tweederonde-effect op de inflatie te veroorzaken, wat het monetaire beleid van de ECB en de economische vooruitzichten van de hele eurozone bemoeilijkt.
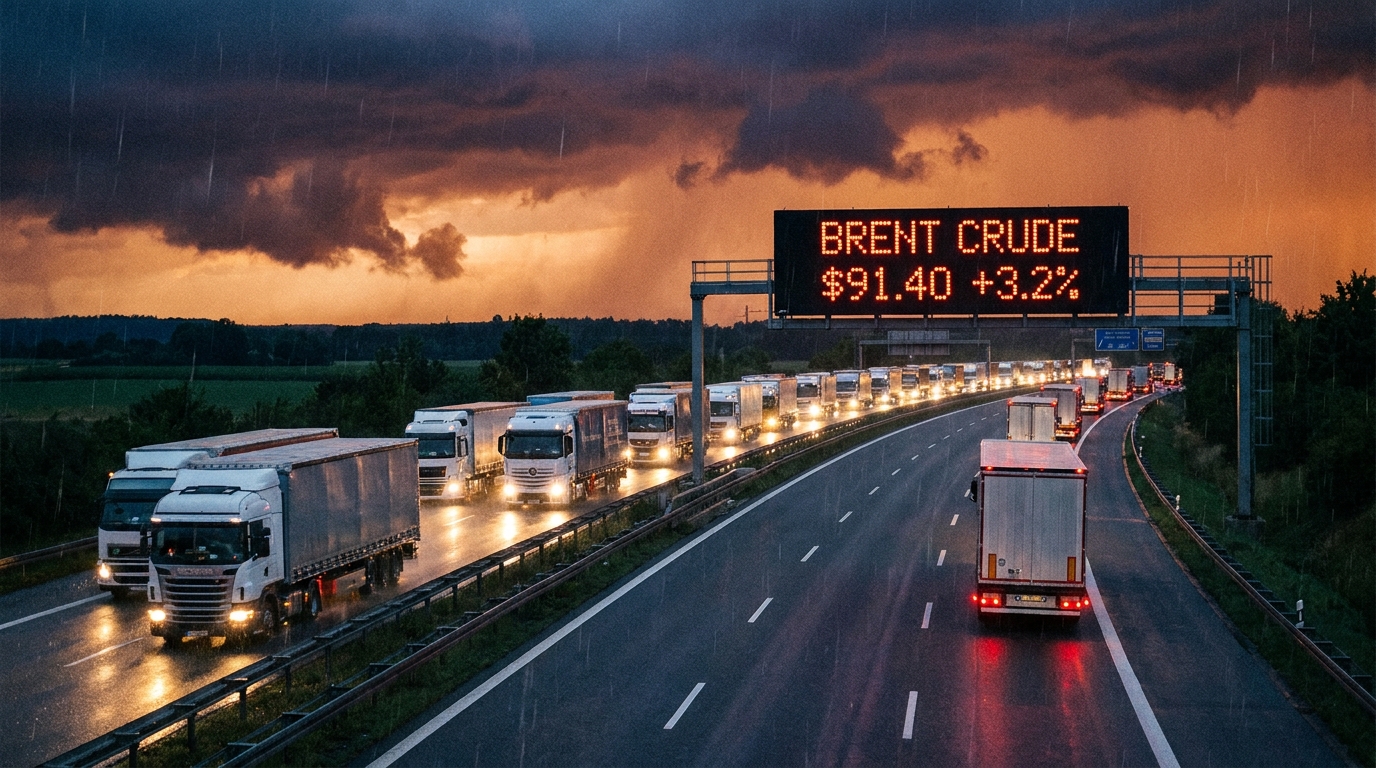
Op maandag 31 augustus 2026 werden de Europese en wereldwijde grondstoffenmarkten geconfronteerd met een van de grootste prijsschokken van de afgelopen jaren. De directe aanleiding waren berichten over Amerikaanse militaire aanvallen op strategische faciliteiten in Iran. De reactie van de markt was snel en heftig: Brent-olie, de belangrijkste benchmark voor Europa, doorbrak de psychologische grens van $90 per vat en noteerde een winst van meer dan 3% in één sessie. Voor de transport- en logistieke sector op het Europese continent betekent dit signaal maar één ding: het is tijd voor een grondige risicoanalyse en onmiddellijke beschermingsmaatregelen.
De Straat van Hormuz - de wereldwijde flessenhals weer in de schijnwerpers.
Om de omvang van de marktreactie te begrijpen, moet men zich verdiepen in de geografie en statistieken. De Straat van Hormuz, een smalle landtong die de Perzische Golf met de Indische Oceaan verbindt, is een van de meest strategische wateren ter wereld. Naar schatting gaat 20 tot 30 procent van alle wereldwijde olievoorraden erdoorheen – inclusief export vanuit Saoedi-Arabië, de Verenigde Arabische Emiraten, Koeweit, Irak en Iran zelf. In het geval van een gewapend conflict in de directe omgeving van deze wateren, activeren de financiële markten automatisch een mechanisme dat de zogenaamde risicopremie drastisch verhoogt.
Het nieuws dat de aanvallen gericht waren op infrastructuur in gebieden die bijzonder dicht bij deze strategische route liggen, leidde tot een onmiddellijke reactie onder investeerders en handelaren: paniekverkopen van andere activa en massale aankopen van olie als afdekking tegen het risico op verstoringen van de aanvoer. Het gebrek aan duidelijke signalen van de-escalatie van de betrokken partijen betekent dat analisten een scenario niet uitsluiten waarin de Brent-olieprijs kan oplopen tot 100 dollar per vat als het conflict andere regionale spelers erbij betrekt.
Wegtransport: onmiddellijk en zeer pijnlijk
Van alle sectoren van de Europese economie is het de TSL-sector – Transport, Expeditie en Logistiek – die de geopolitieke schok het snelst en directst zal voelen. Dit komt door een simpele, maar onontkoombare kostenberekening. Brandstof, met name de B7- of HVO-diesel die wordt gebruikt in vrachtwagens en bestelwagens, is doorgaans goed voor 25 tot 40 procent van de totale operationele kosten van een transportbedrijf. Geen enkele andere sector – afgezien van de luchtvaart en de scheepvaart – is zo direct en structureel afhankelijk van de olieprijs.
De impact van stijgende ruwe olieprijzen op de groothandels- en detailhandelsprijzen van diesel is niet direct merkbaar, maar gezien de huidige marktomstandigheden passen tankstations en groothandels hun prijslijsten vaak van tevoren aan, anticiperend op verdere prijsstijgingen. Dit betekent dat automobilisten en wagenparkbeheerders binnen enkele werkdagen na de schok van maandag de gevolgen direct aan de pomp zullen voelen.
Winstmarges in de sector: al onder druk.
De belangrijkste context voor het inschatten van de ernst van de situatie is het feit dat de Europese transportsector deze crisis ingaat met een ernstig verzwakte financiële positie. De afgelopen jaren hebben zich een aantal ongunstige verschijnselen voorgedaan:
- Stijgende arbeidskosten — Verhogingen van het minimumloon in West-Europese landen en de invoering van het mobiliteitspakket dwongen vervoerders uit Centraal- en Oost-Europa tot een radicale herziening van hun bedrijfsmodellen en de beloningsstructuren voor chauffeurs.
- Hoge rentetarieven — gedurende een aanzienlijk deel van de recente periode heeft de Europese transportsector investeringen in wagenparken (leasing, leningen) gefinancierd in derodoDit alles in een tijd waarin de kosten van geld recordhoog zijn, wat de balansen van veel bedrijven aanzienlijk heeft belast.
- Stijgende tolheffingen op de wegen — Steeds meer Europese landen voeren tolheffingssystemen in of scherpen deze aan (waaronder Duitsland op het gebied van CO₂-emissierechten), waardoor de operationele kosten per kilometer van de route stijgen.
- Druk van grote klanten Winkelketens en fabrikanten streven er voortdurend naar om de vrachtkosten gelijk te houden of te verlagen, waardoor de operationele marges van vervoerders tot historisch lage niveaus dalen.
In deze context is elke scherpe stijging van de brandstofprijzen een letterlijke klap voor veel transportbedrijven – met name kleinere en middelgrote bedrijven – die de druppel kan zijn die de emmer doet overlopen. Bedrijven die zich niet hebben ingedekt met passende brandstofclausules in hun contracten (de zogenaamde brandstofaanpassingsfactor of bunkeraanpassingsfactor) of hedginginstrumenten op de termijnmarkt hebben geïmplementeerd, zullen zich in een uiterst lastige situatie bevinden.
Een golf van faillissementen in Centraal- en Oost-Europa - een reële bedreiging
De transportsector in Centraal- en Oost-Europa, en met name in Polen, een van de grootste wegtransportbedrijven in de hele Europese Unie, is in deze context bijzonder kwetsbaar. Poolse vervoerders beschikken gezamenlijk over een van de grootste vrachtwagenparken van Europa, en de meeste van hun bedrijfsmodellen zijn gebaseerd op het werken met zeer kleine marges en het nakomen van contracten die zijn afgesloten vóór de brandstofcrisis.
Op basis van de analyse van de financiële structuur van de entiteiten die door EURODEBT.eu worden gemonitord, kan worden voorspeld dat de volgende entiteiten het meest blootgesteld zijn aan het risico van een plotselinge verslechtering van de financiële liquiditeit:
- Kleine transportbedrijven Het bedrijf heeft tot wel 10-15 chauffeurs in dienst, beschikt niet over kapitaalbuffers en kan de contractvoorwaarden met onderaannemers niet snel heronderhandelen.
- Vervoerders die actief zijn op routes met een lage winstmarge per eenheid. — met name in het segment van bulk- en containervervoer, waar de prijsconcurrentie het sterkst is.
- Bedrijven met een hoge kortetermijnschuld, waarvan het financieringsmodel gebaseerd is op het intensieve gebruik van factoring of werkkapitaalleningen met variabele rente.
- Ondernemingen zonder effectieve brandstofclausules in langlopende contracten met afnemers van de diensten.
Historische voorbeelden – waaronder de golf van faillissementen na de brandstofprijsstijgingen in 2022 en 2008 – tonen duidelijk aan dat dergelijke prijsschokken leiden tot een toename van het aantal herstructureringsaanvragen en faillissementsverklaringen binnen 3-6 maanden na het optreden ervan.
Een enorme stijging van de vrachtprijzen – een zekerheid, geen scenario.
De marktlogica is in dit geval onontkoombaar: transportbedrijven die de prijsschok overleven, hebben slechts één verdedigingsmechanisme: het verhogen van de vrachtprijzen. Daarom moet de stijging van de vrachtprijzen in Europa niet als een mogelijk scenario worden beschouwd, maar als een onvermijdelijk gevolg van de huidige gebeurtenissen. De enige vraag is de omvang en het tempo van deze stijgingen.
De directe gevolgen zullen in de eerste plaats voelbaar zijn voor degenen die transportdiensten bestellen: producenten van diverse goederen, winkelketens en logistieke bedrijven. Deze laatsten, die als tussenpersonen optreden, zullen op hun beurt gedwongen zijn de hogere kosten door te berekenen aan hun eindklanten. Indirect, maar onvermijdelijk, zal de stijging van de vrachtkosten de prijzen van producten voor de eindconsument beïnvloeden – zowel op de Poolse markt als in de rest van de Europese Unie.
Tweede ronde-effect: inflatie weer terug in het spel.
Economen gebruiken de term 'tweede ronde-effect' om het mechanisme te beschrijven waarmee de aanvankelijke inflatoire impuls – in dit geval stijgende olieprijzen – geleidelijk de hele economie doordringt en zich manifesteert in de prijzen van volgende product- en dienstencategorieën. Logistiek en transport zijn een van de belangrijkste kanalen waarlangs dit effect wordt overgedragen, aangezien ze vrijwel elke schakel in de toeleveringsketen beïnvloeden.
Een terugkeer naar een verhoogde inflatie in de eurozone, en breder in Europa, is in het huidige klimaat zeer waarschijnlijk. Een dergelijke ontwikkeling zou ernstige complicaties opleveren voor de Europese Centrale Bank en de centrale banken van de afzonderlijke landen in de regio. Tot voor kort gaven deze instellingen aan bereid te zijn de cyclus van renteverlagingen voort te zetten om het economisch herstel te ondersteunen. Een terugkeer van inflatiedruk zou deze plannen effectief kunnen dwarsbomen of zelfs een terugkeer naar een restrictief monetair beleid kunnen afdwingen.
Door de gelijktijdige invloed van hoge energiekosten, dure kredieten en een stagnerende vraag, neemt het risico op een recessie, of op zijn minst stagflatie, in de eurozone duidelijk toe. Voor bedrijven in de TSL-sector zou dit een rampscenario betekenen: gelijktijdige kostenstijgingen en krimpende ordervolumes.
Wat moeten risicomanagers nu doen?
Gezien de gebeurtenissen van 31 augustus 2026 kan geen enkel verantwoordelijk bedrijf zich veroorloven passief af te wachten hoe de situatie zich ontwikkelt. Hieronder presenteren we specifieke aanbevelingen voor verschillende categorieën entiteiten die actief zijn in de TSL-sector en aanverwante industrieën.
Voor transport- en expeditiebedrijven:
- Spoedige heronderhandeling van langlopende contracten — Neem direct contact op met klanten om brandstofclausules in te voeren of bij te werken die de vrachtprijzen automatisch aanpassen aan de actuele dieselprijzen.
- Herziening en actualisering van de spotprijslijsten. — De tarieven voor diensten die zonder langlopende contracten worden geleverd, moeten onmiddellijk het nieuwe brandstofprijsniveau weerspiegelen.
- Analyse van de contractportefeuille in termen van risicoblootstelling — het identificeren van contracten waarbij het bedrijf het volledige risico van kostenstijgingen draagt en het ontwikkelen van een strategie voor de geleidelijke beëindiging of heronderhandeling ervan.
- Overweeg hedginginstrumenten — voor grotere entiteiten: de implementatie of herziening van de toegepaste termijncontracten op de olie- of dieselmarkt.
- Financiële liquiditeitsmonitoring — een verhoogde frequentie van interne rapportages over de kasstroom, met name op het gebied van brandstofkosten en tijdige inning van vorderingen.
Voor bedrijven die transportdiensten inhuren (productie, handel, e-commerce):
- Voorbereiding op onvermijdelijke tariefverhogingen — Bij de logistieke budgetten voor de komende kwartalen moet rekening worden gehouden met een scenario van een aanzienlijke stijging van de transportkosten.
- Verificatie van de toestand van belangrijke vervoersdienstverleners — Het toenemende risico op faillissementen van transportbedrijven rechtvaardigt een intensievere financiële controle van logistieke partners, inclusief verificatie op platforms zoals EURODESK.eu.
- Diversificatie van de basis van aanbieders van transportdiensten — Afhankelijkheid van een of meer transporteurs in een crisissituatie kan leiden tot verstoringen in de toeleveringsketen.
Voor financiële instellingen en verzekeraars:
- Verscherping van het kredietbeleid met name voor entiteiten uit de TSL-sector, vooral die met een zwakkere balans en zonder brandstofzekerheid in contracten.
- Strikte controle van debiteuren — De toegenomen kans op vertragingen bij de terugbetaling van verplichtingen door vervoerders rechtvaardigt een intensievere controle op het kredietrisico.
- Herziening van krediet- en factoringlimieten voor entiteiten met een hoge schuldenratio die actief zijn in het wegtransport.
Vooruitzicht op middellange termijn: de markt zal niet snel naar een evenwichtstoestand terugkeren.
Zelfs als de militaire situatie in de Perzische Golf sneller stabiliseert dan pessimisten verwachten, zullen de grondstoffenmarkten niet onmiddellijk terugkeren naar hun niveau van vóór 31 augustus. Ervaring met eerdere geopolitieke crises (waaronder het conflict tussen Rusland en Oekraïne in 2022 en de aanvallen op de Saoedische olie-infrastructuur in 2019) laat zien dat na een scherpe stijging de olieprijzen zich stabiliseren op een aanzienlijk hoger niveau dan vóór de gebeurtenis, zelfs wanneer het directe risico op verstoringen van de aanvoer is geweken.
Dit betekent dat de TSL-sector zich niet moet voorbereiden op een eenmalige, tijdelijke schok, maar op het opereren onder omstandigheden met structureel hogere brandstofkosten gedurende ten minste enkele maanden. Over een dergelijke periode zullen bedrijven zonder voldoende contractuele flexibiliteit en een kapitaalbuffer geleidelijk het vermogen verliezen om aan hun kortlopende verplichtingen te voldoen.
EURODEBT.eu Risicobeoordeling: De transportsector onder de loep genomen
Naar aanleiding van de gebeurtenissen van 31 augustus 2026 intensiveren de redactie en het analyseteam van EURODEBT.eu de monitoring van bedrijven in de transport- en logistieke sector in Centraal- en Oost-Europa. Risicomanagers en ondernemers dienen met name op de volgende waarschuwingssignalen te letten bij hun partners:
- Vertragingen in de betaling aan leveranciers en onderaannemers – het eerste en meest voorkomende symptoom van liquiditeitsproblemen.
- Verontrustende veranderingen in de orderstructuur – plotselinge annuleringen van contracten of drastische volumeverminderingen – kunnen wijzen op operationele problemen.
- Wijzigingen in het beleid rondom brandstofaankopen – de overstap van contactloze naar contante betalingen – kunnen wijzen op problemen met kredietlimieten bij tankstations.
- Informatie over collectieve ontslagen of inkrimping van het wagenpark – signalen van herstructurering voorafgaand aan formele procedures.
De Europese ervaring met eerdere grondstoffencrisissen laat duidelijk zien dat het faillissement van een grote of middelgrote transporteur een kettingreactie van problemen kan veroorzaken voor zijn partners, onderaannemers en crediteuren – vaak zonder voorafgaande waarschuwing. Het controleren van de financiële positie van zakenpartners in de transportsector is nu niet langer een optioneel due diligence-instrument, maar een fundamentele vereiste voor operationeel risicomanagement.
Sommering
De gebeurtenissen van 31 augustus 2026 schudden de Europese TSL-sector flink door elkaar, op een moment dat de sector al maandenlang verzwakt was door kostenstijgingen. De Brent-olieprijs die de grens van $90 per vat overschreed, is niet zomaar een abstract getal op de beurs – het is een directe bedreiging voor de financiële liquiditeit van duizenden rederijen, een signaal van dreigende vrachtprijsstijgingen en een potentiële aanleiding voor een nieuwe inflatiegolf op het continent. De tijd van passief afwachten is voorbij – zowel voor rederijen die contractuele bescherming zoeken als voor bedrijven waarvan de toeleveringsketens afhankelijk zijn van de stabiliteit van de transportsector.




