

De schuld van Poolse vervoerders heeft 1,32 miljard PLN overschreden. Het rapport onthult de omvang van de crisis in de transportsector
De schuldenlast van de Poolse sector voor goederenvervoer over de weg heeft een recordniveau van 1,32 miljard zloty bereikt, terwijl het aantal bedrijven met achterstallige schulden de 23 700 heeft overschreden. De crisis wordt veroorzaakt door stijgende brandstofkosten, niet-aangepaste vervoertarieven in langlopende contracten en chronische betalingsachterstanden — 92 procent van de vervoerders ontvangt de betaling niet op tijd. De situatie vormt een ernstige waarschuwing voor alle bedrijven die gebruikmaken van de diensten van Poolse vervoersbedrijven.
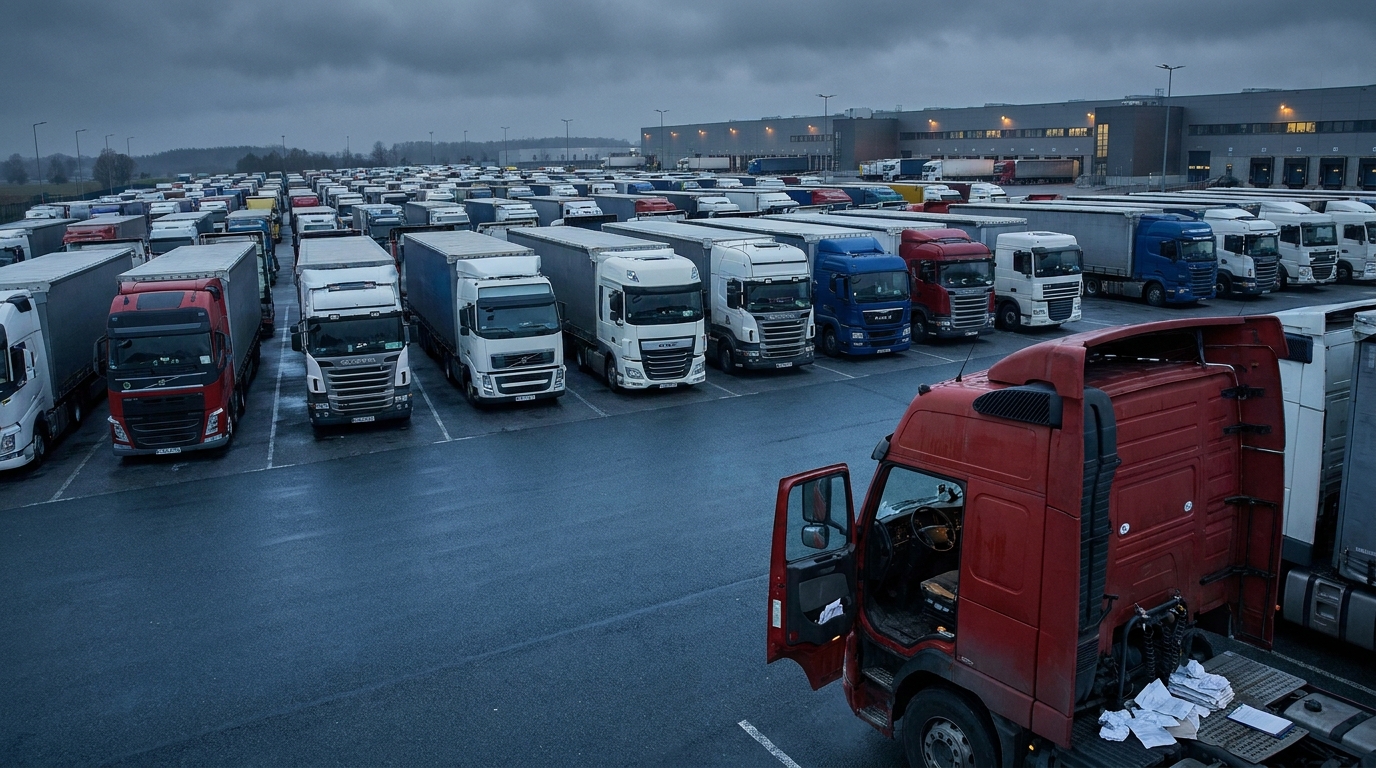
De totale schuldenlast van de Poolse sector voor goederenvervoer over de weg heeft in november 2026 het alarmerende niveau van 1,32 miljard zloty bereikt. Gegevens van het Nationaal Schuldenregister wijzen uit dat meer dan 23,7 duizend bedrijven kampen met achterstallige financiële verplichtingen. Dat is een duidelijk signaal dat de gezondheid van een van de pijlers van de Europese logistiek stelselmatig verslechtert — en dat het risico voor bedrijven die met Poolse vervoerders samenwerken van maand tot maand toeneemt.
De omvang van de schulden: cijfers die elke risicomanager zorgen zouden moeten baren
Volgens het meest recente rapport van het Nationaal Schuldenregister is het aantal transportondernemingen met achterstallige verplichtingen op jaarbasis met meer dan 700 bedrijven gestegen, een toename van ongeveer 3,1 procent. Alleen al de stijging van het aantal schuldenaren zou een zorgwekkend signaal zijn — maar in combinatie met een totale schuldenlast van meer dan 1,32 miljard PLN wordt het beeld zonder meer alarmerend.
Belangrijk is dat de gemiddelde schuld per onderneming licht is gedaald en momenteel 55 700 PLN bedraagt. Op het eerste gezicht zou dat een teken van verbetering kunnen zijn — maar in werkelijkheid wijzen deze gegevens er alleen op dat de crisis een steeds grotere groep ondernemingen treft, niet dat afzonderlijke bedrijven het beter doen. Het totaal blijft recordhoog en het aantal bedreigde bedrijven — het hoogste in jaren.
KRD-voorzitter Adam Łącki benadrukt dat het om een systemisch probleem gaat en niet om een golf van individuele moeilijkheden. Vervoerders verliezen hun vermogen om verplichtingen af te lossen niet zozeer door eigen managementfouten, maar vallen in een val die door de marktstructuur is gezet: stijgende operationele kosten, vrachttarieven die de kosteninflatie niet bijhouden en chronische betalingsachterstanden van opdrachtgevers.
Brandstof en contracten: de val waarin duizenden bedrijven terechtkomen
De belangrijkste motor van de crisis is de ongunstige combinatie van stijgende brandstofprijzen en het ontbreken van passende contractuele mechanismen die vervoerders tegen dit risico beschermen.
Uit gegevens van de Internationale Unie voor het Wegvervoer (IRU) over het tweede kwartaal van 2026 blijkt dat de dieselprijzen in de Europese Unie gemiddeld met 12 procent zijn gestegen. Dat is een enorme last voor bedrijven waar brandstof, afhankelijk van het type en de reikwijdte van het uitgevoerde vervoer, goed is voor tien tot meer dan dertig procent van alle operationele kosten.
Bedrijven die op de spotmarkt actief zijn, konden deze stijging in de meeste gevallen doorberekenen in de prijzen van opdrachten — de eenmalige tarieven stegen met ongeveer 11 procent. Het probleem zit echter in langlopende contracten, waar de vrachttarieven met slechts 6 procent stegen — dus half zoveel als de brandstofkosten zelf. Het resultaat is een stelselmatige krimp van de operationele marges bij vervoerders die hun bedrijfsmodel hebben gebaseerd op meermaandelijkse overeenkomsten met grote verladers.
Bijzonder schadelijk is het ontbreken van brandstofclausules in een aanzienlijk deel van de langlopende transportcontracten. Dergelijke clausules maken het mogelijk het vrachttarief automatisch aan te passen aan veranderingen in de brandstofprijzen, wat in volwassen logistieke markten een standaardinstrument voor het beheer van kostenrisico's is. Waar clausules ontbreken, moeten vervoerders het kostenverschil zelf opvangen — ten koste van hun eigen liquiditeit.
Voor de meeste bedrijven blijken heronderhandelingen over contracten een doodlopende weg. Grote verladers — winkelketens, producenten of magazijnexploitanten — hebben een aanzienlijk sterkere onderhandelingspositie dan kleine en middelgrote vervoerders. In de praktijk staan transportbedrijven voor de keuze: ongunstige voorwaarden accepteren en hopen te overleven, of afzien van het contract en het risico lopen een constante stroom opdrachten te verliezen.
Betalingsachterstanden: 92 procent van de bedrijven ontvangt geld niet op tijd
Een even ernstig probleem — en voor veel bedrijven zelfs ingrijpender dan de brandstofkosten — zijn betalingsachterstanden. Een onderzoek van Keralla Research in opdracht van Bibby Financial Services levert schokkende gegevens op: 92 procent van de Poolse transportbedrijven ontvangt betalingen regelmatig na de contractueel vastgestelde termijn.
De mediaan van de waarde van achterstallige vorderingen is gestegen van 75 500 PLN naar 90 000 PLN. Dat betekent dat de gemiddelde Poolse vervoerder op een gegeven moment wacht op betaling van facturen met een totale waarde van meer dan 90 duizend zloty — terwijl hij tegelijkertijd zijn eigen lopende verplichtingen moet voldoen.
Hier ligt precies de kern van het liquiditeitsprobleem in de transportsector. Het bedrijfsmodel van de sector wordt namelijk gekenmerkt door een fundamentele asymmetrie in de kasstromen: kosten — tanken, lonen van chauffeurs, leasetermijnen voor voertuigen, verzekeringspremies en onderhoudskosten — moeten vooraf worden gemaakt. Inkomsten komen daarentegen met aanzienlijke vertraging binnen, vaak 30, 60 en soms zelfs 90 dagen nadat de dienst is verricht.
Wanneer aan deze asymmetrie langdurige betalingsvertragingen van opdrachtgevers worden toegevoegd, ontstaat een kant-en-klaar recept voor een schuldenspiraal. Om de operationele continuïteit te behouden, nemen vervoerders werkkapitaalkredieten of maken zij gebruik van factoring — waardoor extra financieringskosten ontstaan die hun toch al aangetaste marges nog verder belasten. Wie geen toegang heeft tot externe financiering of de kosten daarvan niet wil dragen, begint zelf betalingen aan leveranciers uit te stellen — en veroorzaakt zo secundaire betalingsachterstanden in de hele toeleveringsketen.
Wie loopt het grootste risico? Profiel van de schuldenaar en geografische risicokaart
De gegevens van KRD maken het mogelijk nauwkeurig vast te stellen welke marktsegmenten de zwaarste lasten van de crisis dragen.
Structuur van de ondernemingen: micro-ondernemers onder de grootste druk
Bijna twee derde van alle transportbedrijven met schulden bestaat uit natuurlijke personen die een eenmanszaak voeren. Hun totale aantal bedraagt meer dan 15 duizend ondernemingen en de totale achterstand loopt op tot 750 miljoen PLN. Deze vervoerders — vaak eigenaren van één of enkele vrachtwagens — werken zonder financiële buffer in de vorm van kapitaalreserves, toegang tot kapitaalmarkten of steun van een concern. Elke week betalingsvertraging van een opdrachtgever kan voor hen betekenen dat zij een leasetermijn of verzekeringspremie niet op tijd kunnen betalen.
Onder de ondernemingen met de hoogste schulden vallen twee gevallen op: een vervoerder uit het district Otwock met een schuld van bijna 7 miljoen PLN en een transportbedrijf uit Nowy Tomyśl met achterstanden die oplopen tot 7,6 miljoen PLN. Beide gevallen laten zien dat extreme liquiditeitsproblemen zowel kleine exploitanten als bedrijven met een iets grotere schaal treffen.
Geografische schuldenkaart: drie woiwodschappen onder de loep
Geografisch gezien is de grootste concentratie van vervoerdersschulden te vinden in drie regio's die tegelijkertijd de grootste logistieke en transportcentra van Polen zijn:
- Mazovië — een totale schuld van 260,6 miljoen PLN bij 4 608 bedrijven. Deze regio telt het grootste aantal transportondernemingen, wat zich vertaalt in een absolute koppositie op de schuldenranglijst.
- Silezië — een schuld van 190,1 miljoen PLN. Belangrijk is dat juist hier de hoogste gemiddelde schuld per bedrijf wordt geregistreerd, meer dan 67 000 PLN — duidelijk boven het landelijke gemiddelde. De sterke concentratie van industrie en logistiek leidt tot een groot aantal langlopende contracten die — zoals eerder aangetoond — bij stijgende operationele kosten een val blijken te zijn.
- Groot-Polen — achterstanden van 180,5 miljoen PLN, een regio die al jaren een van de motoren van de Poolse logistiek is, vooral voor verbindingen richting het westen.
Bedrijven die overwegen een samenwerking met vervoerders uit deze woiwodschappen aan te gaan of voort te zetten, moeten bijzondere voorzichtigheid betrachten en diepgaande procedures invoeren om de solvabiliteit van partners te controleren.
Schuldeisers en schuldenaren: wie verliest het meest?
De crisis in de transportsector is niet alleen een probleem voor de vervoerders zelf — zij heeft een brede impact op andere sectoren en financiële instellingen.
De grootste schuldeisers van Poolse transportbedrijven zijn financiële instellingen en verzekeringsinstellingen — banken, leasemaatschappijen en incassobedrijven. Het totale bedrag van hun vorderingen op de transportsector bedraagt 884,6 miljoen PLN. Dit bedrag weerspiegelt de mate waarin de transportsector afhankelijk is van externe financiering voor voertuigen en operationele activiteiten. Wanneer vervoerders hun liquiditeit verliezen, zijn het de leasemaatschappijen en banken die dat als eerste merken.
Op de tweede plaats staat de brandstofsector met vorderingen van ongeveer 241,2 miljoen PLN. Tankstations en dieselleveranciers verstrekken vervoerders handelskredieten — en krijgen die steeds vaker niet terugbetaald. Daarom scherpen zoveel tankstations en distributeurs hun kredietvoorwaarden aan of verlangen zij contante betaling van bedrijven waarvan de financiële gezondheid ter discussie staat.
Tegelijkertijd zijn vervoerders zelf slachtoffer van de keten van onbetaalde verplichtingen. De transportsector wacht op 170 miljoen PLN van zijn eigen schuldenaren — vooral handelsbedrijven, industriële ondernemingen en bouwbedrijven. Dat is een duidelijk bewijs dat betalingsachterstanden systemisch en trapsgewijs van aard zijn: vertragingen in één fase van de toeleveringsketen slaan snel over naar de volgende schakels.
Krimp van de markt: waarschuwingssignalen voor de Europese logistiek
De beschreven liquiditeitscrisis begint een directe invloed uit te oefenen op de structuur en het potentieel van de Poolse transportmarkt. Gegevens van de Hoofdinspectie voor het Wegvervoer (GITD) laten zien dat in slechts een half jaar het aantal bedrijven met een vergunning voor internationaal vervoer met 644 ondernemingen is afgenomen. Dit tempo ligt aanzienlijk hoger dan de natuurlijke marktrotatie als gevolg van bedrijfsbeëindigingen, fusies of overnames.
Tegelijkertijd wijzen marktonderzoeken uit dat bijna de helft van de transportbedrijven alle investerings- en ontwikkelingsplannen volledig heeft stilgelegd. In plaats van het wagenpark te moderniseren, in nieuwe technologieën te investeren of de reikwijdte van de activiteiten uit te breiden, richten deze bedrijven al hun middelen uitsluitend op overleven in de huidige periode. Op een termijn van meerdere maanden betekent dit veroudering van het wagenpark, stijgende onderhoudskosten en een afnemende concurrentiekracht van Poolse vervoerders op de Europese markt.
Het Poolse transportwagenpark is een van de grootste en belangrijkste onderdelen van het Europese logistieke systeem. Poolse vrachtwagens verzorgen een enorm deel van het vervoer binnen de Europese Unie en Poolse chauffeurs behoren tot de grootste groepen beroepschauffeurs op de Europese wegen. De krimp van dit potentieel — door faillissementen, intrekking van vergunningen of bevriezing van investeringen — heeft direct gevolgen voor de beschikbaarheid van transportcapaciteit in heel Europa, wat op zijn beurt de vrachtprijzen en de betrouwbaarheid van toeleveringsketens beïnvloedt.
Perspectief op bedrijfsrisico's: wat moeten bedrijven doen die met Poolse vervoerders samenwerken?
Voor risicomanagers en eigenaren van logistieke bedrijven in Europa bevat het KRD-rapport enkele belangrijke praktische conclusies.
De verificatieprocessen voor zakenpartners aanscherpen
Met meer dan 23 700 bedrijven met achterstallige verplichtingen kan een standaardcontrole in één register of een enkel kredietrapport onvoldoende zijn. Het is raadzaam verificaties uit meerdere bronnen te gebruiken — door gegevens van KRD, het GITD-register, leasingdatabanken en de betalingsgeschiedenis in sectorale informatiesystemen te combineren. Bijzondere voorzichtigheid is geboden bij micro-ondernemers (eenmanszaken) en bedrijven die zijn geregistreerd in Mazovië, Silezië en Groot-Polen, waar de concentratie van schulden het hoogst is.
Zakenpartners doorlopend monitoren, niet eenmalig
De financiële gezondheid van transportbedrijven kan snel veranderen — vooral bij wisselende brandstofprijzen en seizoensschommelingen in de vraag naar vrachtvervoer. Een eenmalig onderzoek naar de betalingsbetrouwbaarheid bij ondertekening van het contract beschermt niet tegen risico's die zich enkele maanden later voordoen. Het wordt aanbevolen mechanismen voor doorlopende monitoring in te voeren — waarschuwingen bij nieuwe schuldenregistraties of veranderingen in de status van de vervoerdersvergunning.
Brandstofrisico opnemen in de contractstructuur
Bedrijven die langlopende overeenkomsten met vervoerders sluiten en stabiele, solvabele logistieke partners willen behouden, moeten overwegen brandstofclausules als standaardonderdeel op te nemen. Een mechanisme dat het tarief automatisch aanpast aan veranderingen in de brandstofprijs beschermt beide partijen — de verlader tegen plotselinge heronderhandelingen en verlies van de vervoerder, en de vervoerder zelf tegen uitholling van de marge die tot faillissement leidt. Op langere termijn zijn contracten zonder brandstofclausules een tikkende tijdbom die risico's oplevert voor zowel de dienstverlener als de afnemer.
Het bestand van transportleveranciers diversifiëren
In een situatie waarin bijna één op de acht transportbedrijven achterstallige verplichtingen heeft, wordt afhankelijkheid van één of twee vervoerders een ernstig operationeel risico. Leveringsonderbrekingen als gevolg van een plotseling faillissement of de schorsing van de vergunning van een belangrijke partner kunnen catastrofale gevolgen hebben voor de continuïteit van de toeleveringsketen. Het opbouwen van een gediversifieerde portefeuille van transportleveranciers — met voldoende reservecapaciteit en alternatieve routes — is onder de huidige marktomstandigheden een onmisbaar onderdeel van logistiek risicobeheer.
Samenvatting: een sector op een kruispunt
De situatie van de Poolse wegtransportsector in november 2026 is het resultaat van verschillende elkaar versterkende ongunstige factoren: recordhoge operationele kosten, ontoereikende vrachttarieven in langlopende contracten, chronische betalingsachterstanden van opdrachtgevers en de structurele zwakte van duizenden micro-ondernemers zonder financiële veiligheidsbuffers.
Een schuldenlast van 1,32 miljard PLN, die bijna 23 800 bedrijven omvat, is geen statistische bijzonderheid — het is een reëel risico voor elk bedrijf dat vervoer aan Poolse exploitanten uitbesteedt of deel uitmaakt van een toeleveringsketen die door Poolse vrachtwagens wordt bediend. Het afnemende aantal vergunde vervoerders, de bevriezing van investeringsplannen en de groeiende schuldenspiralen schetsen het beeld van een sector die zonder ingrijpendere structurele veranderingen — op het gebied van contractenrecht, betalingsbeleid en toegang tot financiering — in de komende kwartalen in een nog diepere crisis terecht kan komen.
Voor risicomanagers en logistieke bedrijven in heel Europa vormen bovenstaande gegevens een duidelijk signaal: het is tijd om de verificatieprocedures voor transportpartners te versterken, het leveranciersbestand te diversifiëren en het contractuele risico in de toeleveringsketen bewust te beheren.




