

Crisis in het Poolse wegtransport: 15% meer faillissementen in 2026 en miljarden aan schulden in de TSL-sector
De gegevens over het III kwartaal van 2026 onthullen de ernstigste crisis in de Poolse transport-, expeditie- en logistieke sector in meer dan tien jaar: het aantal faillissementsprocedures steeg met 15 procent op jaarbasis, de totale schuldenlast van de sector overschreed 1,32 miljard złoty en meer dan 1200 bedrijven verlieten in stilte de markt binnen één kwartaal. De belangrijkste oorzaken zijn de hoge kosten van schuldenaflossing, de structurele economische problemen van Duitsland en de toenemende regeldruk. Voor zakenpartners die samenwerken met Poolse vervoerders betekent dit dat zij hun kredietrisicobeleid onmiddellijk moeten aanscherpen.
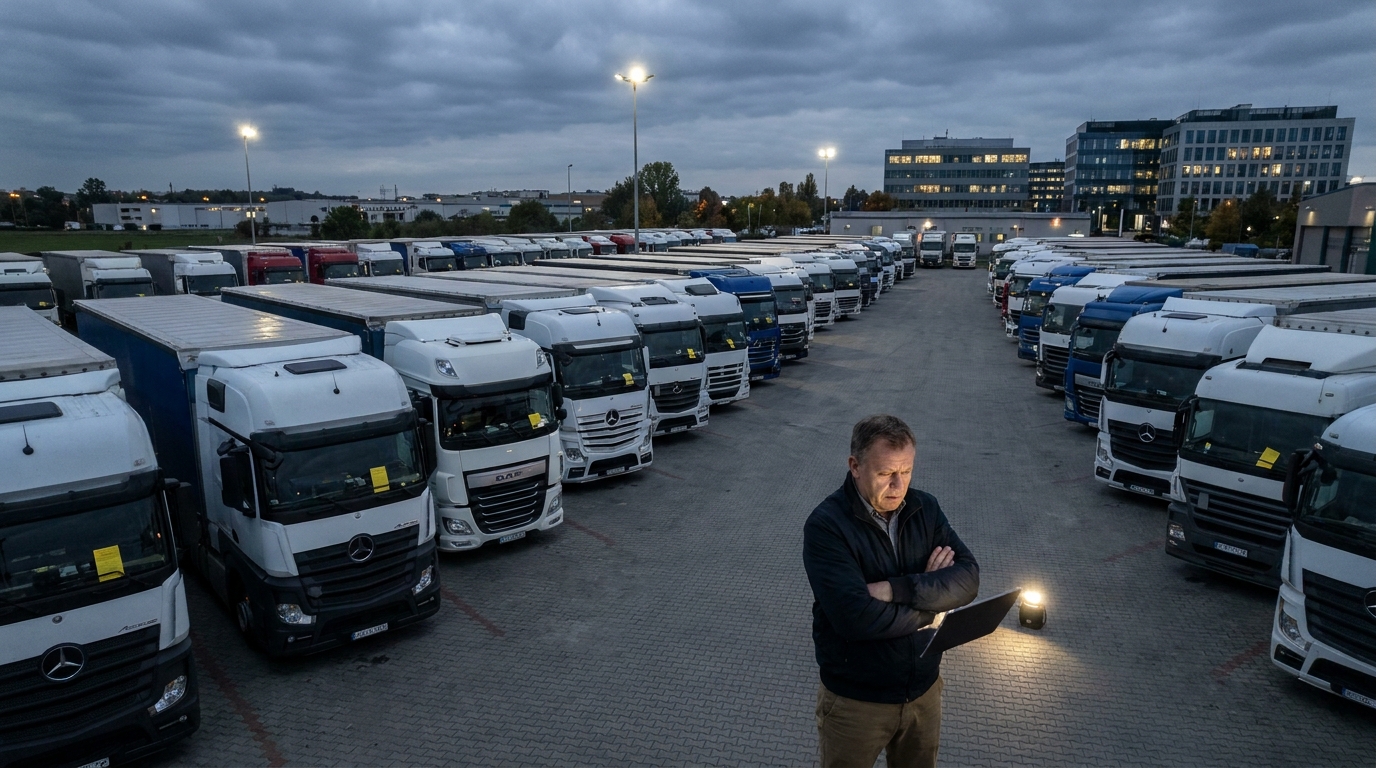
Poolse transportbedrijven bevinden zich in de moeilijkste financiële situatie in meer dan tien jaar. De gegevens over het derde kwartaal van 2026, verzameld door toonaangevende vakportalen en gecontroleerd door analisten van EURODEBT.eu, laten er geen twijfel over bestaan: de sector Transport, Expeditie, Logistiek (TSL) maakt een diepe structurele crisis door, waarvan niet alleen de vervoerders zelf, maar vooral hun zakenpartners — verladers, expediteurs en dienstverleners op het hele continent — de gevolgen zullen voelen. Het aantal formele faillissements- en herstructureringsprocedures is op jaarbasis met 15 procent gestegen, de totale schuldenlast van de sector is opgelopen tot meer dan 1,32 miljard zloty en meer dan 1200 ondernemingen hebben de markt in slechts één kwartaal verlaten. Voor risicomanagers en bedrijfseigenaren die met Poolse vervoerders samenwerken, is het nu tijd om te handelen.
De omvang van het probleem: cijfers die voor zich spreken
De TSL-sector geldt al jaren als een van de motoren van de Poolse economie en een essentieel onderdeel van de Europese toeleveringsketens. Het Poolse vrachtwagenpark is een van de grootste op het continent en binnenlandse vervoerders verzorgen een aanzienlijk deel van het transportvolume tussen Oost- en West-Europa. Deze ogenschijnlijk sterke marktpositie heeft de sector echter niet beschermd tegen een golf van financiële problemen, die juist in de afgelopen twee kwartalen een dramatisch tempo heeft aangenomen.
Statistische gegevens over het derde kwartaal van 2026 wijzen op een stijging van 15 procent van het aantal faillissements- en herstructureringsprocedures ten opzichte van dezelfde periode een jaar eerder. Deze stijging overtreft de zwartste scenario's die analisten aan het begin van het jaar schetsten. Bovendien hebben naar schatting ongeveer 24 duizend transportbedrijven die in Polen zijn geregistreerd problemen met hun actuele liquiditeit — dus niet alleen de bedrijven die formeel faillissement hebben aangevraagd of een saneringsprocedure hebben geopend, maar ook tienduizenden ondernemingen die op de rand van insolventie balanceren.
Een bijzonder zorgwekkend verschijnsel is de sterke toename van zogenoemde stille exits uit de markt (Engels silent exits). Alleen al in het derde kwartaal van 2026 hebben meer dan 1200 transportbedrijven hun activiteiten opgeschort of volledig beëindigd — zonder grote aankondigingen, zonder berichtgeving in de media, vaak zonder hun zakenpartners vooraf te waarschuwen. Voor schuldeisers is een dergelijke verdwijning bijzonder gevaarlijk: vorderingen uit onbetaalde facturen gaan verloren of komen in de faillissementsboedel terecht, waaruit slechts minimaal verhaal mogelijk is.
Oorzaken van de crisis: een samenloop van ongunstige factoren
De huidige problemen in het Poolse transport zijn niet het gevolg van één gebeurtenis. Ze zijn het resultaat van de opeenstapeling van verschillende overlappende macro-economische, markt- en regelgevingsproblemen, die samen een uitzonderlijk ontwrichtende bedrijfsomgeving creëren.
Hoge kosten voor schuldendienst en uitholling van marges
De meeste Poolse transportbedrijven financieren hun activiteiten — met name de aankoop en modernisering van hun wagenpark — met bankleningen en lease. In een omgeving van verhoogde rentetarieven, die al enkele jaren aanhoudt, zijn de kosten voor het nakomen van deze verplichtingen drastisch gestegen. Tegelijkertijd heeft de prijsdruk op de vrachtmarkt de operationele marges stelselmatig beperkt. Het resultaat is gemakkelijk te voorspellen: bedrijven die nog enkele jaren geleden hun schulden probleemloos uit hun bedrijfsinkomsten konden betalen, zijn nu gedwongen hun kasreserves aan te spreken — reserves die in een alarmerend tempo slinken.
In combinatie met toenemende betalingsachterstanden in de toeleveringsketens — een situatie waarin de expediteur op betaling door de verlader wacht en ondertussen zelf achterloopt met de betaling aan de vervoerder — ontstaat een domino-effect, dat vooral gevaarlijk is voor kleine en middelgrote ondernemingen zonder financiële buffer.
Structurele crisis op de westerse markt, vooral in Duitsland
De Poolse transportsector heeft zijn concurrentievoordeel opgebouwd door routes tussen West- en Oost-Europa te bedienen, en Duitsland genereerde van oudsher het grootste volume aan opdrachten voor Poolse vrachtwagens. Helaas kampt de economie aan de andere kant van de Oder met structurele problemen die veel verder gaan dan de conjunctuurcyclus. De crisis in de automobielsector en de machine-industrie in Duitsland vertaalt zich rechtstreeks in minder geproduceerde goederen en daarmee — in een drastisch beperkt aanbod van te vervoeren ladingen.
Het gevolg is een fundamentele wanverhouding tussen de beschikbare laadruimte en de daadwerkelijke vraag. Op de spotmarkt is een uitputtende prijzenoorlog ontstaan, waarbij de vrachttarieven per kilometer tot onder de rendabiliteitsgrens zijn gezakt. Transportbedrijven nemen, om hun chauffeurs aan het werk te houden en leasetermijnen te betalen, opdrachten aan tegen prijzen die feitelijk operationele verliezen opleveren — in de hoop dat de situatie verbetert. In de meeste gevallen blijkt die hoop ijdel.
Instabiliteit van de brandstofkosten
Hoewel de dieselprijzen op de Europese groothandelsmarkten enige schommelingen vertoonden, hebben die vanuit het perspectief van Poolse vervoerders onvoldoende verlichting gebracht om de rendabiliteit te verbeteren. Brandstof blijft een van de belangrijkste onderdelen van de variabele kosten in het wegvervoer en de onvoorspelbaarheid ervan bemoeilijkt een effectieve financiële planning en het onderhandelen over langetermijncontracten met behoud van de marge.
Ongekende regeldruk
Wettelijke eisen die boven op de operationele problemen komen, vormen een extra uitdaging. Het Mobiliteitspakket, waarvan de bepalingen de afgelopen jaren achtereenvolgens van kracht werden, heeft de mogelijkheden voor kostenoptimalisatie die sommige vervoerders toepasten beperkt. De cabotageregels, de verplichting om het voertuig naar het land van registratie te laten terugkeren en de regelgeving over de detachering van chauffeurs hebben tot daadwerkelijke stijgingen van de operationele kosten geleid.
Aan de horizon doemt een volgende ingrijpende regelgevingswijziging op: de opname van het wegvervoer in het CO₂-emissiehandelssysteem (ETS2). Hoewel de volledige invoering van het systeem over een langere periode is gespreid, moeten bedrijven nu al investeringen in een moderner, milieuvriendelijker wagenpark plannen — op een moment dat hun balansen rood kleuren. Voor veel vervoerders is dit een ondragelijke last zonder externe financiering, waartoe de toegang — vanwege verslechterde kredietwaardigheidsbeoordelingen — steeds moeilijker wordt.
Geopolitiek en toegang tot kapitaal
De aanhoudende geopolitieke instabiliteit in de regio Midden- en Oost-Europa heeft de bereidheid van financiële instellingen om kapitaal in de transportsector te steken negatief beïnvloed. Banken en leasemaatschappijen sluiten kleine en middelgrote vervoerders, door hogere zekerheidseisen en strengere kredietcriteria te stellen, feitelijk af van het werkkapitaal dat nodig is voor de dagelijkse bedrijfsvoering. Bedrijven die vroeger probleemloos hun schulden herfinancierden, lopen vandaag tegen een muur aan — en komen daardoor in debiteurenregisters of bij rechtbanken voor herstructurering terecht.
Risico voor zakenpartners: wat verladers en expediteurs moeten weten
De crisis in het Poolse transport is niet alleen een probleem van de vervoerders zelf. Iedere partij die samenwerkt met een Pools TSL-bedrijf — of het nu een verlader, logistiek dienstverlener, douaneagentschap of garage is — loopt een aantoonbaar financieel risico. Hieronder bespreken we de belangrijkste gebieden die bijzondere aandacht verdienen.
- Risico op verlies van voorschotten en vooruitbetalingen: Bedrijven in financiële moeilijkheden kunnen opdrachten en voorschotten aannemen zonder ze te kunnen uitvoeren. Als het faillissement wordt uitgesproken, is het bijzonder moeilijk deze bedragen terug te krijgen.
- Verstoringen in de toeleveringsketen: Het plotseling verdwijnen van een vervoerder uit de markt — waaronder de eerder genoemde stille exit — kan ernstige problemen bij de uitvoering van opdrachten veroorzaken, vooral bij tijdgevoelige ladingen.
- Toenemend transportrisico: In crisistijd kunnen sommige vervoerders de verzekering van ladingen verwaarlozen of premies niet betalen, waardoor de verlader bij schade mogelijk geen vergoeding ontvangt.
- Lage percentages voor het innen van vorderingen: In Poolse faillissements- en saneringsprocedures krijgen concurrente schuldeisers doorgaans slechts een fractie van hun vorderingen terug. Bij massale faillissementen in één sector wordt de situatie nog moeilijker, omdat de te verdelen activa beperkt zijn en de rij schuldeisers — lang.
De visie van EURODEBT.eu: hoe risico's onder de huidige omstandigheden te beheersen
Gezien de zo snel verslechterende situatie in de Poolse TSL-sector is onmiddellijke toetsing en actualisering van het risicobeleid ten aanzien van zakenpartners uit deze sector van cruciaal belang. Hieronder geven we praktische aanbevelingen voor risicomanagers en bedrijfseigenaren die met Poolse vervoerders samenwerken.
1. Aanscherping van de criteria voor kredietlimieten
De tot nu toe aan transportbedrijven toegekende kredietlimieten moeten onverwijld worden herzien op basis van actuele financiële gegevens van de zakenpartner. Wij adviseren actuele jaarrekeningen op te vragen, inschrijvingen in het Nationaal Gerechtsregister te volgen en de status van de onderneming in debiteurendatabanken te controleren. Partijen waarvoor geen actuele gegevens kunnen worden verkregen — tot aan de verificatie als verhoogd risico behandelen.
2. Verkorting van betalingstermijnen en versterking van zekerheden
De standaardbetalingstermijnen van 30 of 60 dagen, die jarenlang de norm waren in de sector, moeten vandaag als een te lange blootstellingsperiode worden beschouwd. Onderhandel waar mogelijk over kortere betalingstermijnen of betaling bij levering. Overweeg bij grotere samenwerkingsvolumes aanvullende zekerheden te vragen: bankgaranties, accreditieven of geregistreerde pandrechten op het wagenpark.
3. Intensiever toezicht op vorderingen en snelle escalatie
Elke betalingsachterstand van ongeveer 7 tot 14 dagen moet als alarmsignaal worden beschouwd en onmiddellijk binnen het incassoproces worden geëscaleerd. In een liquiditeitscrisis zijn deze achterstanden zelden het gevolg van een toevallige vergissing — meestal zijn ze het eerste teken van ernstigere problemen. Een snelle reactie vergroot de kans om vorderingen te innen voordat het bedrijf in een formele procedure terechtkomt.
4. Regelmatige controle van de toestand van de zakenpartner
Een eenmalige verificatie van een zakenpartner bij het aangaan van de samenwerking is vandaag beslist onvoldoende. Wij adviseren periodieke — ten minste driemaandelijkse — monitoring van belangrijke waarschuwingssignalen: nieuwe inschrijvingen in het debiteurenregister, veranderingen in de eigendomsstructuur, schommelingen in het personeelsbestand of aanvragen voor inschrijvingen in het KRS betreffende herstructureringsprocedures.
5. Diversificatie van de vervoerdersbasis
Vanuit strategisch oogpunt is het verstandig om nu de mate van concentratie van de samenwerking met één of enkele vervoerders te herzien. Afhankelijkheid van een partij die plotseling de markt kan verlaten, brengt een operationeel risico met zich mee dat op langere termijn kostbaarder kan blijken dan een tijdelijk gebrek aan prijsoptimalisatie.
Vooruitzichten voor de komende kwartalen
Komt er binnenkort een einde aan de crisis in de Poolse TSL-sector? Analisten zijn voorzichtig met optimistische voorspellingen. De structurele problemen van de Duitse industrie zullen niet van de ene op de andere dag verdwijnen en de correctie van het overaanbod aan voertuigen op de Europese markten kan nog enkele kwartalen duren. Tegelijkertijd zal de naderende invoering van ETS2 verdere investeringen afdwingen die de meeste financieel zwakkere spelers niet kunnen dragen.
Een positief scenario zou een geleidelijk herstel van de vraag naar vrachtvervoer zijn, dat — als het zich voordoet — waarschijnlijk in het contractsegment zal beginnen en pas daarna de omstandigheden op de spotmarkt zal verbeteren. Maar zelfs in het optimistische scenario zal de aanpassing van de markt meer dan een jaar in beslag nemen. In die periode moet rekening worden gehouden met verdere faillissementen, verdere marktconsolidatie en een verdere stijging van het kredietrisico bij vervoerders.
De sector is een fase van diepgaande natuurlijke selectie ingegaan. Bedrijven met gezonde balansen, gediversifieerde opdrachtenportefeuilles en een efficiënt kostenbeheer zullen overleven. De overige — en dat kunnen er meer zijn dan de officiële statistieken nu aangeven — zullen de groeiende lijst aanvullen van partijen die in gerechtelijke procedures verwikkeld zijn.
Conclusie: bescherming van de eigen liquiditeit als prioriteit
De gegevens over het derde kwartaal van 2026 moeten een alarmsignaal zijn voor iedereen die zaken doet met de Poolse transportsector. De faillissementsgolf, massale stille exits uit de markt, schulden ter waarde van miljarden en een ontwrichtende prijsdruk creëren een omgeving waarin standaardprocedures voor risicobeheer mogelijk tekortschieten.
Bescherming van de eigen liquiditeit — door zakenpartners zorgvuldig te verifiëren, de kredietblootstelling te verkorten en snel op waarschuwingssignalen te reageren — moet een absolute prioriteit worden. In een crisis is een proactief risicobeleid de enige effectieve vorm van verdediging, niet reactieve incasso.
Het platform EURODEBT.eu monitort de financiële gezondheid van Europese transport- en logistiekbedrijven in realtime. Wij moedigen u aan uw zakenpartners in de TSL-sector te verifiëren voordat u een samenwerking aangaat of voortzet — vooral op zo'n kwetsbaar marktmoment als waarmee we in de tweede helft van 2026 te maken hebben.




