

Faillissementsgolf in de transportsector: Europa bereikt hoogste aantal faillissementen in 13 jaar. Wat betekent dit voor uw zakenpartners?
Het aantal faillissementen van bedrijven in Duitsland zal in 2026 uitkomen op 25 900 gevallen — het hoogste niveau in 13 jaar, terwijl bedrijven in de transport- en logistieke sector meer dan twee keer zo snel failliet gaan als in de rest van de EU-economie. Cijfers van Eurostat over het tweede kwartaal van 2026 tonen een stijging van het aantal faillissementen in de transportsector met 11,4%, terwijl Roemenië alleen al in september een sprong van 73% registreerde in het wegtransport. Deskundigen van Allianz Trade waarschuwen dat stabilisatie op zijn vroegst in 2028 zal optreden, wat betekent dat het tegenpartijrisico in de transport-, expeditie- en logistieke sector nog minstens twee jaar extreem hoog zal blijven.
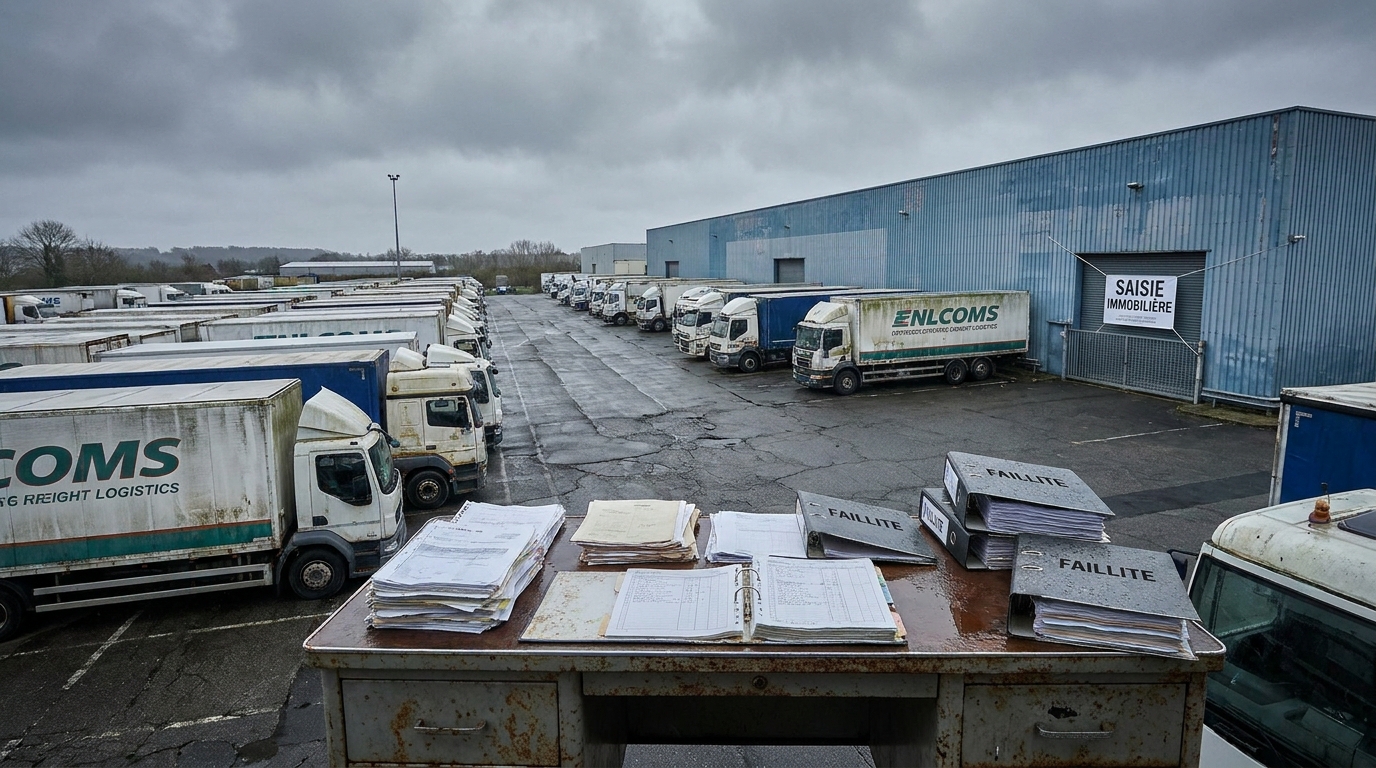
Kredietverzekeraar Allianz Trade publiceerde op 27 oktober 2026 het rapport Global Insolvencies Outlook 2028, dat een alarmerend beeld schetst van de gezondheid van Europese ondernemingen. Volgens de bevindingen zal het aantal bedrijfsfaillissementen in Duitsland in 2026 een niveau bereiken dat in 13 jaar niet is voorgekomen, en behoort de transport- en logistieke sector tot de zwaarst getroffen sectoren op het hele continent. Tegelijkertijd bevestigen gegevens van Eurostat over het tweede kwartaal van 2026 dat het aantal faillissementen in het transport in de Europese Unie meer dan twee keer zo snel stijgt als in de rest van de economie. Voor risicomanagers en eigenaren van bedrijven in de transport-, expeditie- en logistieke sector betekent dit één ding: de controle van zakenpartners en de bescherming van vorderingen worden een absolute operationele prioriteit.
Duitsland: 25 900 faillissementen en het slechtste resultaat sinds 2013
Duitsland, de grootste economie van Europa en een belangrijke markt voor de meeste Europese logistieke dienstverleners, maakt een van de moeilijkste perioden in zijn naoorlogse geschiedenis door. Volgens de prognoses van Allianz Trade zullen er in 2026 ongeveer 25 900 ondernemingen failliet gaan — 8% meer dan een jaar eerder en ruim 85% meer dan in het relatief rustige 2021. Bijzonder verontrustend is dat analisten in het voorjaar van 2026 nog uitgingen van een stijging van slechts 2%. De omvang van de opwaartse bijstelling van de prognose toont aan hoe sterk de bedrijfsomstandigheden in slechts enkele maanden zijn verslechterd.
Ten opzichte van het gemiddelde van vóór de pandemie over 2016–2019 ligt het aantal faillissementen al 30% hoger. Duitsland heeft sinds 2013, toen de economie nog de gevolgen van de wereldwijde financiële crisis ondervond, niet zo'n hoog insolventieniveau gekend. Toenemende structurele problemen — een afnemende binnenlandse vraag, een industriële neergang, stijgende energie- en financieringskosten — treffen vooral kapitaalintensieve en conjunctuurgevoelige sectoren. Transport en logistiek, de bouw, de hotelbranche en de auto- en machine-industrie worden door experts van Allianz Trade genoemd als sectoren met het hoogste risicoprofiel.
Eurostat-gegevens: faillissementen in het transport stijgen sneller dan in de rest van de EU
Het beeld van de Europese transportsector dat uit de gegevens van Eurostat naar voren komt, is nog veelzeggender. In het tweede kwartaal van 2026 steeg het aantal geregistreerde faillissementen onder transportbedrijven in de EU met 11,4% ten opzichte van het voorgaande kwartaal. Ter vergelijking — de stijging in de gehele EU-economie bedroeg 5,7%, terwijl de bouw en de handel in dezelfde periode... dalingen noteerden (respectievelijk van 1,7% en 1,2%).
Met andere woorden, terwijl andere sectoren de situatie beginnen te stabiliseren, versnelt het transport richting de afgrond. Dit contrast laat zien dat de problemen in de transport-, expeditie- en logistieke sector een systemisch karakter hebben en niet uitsluitend het gevolg zijn van de algemene economische neergang — ze komen voort uit specifieke uitdagingen waarmee de Europese transportmarkt wordt geconfronteerd.
Kaart van de crisis: wie verliest, wie wint?
De situatie op het continent verschilt sterk per regio. Het is de moeite waard om deze gedetailleerd te bekijken om te begrijpen waar het risico van zakenpartners het grootst is.
Duitsland en Frankrijk — reuzen onder druk
Duitsland hebben we al uitgebreid beschreven. Frankrijk, de op één na grootste transportmarkt van Europa, stevent in 2026 af op een historisch record: er worden ongeveer 71 000 faillissementen voorspeld, een stijging van 3% op jaarbasis. Elk van deze cijfers vormt een reëel risico voor Poolse, Tsjechische, Belgische of Nederlandse bedrijven die opdrachten uitvoeren voor Franse opdrachtgevers of samenwerken met onderaannemers aldaar.
Roemenië — dramatische stijging in het wegtransport
Bijzonder verontrustende cijfers komen uit Roemenië, dat al jarenlang een belangrijke aanbieder van wegtransportdiensten voor heel Europa is. Adviesbureau Sierra Quadrant constateerde dat alleen al in september 2026 het aantal faillissementen van Roemeense wegvervoerders met 73% steeg — het hoogste maandcijfer in jaren. In heel 2026 kan het totale aantal faillissementen in Roemenië oplopen tot 8 200 gevallen, een stijging van 9%. Voor bedrijven die transport in Oost-Europa uitbesteden is dit een alarmsignaal: de betrouwbaarheid en financiële liquiditeit van Roemeense zakenpartners moeten bijzonder grondig worden gecontroleerd.
België — crisis vernietigt microvervoerders
In België, een van de belangrijkste logistieke knooppunten van Europa, treft de crisis vooral de kleinste marktdeelnemers. Volgens gegevens van het Belgische Instituut voor Transport en Logistiek (ITLB) gingen er in de eerste negen maanden van 2026 297 goederenvervoerbedrijven failliet. Veelzeggend is dat meer dan 70% van de ondernemingen die in het derde kwartaal faillissement aanvroegen, over een wagenpark van maximaal vijf voertuigen beschikte. Micro-ondernemers — die vaak als onderaannemers van grotere logistieke groepen werken — hebben onvoldoende kapitaalreserves om een plotselinge kostenstijging te overleven wanneer zij tegelijkertijd niet over de tarieven kunnen heronderhandelen.
Polen — een groen eiland op een rode kaart?
In Europees perspectief steekt Polen gunstig af. De prognoses voor 2026 gaan uit van een daling van het aantal faillissementen met 5%, tot ongeveer 5 200 gevallen. Vergelijkbare trends zijn zichtbaar in Spanje en Italië (beide -2%) en in Hongarije, waar zelfs een daling van 21% wordt voorspeld. Dat betekent echter niet dat Poolse bedrijven zich veilig kunnen voelen — zij zijn immers nauw verweven met de westerse markten, en het faillissement van een Duitse expediteur of Belgische logistieke dienstverlener treft Poolse onderaannemers rechtstreeks.
Waarom kraakt het transport in zijn voegen? Analyse van de oorzaken
Achter de faillissementsgolf schuilen verschillende factoren die elkaar versterken en een uitzonderlijk vijandige omgeving voor transportbedrijven creëren:
- Stijgende energiekosten: Analisten van Allianz Research schatten dat de energiekosten in Europa sinds januari 2026 met ongeveer 60% zijn gestegen. Een rechtstreeks gevolg is een mogelijke daling van de nettomarges in het Europese wegtransport met maar liefst 10 procentpunten. Voor een sector waarin de marges historisch gezien tussen 2–5% schommelen, is dit het verschil tussen winstgevendheid en faillissement. Vervoerders die er niet in slagen de stijgende kosten in de vorm van hogere vrachttarieven aan klanten door te berekenen, verliezen in een alarmerend tempo hun liquiditeit.
- Moeilijkere kredietvoorwaarden: De renteverhogingen door Europese centrale banken en de aanscherping van de kredietcriteria door commerciële banken hebben ervoor gezorgd dat externe financiering vandaag aanzienlijk moeilijker en duurder toegankelijk is dan nog maar twee jaar geleden. Bedrijven die hun activiteiten in voorgaande jaren op schuldfinanciering baseerden, worden nu geconfronteerd met een dramatische stijging van de kosten voor schuldendienst.
- Tekort aan gekwalificeerd personeel: Het chronische tekort aan beroepschauffeurs, magazijnmedewerkers en logistieke specialisten beperkt niet alleen de operationele capaciteit van bedrijven, maar drijft ook de loonkosten op. In combinatie met de kostendruk door energie en kredieten vormt de stijging van de loonsom een derde aanvalsfront op de resultatenrekening.
- Afnemende vraag en geopolitieke onzekerheid: De economische vertraging in de belangrijkste Europese economieën vertaalt zich rechtstreeks in lagere transportvolumes. Tegelijkertijd zorgt onzekerheid over de mondiale geopolitieke omgeving ervoor dat opdrachtgevers minder langetermijncontracten afsluiten en de voorkeur geven aan flexibele kortetermijnovereenkomsten — wat de kasstroomplanning van vervoerders destabiliseert.
Domino-effect: als een grote valt, verdwijnen veel kleintjes
Een van de meest verontrustende verschijnselen in het rapport van Allianz Trade is de sterke stijging van het aantal grote faillissementen — dat wil zeggen van bedrijven met een jaaromzet van meer dan 50 miljoen euro. In de eerste negen maanden van 2026 werden wereldwijd 376 van dergelijke gevallen geregistreerd, waarvan maar liefst 229 in West-Europa alleen. In de transportsector zijn al 18 grote ondernemingen failliet gegaan — terwijl dat er in heel 2025 11 waren.
De ondergang van een grote speler blijft zelden tot die speler beperkt. Een goed voorbeeld is het recente faillissement van de Belgische logistieke groep Ziegler — een bedrijf met een lange geschiedenis en een uitgebreid netwerk van onderaannemers. De ondergang veroorzaakte onmiddellijk financiële problemen voor tientallen kleinere bedrijven, voor wie onbetaalde facturen aan Ziegler verlies van liquiditeit en eigen problemen bij het nakomen van verplichtingen betekenden. Dit is het klassieke domino-effect in de transport-, expeditie- en logistieke sector.
Het probleem is zo ernstig dat brancheorganisaties wettelijke wijzigingen beginnen te eisen. De Belgische organisatie TLV (Transport en Logistiek Vlaanderen) pleit voor regels die onderaannemers beschermen naar het voorbeeld van de Franse Loi Gayssot — een regeling die vervoersonderaannemers onder bepaalde omstandigheden directe bescherming biedt tegen de gevolgen van insolventie van hun opdrachtgevers. Dit debat laat zien dat de markt langzaam inziet dat systemische oplossingen nodig zijn, maar de invoering ervan is nog ver weg.
De sociale dimensie van de crisis: miljoenen banen bedreigd
Achter de faillissementsstatistieken gaan menselijke lotsbestemmingen schuil. Allianz Research schat dat bedrijfsfaillissementen wereldwijd zowel in 2026 als in 2027 rechtstreeks de banen van ongeveer 2,7 miljoen mensen per jaar zullen bedreigen. Alleen al in Europa kan het probleem maar liefst 1,6 miljoen werknemers treffen.
Per land zijn vooral de cijfers voor de grootste economieën verontrustend: in Frankrijk worden maar liefst 268 duizend banen bedreigd, in Duitsland — 239 duizend, en in het Verenigd Koninkrijk — 213 duizend. De transportsector is door zijn specifieke werkgelegenheidsstructuur (veel zelfstandigen, kleine onderaannemers, familiebedrijven) bijzonder kwetsbaar voor de cascade-effecten van faillissementen.
Vooruitzichten: wanneer volgt stabilisatie?
Het goede nieuws is dat die er komt — analisten voorspellen haar. Het slechte nieuws is dat dit niet snel zal gebeuren. De wereldwijde faillissementsindicator zal naar verwachting met nog eens 1% stijgen in 2027, voordat een eventuele stabilisatie optreedt. Een lichte, meetbare daling wordt pas voor 2028 voorspeld — voor Duitsland wordt dan een vermindering van het aantal faillissementen met ongeveer 5% geraamd.
Dit betekent dat de Europese transport- en logistieke sector nog minstens twee jaar in een omgeving met verhoogd risico zal moeten opereren. Er is geen uitzicht op snelle kostenverlichting, een sterk conjunctuurherstel of een plotselinge oplossing voor het personeelsprobleem. De bedrijven die deze periode overleven, zullen de bedrijven zijn die vandaag al passende risicobeheersingsmechanismen invoeren.
Perspectief op bedrijfsrisico: wat moet u nu al doen?
Voor risicomanagers en eigenaren van bedrijven in de transport-, expeditie- en logistieke sector heeft de beschreven situatie zeer concrete praktische gevolgen. Dit zijn de belangrijkste conclusies:
- Controleer zakenpartners regelmatig, niet eenmalig. De financiële situatie van bedrijven verandert snel — een zakenpartner die zes maanden geleden betrouwbaar was, kan vandaag ernstige liquiditeitsproblemen hebben. Gegevens op platforms zoals EURODEBT.eu maken het mogelijk om veranderingen in de financiële gezondheid van zakenpartners voortdurend te volgen.
- Besteed bijzondere aandacht aan bedrijven uit Duitsland, Frankrijk en Roemenië. Dit zijn momenteel de markten met het hoogste zakenpartnerrisico in de transportsector. Ze vereisen een strengere beoordeling voordat een samenwerking wordt aangegaan of verlengd.
- Wees voorzichtig met microvervoerders. De Belgische gegevens tonen duidelijk aan: juist bedrijven met een wagenpark van maximaal vijf voertuigen gaan het vaakst failliet. Als u diensten van zeer kleine onderaannemers gebruikt, zorg dan voor alternatieve toeleveringsketens.
- Bescherm vorderingen met financiële instrumenten. Kredietverzekeringen, bankgaranties of factoring zijn instrumenten die onder de huidige marktomstandigheden een onmisbaar onderdeel van financieel beheer worden, geen luxe.
- Houd vroege waarschuwingssignalen in de gaten. Betalingsachterstanden, plotselinge wijzigingen in samenwerkingsvoorwaarden, verzoeken om uitstel — dit alles kan wijzen op financiële problemen bij een partner. Handel proactief voordat het probleem moeilijk beheersbaar wordt.
- Diversifieer uw leveranciers- en opdrachtgeversbestand. Afhankelijkheid van één grote klant of één belangrijke onderaannemer is in het huidige ondernemingsklimaat een risico dat niet kan worden genegeerd. De ondergang van één bedrijf mag uw onderneming niet in gevaar brengen.
Conclusie: tijd om te handelen, niet om af te wachten
Het rapport van Allianz Trade en de gegevens van Eurostat vormen samen een consistent, zij het verontrustend beeld: de Europese transport- en logistieke sector gaat een van de moeilijkste perioden in meer dan tien jaar tegemoet. Het aantal faillissementen stijgt sneller dan in welke andere sector ook, het domino-effect bedreigt kleine onderaannemers en verbetering wordt pas in 2028 verwacht.
In deze omgeving is een passieve houding een luxe die geen enkel bedrijf zich kan veroorloven. Professionele controle van zakenpartners, actief kredietrisicobeheer en diversificatie van zakenpartners zijn vandaag geen optie — ze zijn een voorwaarde voor overleving en behoud van financiële liquiditeit. Platforms die gegevens over de kredietwaardigheid en betalingsgeschiedenis van Europese bedrijven verzamelen, zoals EURODEBT.eu, worden in deze context een onmisbaar hulpmiddel voor iedere manager die verantwoordelijk is voor de financiële veiligheid van zijn organisatie.
Bronnen: Allianz Trade, „Global Insolvencies Outlook 2028" (27.10.2026); Eurostat, gegevens over Q2 2026; Sierra Quadrant, rapport over de Roemeense markt; ITLB (Instituut voor Transport en Logistiek, België).




