

De VS overwegen een exportverbod op diesel. Europa zou daardoor zonder brandstof komen te zitten – wat betekent dit voor de transportsector?
De regering-Trump overweegt een exportverbod van 90 dagen op diesel uit de Verenigde Staten — een stap die bijna de helft van de trans-Atlantische dieselleveringen aan Europa zou kunnen afsnijden. Het Oude Continent is na de sluiting van tientallen raffinaderijen en het wegvallen van leveringen uit Rusland en het Midden-Oosten vandaag structureel afhankelijk van Amerikaanse brandstof. Voor Europese transportbedrijven betekent dit het risico van een sterke prijsstijging, fysieke tekorten bij tankstations en liquiditeitsverlies bij vervoerders. Risicomanagers moeten nu al handelen.
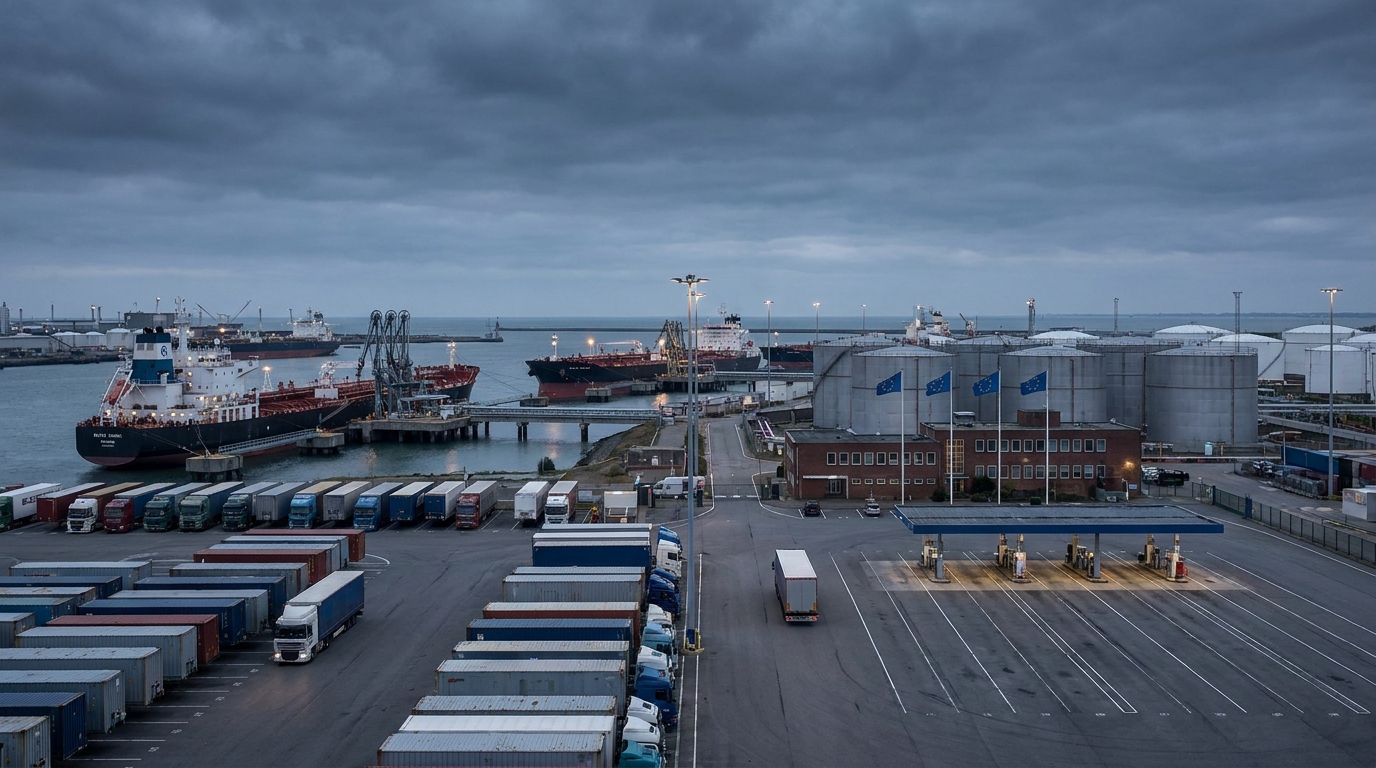
In het derde kwartaal van 2026 staat de transport- en logistieke wereld in de ban van één enkele beslissing waarvan de gevolgen – indien uitgevoerd – de Europese vrachtmarkt op een ongekende manier zouden kunnen ontwrichten, zoals niet meer is voorgekomen sinds de energiecrisis die werd veroorzaakt door de oorlog in Oekraïne. De regering van president Donald Trump voert een geavanceerd onderzoek uit naar de mogelijkheid om een exportverbod van 90 dagen in te stellen op dieselbrandstof vanuit de Verenigde Staten. Minister van Financiën Scott Bessent heeft publiekelijk bevestigd dat hieraan gewerkt wordt en dat een besluit elk moment kan vallen. Voor Europese rederijen, logistieke bedrijven en risicomanagers betekent dit één ding: ze moeten zich voorbereiden op een scenario waarin bijna de helft van de maritieme dieseltransporten naar Europa vanuit landen buiten de regio simpelweg stilvallen.
Hoe is Europa in de valkuil van afhankelijkheid van Amerikaanse diesel terechtgekomen?
Om de ernst van de situatie volledig te begrijpen, moeten we een jaar of twaalf teruggaan en nagaan hoe het Oude Continent geleidelijk aan zijn eigen capaciteit voor de verwerking van ruwe olie heeft verloren. In de afgelopen vijftien jaar, onder invloed van steeds strengere emissienormen en druk vanrodoDoor de druk en de stijgende operationele kosten zijn ongeveer 30 raffinaderijen in de Europese Unie gesloten of permanent buiten gebruik gesteld. Gegevens van Concawe, de overkoepelende organisatie van de Europese raffinaderijsector, geven aan dat deze sluitingen hebben geleid tot een verlies aan verwerkingscapaciteit van 250 tot 300 vaten per dag.
De simpele sluiting van verouderde of onrendabele fabrieken zou geen ramp zijn – mits Europa alternatieve aanvoerkanalen voor de brandstof zou behouden. Ondertussen verloor het Oude Continent deze kanalen één voor één. Jarenlang was Rusland de belangrijkste leverancier van dieselbrandstof – goedkoop, dichtbij en in enorme hoeveelheden. De grootschalige invasie van Oekraïne in 2022 en het daaropvolgende embargo op Russische aardolieproducten sneden deze aanvoer af. De spanningen in het Midden-Oosten gaven de regio nog een klap. Tot 2025 dekte de aanvoer vanuit de Perzische Golfregio ongeveer 41% van alle dieselimport in de EU. Het escalerende conflict tussen de VS en Iran en de verstoringen van belangrijke maritieme corridors zorgden ervoor dat de export vanuit deze regio kromp tot een fractie van de eerdere volumes.
In dit geopolitieke vacuüm zijn de Verenigde Staten een soort beademingsmachine voor Europa geworden. In augustus 2026 waren de VS verantwoordelijk voor ongeveer de helft van alle Europese import van diesel over zee vanuit andere regio's – bijna 520 vaten per dag die de Atlantische Oceaan overstaken. Dit cijfer spreekt voor zich: het wegvallen van één leverancier creëert een gat dat niet snel of gemakkelijk kan worden opgevuld.
Waarom overweegt Washington een embargo, en wat is de drijfveer daarachter?
Het is cruciaal om te begrijpen dat het potentiële exportverbod geen politiek gebaar richting Europa is, noch onderdeel van een bredere diplomatieke strategie. Het heeft zeer specifieke, praktische en dringende binnenlandse redenen aan Amerikaanse zijde.
De Amerikaanse Energy Information Administration (EIA) slaat alarm: de voorraden distillaten aan de Amerikaanse oostkust zijn gedaald tot het laagste niveau sinds 1990. Tegelijkertijd draaien de binnenlandse raffinaderijen bijna op volle capaciteit – met een benutting van 98%. Er is geen buffer, geen reservecapaciteit om aan te spreken in geval van een plotselinge toename van de vraag. En zo'n toename is niet alleen waarschijnlijk, maar vrijwel zeker. De herfst en winter betekenen een toegenomen vraag naar stookolie en brandstof voor de landbouwsector, die nu een nieuwe oogst- en na-oogstcyclus ingaat.
Op prijsniveau is de situatie voor Amerikaanse consumenten nijpend. De gemiddelde prijs van een gallon (3,79 liter) benzine is in één maand tijd met 91 cent gestegen en bedraagt nu meer dan $6,52 – ruim $2,80 meer dan een jaar eerder. Dit zijn cijfers die we in decennia niet meer hebben gezien, waardoor de politieke druk op de regering om daadkrachtig op te treden toeneemt. Het exportembargo is in deze context een reactie op de binnenlandse roep om "goedkope diesel voor Amerika" – en is niet gericht tegen een specifieke handelspartner.
Welke gevolgen zou een exportverbod hebben voor de dieselprijzen in Europa?
De Europese brandstofmarkten opereren nu al onder extreme omstandigheden. De gemiddelde dieselprijs in de Europese Unie bereikte in september 2026 een recordhoogte van ongeveer € 2,26 per liter – een prijs die met geen enkele anti-inflatiemaatregel te compenseren viel, aangezien de meeste lidstaten deze al hadden afgeschaft vanwege een gebrek aan budgettaire ruimte om ze te handhaven.
Analisten op de brandstofmarkt zijn het erover eens: een plotselinge stopzetting van de Amerikaanse aanvoer zou de Europese dieselprijzen in relatief korte tijd met nog eens 30% doen stijgen. Het effect op het aanbod zou onmiddellijk merkbaar zijn – de markt zou al rekening houden met een tekort van 520 vaten per dag, nog voordat er daadwerkelijke tekorten aan de pomp zouden ontstaan. De termijnprijzen zouden omhoogschieten, waardoor eerst de groothandelsprijzen en vervolgens de detailhandelsprijzen zouden dalen.
Het is belangrijk te benadrukken dat alternatieve leveringsbronnen nog niet klaar zijn om het over te nemen. India – momenteel de op één na grootste Oost-Europese leverancier van diesel aan Europa – is slechts goed voor ongeveer 60% van de import uit deze bron, wat neerkomt op slechts 200 vaten per dag. De rekensom is meedogenloos: zelfs als India zijn leveringen aan Europa onmiddellijk zou verdubbelen – wat logistiek en fysiek onmogelijk is in zo'n korte tijd – zou het gat dat de VS achterlaat niet worden opgevuld.
De transportsector: existentieel risico, geen operationeel risico.
Voor risicomanagers in transport- en logistieke bedrijven moet dit scenario niet worden gezien als een operationele bedreiging, maar als een existentiële bedreiging voor een deel van de markt. Brandstof vormt de basis van de kostenberekening van elke vervoerder – afhankelijk van het segment, de vlootstructuur en de routemix, vertegenwoordigt het 25% tot wel 40% van de totale operationele kosten. Een forse prijsstijging van 30% zet de marges, die in het wegtransport structureel al laag zijn, automatisch verder onder druk.
Het scenario van de brandstofcrisis brengt verschillende overlappende risico's met zich mee die gezamenlijk geanalyseerd moeten worden:
- Risico op fysiek brandstoftekort: Door een drastisch tekort aan aanbod en paniekaankopen door grote bedrijven kunnen kleinere transportbedrijven grote problemen ondervinden bij het tanken van hun vrachtwagens, met name in regio's met slechte verbindingen naar grote tankstations.
- Prijs- en contractrisico: Bedrijven die langlopende contracten voor transportdiensten hebben afgesloten zonder brandstofclausules of met clausules die niet zijn afgestemd op de potentiële groei, zullen zich in een dramatische situatie bevinden: ze leveren diensten onder de kostprijs.
- Financieel liquiditeitsrisico: Een forse stijging van de brandstofkosten zal de cashflow onder druk zetten, vooral als dit samenvalt met betalingsachterstanden van klanten – een scenario dat in de huidige marktomstandigheden niet ondenkbaar is.
- Cascaderende risico's in toeleveringsketens: Stijgende transportkosten leiden tot duurdere leveringen van goederen, wat op zijn beurt de vraag afremt en uiteindelijk de transportvolumes beïnvloedt – een vicieuze cirkel dus.
- Risico op insolventie van de aannemer: Bedrijven die we momenteel als financieel stabiel beschouwen, zouden zich binnen enkele weken op de rand van liquiditeitsverlies kunnen bevinden te midden van de brandstofcrisis. Kredietrisicobeoordelingen in de TSL-sector moeten dringend worden bijgewerkt.
Het antwoord van de Europese Unie: opties en hun beperkingen.
Europese Commissie en InternationalerodoHet Internationaal Energieagentschap (IEA) is zich bewust van de ernst van de situatie. Het IEA heeft officieel gewaarschuwd dat de dieselmarkt de komende tijd structureel ondergefinancierd zal blijven aan de aanbodzijde. In de praktijk heeft de EU verschillende reactiemogelijkheden tot haar beschikking, maar geen daarvan is eenvoudig of snel.
Diversificatie van de leveringsbronnen
Theoretisch zou Europa de samenwerking met alternatieve leveranciers – met name India en een aantal Noord-Afrikaanse landen – kunnen versnellen. In de praktijk vereist dit echter het heronderhandelen van contracten, het aanpassen van de haven- en terminalinfrastructuur en, bovenal, tijd. Met een embargoperiode van 90 dagen is die tijd een luxe die we ons niet kunnen veroorloven.
Vrijgave van strategische reserves
Lidstaten en het IEA kunnen besluiten strategische reserves vrij te geven, wat de aanbodschok gedeeltelijk zou kunnen opvangen. Dit is echter een tijdelijke maatregel: de reserves zijn eindig en het aanvullen ervan onder de huidige marktomstandigheden zou extreem kostbaar zijn.
Administratieve verbruikslimieten
De meest drastische en tegelijkertijd meest destructieve optie voor de transportsector is het opleggen van administratieve limieten aan het dieselverbruik. Vergelijkbare oplossingen werden overwogen tijdens de gascrisis in 2022. In het geval van dieselbrandstof zou dit een directe klap betekenen voor de gehele logistieke keten – van landbouw en bouw, via detailhandel, tot internationaal transport.rodoJij.
Versnelling van investeringen in raffinaderijen
De discussie over het heractiveren of uitbreiden van de Europese raffinagecapaciteit laait in Brussel telkens weer op wanneer er een energiecrisis is. Het in gebruik nemen van een nieuwe raffinaderij of het aanzienlijk uitbreiden van een bestaande is echter een investering van miljarden euro's en jaren – niet van weken of maanden.
Perspectief op bedrijfsrisico's: Wat te doen vandaag?
Ongeacht of de regering-Trump uiteindelijk besluit een exportverbod in te voeren, is de risicoanalyse voor spelers in de TSL-industrie duidelijk: de structurele afhankelijkheid van Europa van externe dieselleveringen zal niet verdwijnen met de uiteindelijke opheffing van het embargo. We zullen de komende jaren in ieder geval in een zone met een verhoogd brandstofrisico blijven.
Transport- en logistieke bedrijven moeten nu concrete stappen ondernemen:
- Audit van brandstofcontracten en -clausules: Bekijk alle lopende contracten op indexerings- en brandstofclausules – controleer of ze daadwerkelijk bescherming bieden tegen de omvang van de prijsstijgingen die we momenteel ervaren.
- Evaluatie van leveranciers en aannemers: Breng de financiële situatie van belangrijke zakenpartners in kaart. De brandstofcrisis kan snel verborgen liquiditeitsproblemen bij onderaannemers en klanten aan het licht brengen.
- Het veiligstellen van de brandstofvoorziening: Overweeg waar mogelijk om uw eigen brandstofbuffers aan te leggen – het kopen en opslaan van diesel tegen de huidige prijzen kan voordelig zijn bij toekomstige prijsstijgingen.
- Termijncontracten en hedginginstrumenten: Grote bedrijven zouden moeten overwegen om brandstofprijzen af te dekken via termijnmarkten of koopopties. Deze instrumenten zijn beschikbaar, maar worden in de transportsector in Polen en de regio Centraal- en Oost-Europa nog maar zelden gebruikt.
- Noodscenario in wagenparkbeheer: Ontwikkel een plan om het brandstofverbruik te verminderen – door routes te optimaliseren, stationair draaien te verminderen en de minst efficiënte voertuigen als eerste uit dienst te nemen.
Samenvatting: Tijd voor risicomanagement, niet langer wachten.
Een mogelijk verbod van 90 dagen op de export van diesel uit de Verenigde Staten zou de veerkracht van de Europese scheepvaartsector op een ongekende schaal op de proef stellen. Europa is in een structurele valkuil terechtgekomen: het heeft zijn eigen raffinaderijen gesloten, de Russische leveringen verloren en de gegarandeerde toegang tot markten in het Midden-Oosten kwijtgeraakt. Daardoor is bijna de helft van de dieselleveringen over de Atlantische Oceaan nu afkomstig van één enkele bron: de Verenigde Staten. Deze concentratie van risico's had veel eerder alarmbellen moeten doen rinkelen.
Voor risicomanagers is de boodschap duidelijk: we kunnen geen risico's beheersen die we niet meten. Het is tijd om de modellen voor de beoordeling van tegenpartijrisico's in de TSL-sector te actualiseren, de budgetveronderstellingen te herzien en oplossingen voor risicoafdekking te contracteren. Markten wachten niet op politieke beslissingen – ze reageren al voordat een embargo wordt aangekondigd.
Het EURODEBT.eu-platform zal de situatie continu volgen en rapporteren over belangrijke ontwikkelingen, waaronder mogelijke beslissingen van Washington, de reactie van de Europese Commissie en wijzigingen in de beoordeling van het solvabiliteitsrisico van entiteiten in de Europese wegtransportsector.




