

De congestie in containerhavens bereikt een recordhoogte, met meer dan 4,3 miljoen TEU die niet in gebruik zijn.
De wereldwijde congestie in containerhavens bereikte in augustus 2026 een historisch record — schepen met een totale capaciteit van meer dan 4,3 miljoen TEU wachten om de havens binnen te varen, waarmee de piek tijdens de COVID-19-pandemie wordt overtroffen. Het effectieve verlies aan marktcapaciteit komt overeen met de volledige vloot van Evergreen en de betrouwbaarheid van de dienstregelingen is gedaald tot een alarmerend niveau van 60–65%. De situatie vormt een ernstig operationeel risico en kostenrisico voor Europese toeleveringsketens in aanloop naar het cruciale najaars- en winterseizoen.
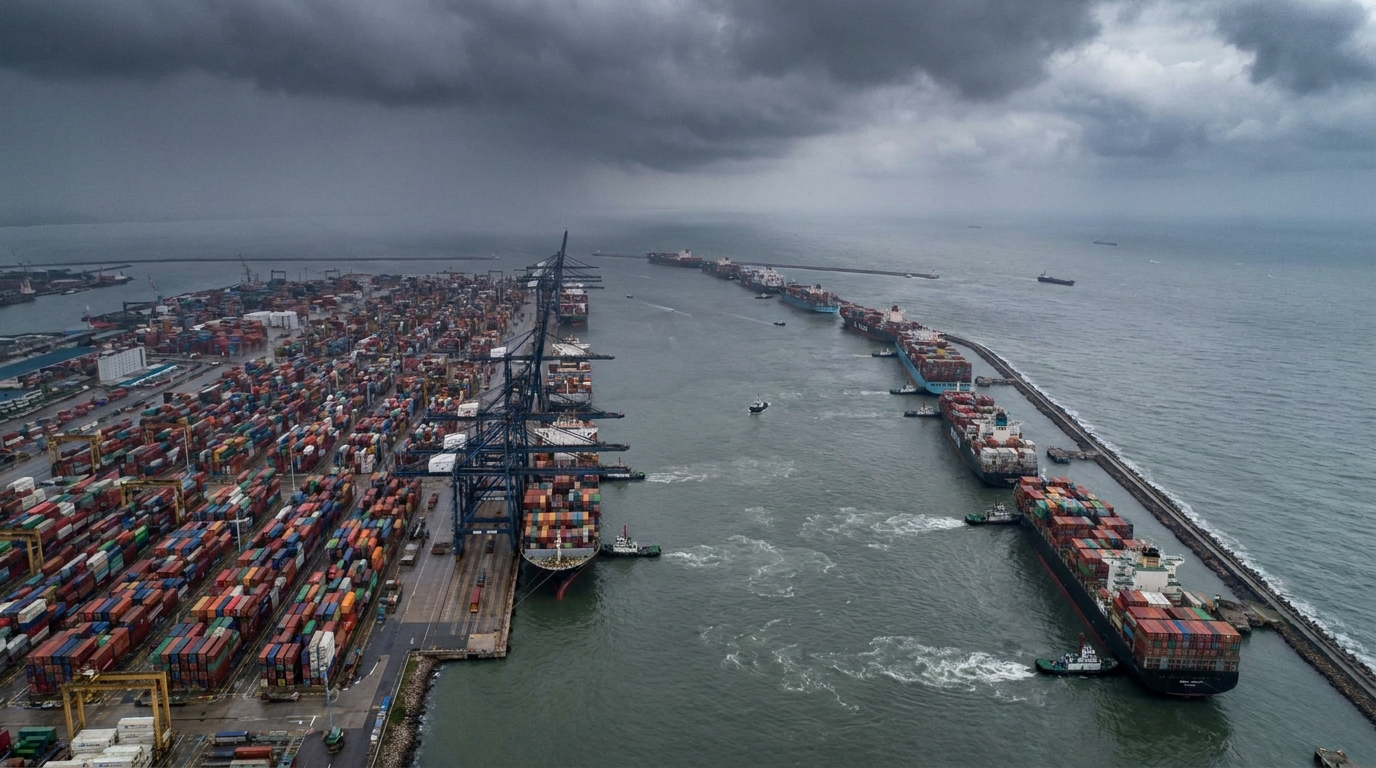
In augustus 2026 bereikte de wereldwijde congestie in containerhavens een niveau dat de scheepvaartindustrie nog nooit eerder had gezien – niet alleen in absolute termen, maar ook wat betreft de operationele impact op de gehele wereldwijde toeleveringsketen. Gegevens van analysebureau Linerlytica geven aan dat schepen met een totale capaciteit van meer dan 4,3 miljoen TEUVoor Europese risicomanagers en logistieke ondernemers zou dit cijfer een alarmsignaal moeten zijn – en wel nu, met het cruciale herfst-/winterseizoen in aantocht.
Record verbroken - nieuwe gegevens overtreffen het hoogtepunt van de pandemie.
Voor velen in de transportsector staat de COVID-19-pandemie nog steeds synoniem voor logistieke chaos. De havencongestie van 2021-2022, toen schepen met een gezamenlijke capaciteit van bijna 4 miljoen TEU in de havens lagen te wachten, leek ongekend. De huidige situatie overtreft deze pieken – zowel in absolute aantallen als in termen van reële gevolgen voor de markt.
Het is echter belangrijk om de juiste analytische context te behouden. In 2022 vertegenwoordigden de geblokkeerde 4 miljoen TEU's maar liefst... 15,7% De wereldwijde containervloot bedroeg destijds 25,3 miljoen TEU. Vandaag de dag is dat 4,3 miljoen TEU. 12,6% een veel grotere vloot, geschat op 34,4 miljoen TEU. Ondanks het kleinere percentageaandeel zijn de markteffecten net zo ernstig – en in sommige opzichten zelfs ernstiger – dan tijdens de pandemie.
Analistenbureau Sea-Intelligence hanteert een iets andere methodologie. Zij richten zich niet op de hoeveelheid tonnage die in de wachtrij staat, maar op wat zij 'effectief capaciteitsverlies' noemen. Volgens hun schattingen leiden de huidige vertragingen en stilstand tot een effectief verlies van capaciteit dat gelijk staat aan... 1,7 miljoen TEU Om u een idee te geven van de omvang van dit fenomeen: dit is meer dan de gehele vloot van de Taiwanese rederij Evergreen, een van de grootste rederijen ter wereld, die qua capaciteit op de achtste plaats staat.
Ter vergelijking: vóór de pandemie, in de jaren 2011-2019, verbruikte filevorming gemiddeld slechts 2,2% van de wereldwijde bandbreedte en werden beschouwd als een onschadelijke operationele achtergrond. In juni 2026 was dit percentage al gestegen tot 5%, en de trend zet zich nog steeds voort.
De betrouwbaarheid van de dienstregeling is historisch laag.
Als direct gevolg van de recordbrekende drukte is de betrouwbaarheid van vluchtschema's drastisch afgenomen. De punctualiteit van wereldwijde leveringen is gestagneerd op slechts 60-65% — wat betekent dat statistisch gezien elke derde of vierde zending niet op tijd aankomt. Bovendien komen vertraagde schepen gemiddeld op tijd aan in hun bestemmingshaven. 5 tot 5,5 dagen na de geplande datum. Ter vergelijking: onder stabiele omstandigheden vóór de pandemie bedroegen de vertragingen gemiddeld 3-4 dagen.
Dit ogenschijnlijk kleine verschil – één of twee extra dagen – vertaalt zich in aanzienlijke verstoringen van de productie- en verkoopplanning. Voor bedrijven die volgens het just-in-time-principe werken, kan een tekort aan onderdelen, zelfs al is het maar voor enkele tientallen uren, leiden tot productiestops, contractuele boetes en klantverlies.
Oost-Azië vormt het epicentrum van de crisis - tyfoons en files van honderden schepen.
De directe oorzaak van de piek in de congestie dit jaar is de operationele instabiliteit in de grootste havens van Oost-Azië. Een reeks hevige tyfoons en tropische stormen die de regio in juli en augustus 2026 troffen, legden de havenactiviteiten in China, het wereldwijde centrum voor de productie en export van containers, vrijwel volledig lam.
De gegevens van het Portcast-platform tonen de absolute omvang van het fenomeen: op het moment van piek in de instroom Haven van Shanghai wachtte tot 139 schepenen tegenover de naastgelegen Ningbo volgende 77 eenhedenDe wachttijden bij de Yangshan Terminals in Shanghai – een van de grootste en meest geavanceerde havencomplexen ter wereld – zijn toegenomen tot 5–6 dagen voor diensten die tot de Gemini-alliantie behoren, en voor andere vervoerders bereikte het zelfs 7–8 dagen.
Experts van Alphaliner waarschuwen dat het probleem niet van tijdelijke aard is. Klimaatverandering betekent niet alleen een toename van tyfoons in Azië, maar ook langdurige droogtes in andere belangrijke doorvoerhavens. Dit blijkt uit de situatie op Panamakanaalwaar het aantal dagelijkse doorvaartslots voor grote Neopanamax-schepen vanaf september 2026 drastisch zal worden verminderd, vanwege de noodzaak om zoetwaterbronnen te sparen. Vanaf 3 september zal het aantal beschikbare dagelijkse slots naar verwachting dalen tot slechts negen, en vanaf 15 september staan er nog strengere beperkingen gepland.
Megaschepen versus Europese haveninfrastructuur
Naast klimatologische en geopolitieke factoren wijzen industrieanalisten steeds vaker op structureel probleem van vlootarchitectuur Een van de belangrijkste oorzaken van de toenemende congestie is de enorme toename van zogenaamde megaschepen – containerschepen met een capaciteit van meer dan 20.000 of zelfs 24.000 TEU – en de impact daarvan op de Europese overslaghavens.
AIS-gegevens (Automatic Identification System) voor de haven van Hamburg vanaf juli 2026 zijn veelzeggend:
- Evergreen — schepen die 137 tot 187 uur (5,7 tot 7,8 dagen) voor anker lagen
- HMM — De tijd die ik aan de kade doorbracht was 89 tot 103 uur.
- EEN — De eenheden brachten 98 tot 111 uur in de haven door.
- Hapag Lloyd — relatief kortere tijd: 37–55 uur
- Maersk — 52–63 uur aan de kade
Zulke grote verschillen tussen rederijen zijn geen toeval en geen gevolg van verschillen in operationele efficiëntie. Ze zijn een simpel gevolg. het ontwerpen van verbindingsnetwerken (het zogenaamde netwerkontwerp). Megaschepen, die een afnemend aantal Europese havens aandoen, genereren lawine-achtige, eenmalige overslagoperaties op een exorbitante schaal. Terwijl de Swan-cruise van MSC uitgaat van een gemiddelde overslag van ongeveer 2500 TEU in elke Europese haven, kan de CEM-dienst van Evergreen Line – uitgevoerd door schepen met een capaciteit van meer dan 23.000 TEU en die slechts drie West-Europese havens aandoen – een enkele overslag genereren van bijna 7830 TEU in één haven.
Een dergelijke gigantische concentratie van volumes op één plaats en tijd creëert het zogenaamde piekbelasting — een plotselinge impact op de terminalinfrastructuur, waarvan de verwerkingscapaciteit fysiek beperkt is. De gevolgen worden niet alleen gevoeld door de havenexploitanten zelf, maar vooral door weg- en spoorvervoerders: rangeerterreinen raken geblokkeerd, vrachtwagenfiles groeien en het spoorvervoer naar Europa ondervindt vertragingen van meerdere dagen.
Geopolitiek speelt een rol – de Rode Zee blijft gesloten.
De havencongestie zou niet zo ernstig zijn als er niet een andere, al lang bestaande scheepvaartcrisis was: het vermijden van de Rode Zee en het Suezkanaal door de meeste internationale rederijen als reactie op de gespannen geopolitieke situatie in de regio (inclusief de gewapende conflicten in Iran). Het omleiden van het scheepvaartverkeer via Kaap de Goede Hoop verlengt de gebruikelijke reis van Azië naar Europa met 10 tot 14 dagen, wat:
- Dit neemt een enorm deel van de effectieve capaciteit van de vloot in beslag (schepen zijn "onderweg" in plaats van vervolgreizen te maken).
- verergert het tekort aan beschikbare tonnage op de spotmarkt.
- Dit legt een extra last op de toch al overbelaste Europese havens, waar schepen onregelmatig en met vertraging aankomen.
De combinatie van recorddrukte in de havens en voortdurende omleidingen creëert een synergetisch effect waardoor de transportkosten stijgen tot niveaus die vergelijkbaar zijn met de ergste maanden van de pandemie.
Vrachtprijzen onder druk - SCFI op alarmerend niveau
De cumulatieve effecten van al deze factoren – havencongestie, omleidingen van routes, beperkingen in het Panamakanaal en een tekort aan effectieve capaciteit – zullen een aanzienlijke impact hebben op de containervrachtprijzen. En dat is nu al het geval.
Volgens schattingen van Linerlytica, Shanghai Containerized Freight Index (SCFI) bereikte het niveau 3355 punten, wat een stijging is van 156% vergeleken met de periode vóór het uitbreken van het laatste gewapende conflict in Iran. Tegelijkertijd steeg de S&P Global Platts Container Index op 21 augustus naar het niveau van $7565 per 40-voets container (FEU) — uiterlijk in 2026. Freightos Agency, een van de meest betrouwbare platforms voor het realtime volgen van vrachtprijzen, geeft duidelijk aan dat er sprake is van havencongestie. de belangrijkste, groeiende factor die de huidige prijsstijging aandrijft.
Voor Europese importeurs betekent dit een drastische stijging van de kosten voor de aanschaf van scheepscapaciteit, zowel op de spotmarkt als bij het heronderhandelen van langetermijncontracten. Bedrijven die vóór de huidige crisis raamovereenkomsten hebben gesloten, kunnen rekenen op gedeeltelijke bescherming, hoewel rederijen ook hier steeds vaker toeslagen en overmachtclausules toepassen.
Perspectief op bedrijfsrisico's voor Europese bedrijven
De huidige situatie op de wereldwijde scheepvaartmarkten genereert verschillende risicocategorieën waarmee supply chain managers in Europese bedrijven onmiddellijk rekening moeten houden in hun bedrijfscontinuïteitsplannen.
Operationeel risico - leveringsvertragingen
Met een wereldwijde betrouwbaarheid van de leveringsschema's van 60-65% en gemiddelde vertragingen tot wel 5,5 dagen, worden bedrijven die industriële componenten of consumentengoederen uit Azië importeren regelmatig geconfronteerd met verstoringen in hun productie- en verkoopplanning. Bedrijven die werken volgens het just-in-time- of just-in-sequence-principe, met minimale voorraadbuffers, zijn bijzonder kwetsbaar.
Kostenrisico - Importinflatie
Vrachtkosten die meer dan 150% hoger liggen dan een jaar geleden, hebben directe gevolgen voor de kosten van verkochte goederen voor importeurs en distributeurs. Voor sectoren met lage marges (zoals fast-moving consumer goods, elektronica en textiel) kan dit betekenen dat de hogere kosten worden doorberekend aan de eindgebruikers, wat extra inflatiedruk op de Europese markten kan veroorzaken.
Risico's in het herfst-/winterseizoen
Augustus en september zijn traditioneel een periode van intense bestellingen in de aanloop naar het seizoen, waarbij bedrijven goederen inkopen voor de piekverkopen (Black Friday, Kerstmis en de wintervakantie). Gezien de huidige drukte en onzekerheid rondom levertijden, vormt het risico op voorraadtekorten of producten die na het einde van het verkoopseizoen arriveren een reële bedreiging voor veel detailhandelssectoren in Europa.
Tegenpartijrisico - Problemen met leveranciers en vervoerders
Het is belangrijk te onthouden dat hoge vrachtprijzen en operationele chaos niet voor alle marktpartijen neutraal zijn. Kleinere expediteurs, transportbedrijven en logistieke onderaannemers die geen langetermijncontracten hebben afgesloten of over beperkte liquide middelen beschikken, kunnen onder zware financiële druk komen te staan. Het risico op vertragingen in de orderafhandeling, eenzijdige wijzigingen in contractvoorwaarden of – in extreme gevallen – liquiditeitsproblemen bij de aannemer neemt toe.
Wat moeten bedrijven doen? Aanbevelingen voor risicomanagers
Gezien de beschreven crisis bevelen risicomanagementspecialisten in de logistieke sector een aantal maatregelen aan die de blootstelling van een bedrijf aan de beschreven bedreigingen kunnen beperken:
- Verificatie van logistieke aannemers — Het controleren van de financiële en operationele situatie van belangrijke expediteurs, vervoerders en transporteurs. Het is de moeite waard om tools zoals EURODEBT.eu te gebruiken om de geloofwaardigheid van zakenpartners in de transport- en logistieke sector te beoordelen.
- Diversificatie van de toegangspoorten — het overwegen van alternatieve aanloophavens voor vracht bestemd voor Europa (bijv. Gdańsk, Koper, Bremerhaven) in plaats van zich te concentreren op één hub die mogelijk bijzonder gevoelig is voor congestie.
- Opslagbuffers bouwen — het verhogen van de voorraadzekerheid voor kritieke componenten en goederen voor de piekperiode in het najaar en de winter.
- Heronderhandeling van contractuele bepalingen — Herziening en actualisering van de overmacht-, vertragings- en boeteclausules in contracten met leveranciers en klanten om de huidige marktrealiteit te weerspiegelen.
- Monitoring van tarieven en beschikbaarheid van tonnage — Regelmatige monitoring van de SCFI, de Freightos Baltic Index en operationele rapporten van belangrijke rederijen om verdere marktveranderingen vroegtijdig te signaleren.
- Scenarioanalyse — het opstellen van noodplannen voor een scenario waarin de crisis verder escaleert (bijv. verdere beperkingen op het Panamakanaal, oplopende spanningen in de Rode Zee).
Samenvatting – een systemische crisis, geen tijdelijke verstoring
De scheepvaartcrisis van de zomer van 2026 is geen toevallige samenloop van ongelukkige omstandigheden. Het is een symptoom van dieperliggende, structurele spanningen in het wereldwijde logistieke systeem: een veranderend klimaat, gespannen geopolitiek, een megavlootarchitectuur die ontoereikend is voor de havencapaciteit en een aanhoudend tekort aan terminalinfrastructuur in belangrijke Europese knooppunten.
Het blokkeren van meer dan 12% van de wereldwijde containercapaciteit, terwijl tegelijkertijd een aanzienlijk deel van de effectieve capaciteit wordt stilgelegd door routeomleidingen, creëert een situatie waarin de markt gedurende een langere periode onder de nominale capaciteit zal opereren. Voor Europese bedrijven die goederen uit Azië importeren – en dat zijn er duizenden – betekent dit dat ze risicomanagement in de toeleveringsketen niet als een theoretische oefening moeten beschouwen, maar als een voortdurende operationele prioriteit.
EURODEBT.eu zal de verdere ontwikkelingen volgen en u op de hoogte houden van veranderingen in de marktomstandigheden, de situatie van belangrijke spelers in de sector en waarschuwingssignalen met betrekking tot de stabiliteit van Europese transport- en logistieke bedrijven.




