

Europese dieselvoorraadcrisis: dreigende prijsdruk in de winter, wat de transportsector mogelijk kan ontwrichten.
De Europese dieselvoorraden zijn in de aanloop naar het winterseizoen met bijna 30 procent geslonken en de beëindiging van overheidsprogramma's voor brandstofsteun in belangrijke EU-landen verdiept de crisis. De groothandelsprijzen van diesel zijn voor het eerst in meer dan een jaar boven die van vliegtuigbrandstof uitgekomen en kleine transportbedrijven met lage marges lopen een reëel risico hun liquiditeit te verliezen. Risicomanagers moeten dringend de brandstofclausules in contracten controleren en de financiële gezondheid van onderaannemers monitoren.
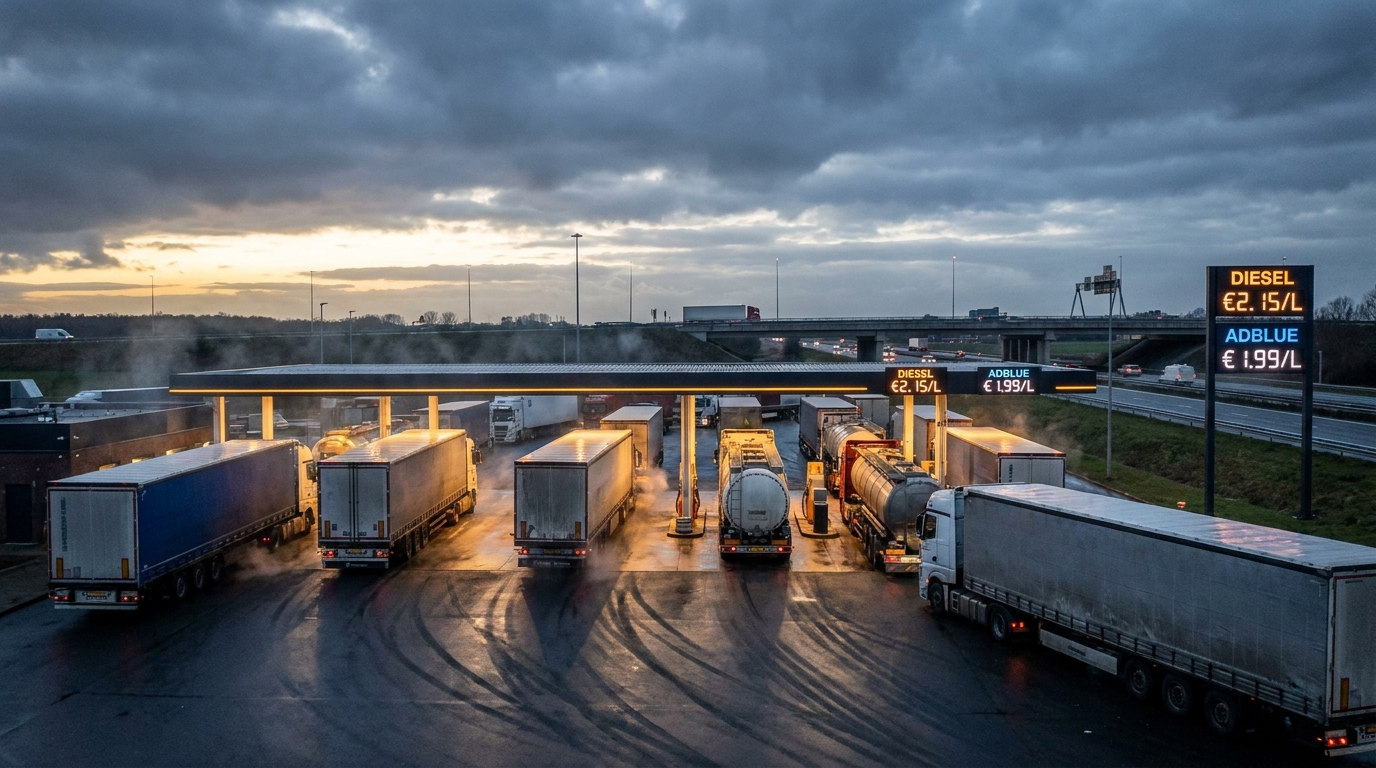
De Europese brandstofmarkt bevindt zich in een gevaarlijke fase. De dieselvoorraden op het continent zijn met bijna 30 procent gedaald en de winterperiode – traditioneel gekenmerkt door een toegenomen vraag naar diesel – moet nog komen. Voor de transport- en logistieke sector, waar brandstof 30 tot 40 procent van de operationele kosten uitmaakt, zou deze situatie wel eens een van de ernstigste uitdagingen van de afgelopen jaren kunnen blijken. Risicomanagers en wagenparkbeheerders zouden hun risico's nu moeten analyseren en noodplannen moeten opstellen.
De dieselvoorraden slinken - de omvang van het probleem
Analytische gegevens verzameld door het iTransports-platform en gerenommeerde analysebureaus, waaronder Goldman Sachs en S&P Global Energy, laten er geen twijfel over bestaan: de strategische dieselreserves in Europa hebben alarmerende niveaus bereikt. De geschatte daling van bijna 30 procent is geen incidentele afwijking, maar het resultaat van een opeenstapeling van structurele en geopolitieke uitdagingen die gezamenlijk een ongekende impact hebben op de Europese brandstofmarkt.
Belangrijk is dat we vanuit operationeel oogpunt momenteel geen reële dreiging ondervinden van lege pompen bij tankstations. De dreiging is op de middellange termijn vooral prijs- en aanbodgerelateerd. Niettemin kan in een sector waar marges worden gemeten in centen per kilometer en contracten maanden of kwartalen van tevoren worden afgesloten, zelfs een gematigde prijsstijging bij een verminderd aanbod ernstige financiële turbulentie veroorzaken.
Geopolitiek vernietigt de toeleveringsketens van grondstoffen.
De voorraadcrisis wordt veroorzaakt door verschillende overlappende factoren, waarvan de meeste extern zijn en buiten de controle van de Europese marktpartijen vallen.
Rusland en de gevolgen van het Oekraïense conflict
Gerichte Oekraïense aanvallen op Russische raffinagecapaciteiten en het exportverbod van Moskou op bepaalde aardolieproducten hebben een van de historisch belangrijke bronnen van geraffineerde producten voor de Europese markt aanzienlijk verminderd. Hoewel Europa na de grootschalige Russische invasie van Oekraïne stappen heeft ondernomen om de leveringsbronnen te diversifiëren, bleek het vervangen van de Russische dieselvolumes moeilijker en duurder dan aanvankelijk gedacht.
Het Midden-Oosten en de Straat van Hormuz
Tegelijkertijd hebben de toenemende spanningen in het Midden-Oosten – waaronder militaire acties waarbij Iran betrokken is – de scheepvaart door de Straat van Hormuz, een van 's werelds belangrijkste transportroutes voor energie, ernstig verstoord. Hogere kosten voor vrachtverzekeringen, langere routes en vertragingen bij de levering hebben een directe impact op de uiteindelijke prijzen op de Europese groothandelsmarkten.
Harde cijfers van analysebureau Kpler illustreren de omvang van de daling: de Europese dieselimport daalde van 1,97 miljoen vaten per dag in januari van dit jaar naar slechts 1,56 miljoen vaten per dag in juli – een daling van meer dan 20 procent in slechts enkele maanden. Tegelijkertijd steeg de import van vliegtuigbrandstof, wat leidde tot een ongekende anomalie: voor het eerst in meer dan een jaar overtroffen de Europese groothandelsprijzen voor diesel die voor vliegtuigbrandstof. Dit is een signaal dat analisten van de energiemarkt zeer zorgwekkend vinden – en waar risicomanagers in de logistieke sector eveneens nauwlettend op moeten letten.
De dieselprijs wordt onafhankelijk van de olieprijs - een nieuw risico voor de industrie.
Een van de meest verontrustende trends die het bedrijfsmodel van veel transportbedrijven direct beïnvloedt, is de groeiende kloof tussen de prijzen van ruwe olie en diesel bij tankstations.
De prijs van Brent-olie is de afgelopen maanden fors gedaald en schommelt rond de 83 dollar per vat, deels als reactie op diplomatieke signalen over de mogelijkheid van vredesbesprekingen in conflictgebieden. Ondertussen ervaren automobilisten en wagenparkbeheerders in Europa weinig verlichting aan de pomp. Dit komt doordat de dieselprijs nu minder afhankelijk is van de ruwe olieprijs en veel meer van de raffinagecapaciteit, de beschikbaarheid van reserves en de wereldwijde handelsstromen – die allemaal nog steeds ernstig verstoord zijn.
De Verenigde Staten bieden een uitstekend vergelijkingspunt: de prijs van een gallon diesel is sinds het begin van de zomer met ongeveer 40 procent gestegen, terwijl de prijs van ruwe olie in dezelfde periode slechts met 5 procent is gestegen. Deze discrepantie illustreert een mechanisme dat we ook steeds vaker in Europa waarnemen: diesel heeft een eigen prijsdynamiek, onafhankelijk van ruwe olie.
Voor transportbedrijven vormt dit een ernstig structureel probleem. Veel langlopende contracten tussen vervoerders en hun klanten bevatten brandstofclausules die gekoppeld zijn aan de ruwe olieprijs – niet aan de werkelijke dieselprijs aan de pomp. In de praktijk daalt de Brent-olieprijs, eist de klant een lager vrachttarief en blijft de vervoerder recordhoge prijzen betalen bij het tanken. Deze informatie- en contractuele asymmetrie wordt de komende maanden een van de grootste bedreigingen voor de financiële liquiditeit van logistieke bedrijven.
Het einde van de door de overheid gefinancierde brandstofsubsidies - een dubbele klap voor luchtvaartmaatschappijen.
De situatie wordt verder gecompliceerd door het feit dat deze samenviel met het einde of de aanzienlijke vermindering van brandstofsubsidieprogramma's in veel landen van de Europese Unie. Overheden die, geconfronteerd met eerdere prijsschokken, belastingvoordelen en btw-verlagingen voor de brandstofsector hadden ingevoerd, besloten deze instrumenten juist in te trekken op een moment dat de prijsdruk op de markt weer toenam.
- Niemcy — De verlaging van de energiebelasting op brandstoffen is eind juni van dit jaar verlopen.
- Spanje — Het verlaagde btw-programma voor dieselbrandstof en de specifieke ondersteuning voor professionele wagenparken zijn afgerond.
- Italië, Tsjechië, Frankrijk — Beschermingsprogramma's voor de transportsector zijn beëindigd of aanzienlijk verminderd.
Als gevolg hiervan blijven de dieselprijzen bij tankstations in een groot deel van Europa ruim boven de grens van € 2 per liter. Volgens gegevens van de Europese brandstofmarkten worden de hoogste prijzen momenteel geregistreerd in Nederland (€ 2,42/l), Denemarken (€ 2,34/l) en Duitsland (€ 2,256/l). Voor vervoerders die internationale routes bedienen,rodoVoor luchtvaartmaatschappijen, met name diegenen die actief zijn in de West-Europese corridor, betekent dit de noodzaak van een uiterst nauwkeurige tankplanning en een actieve zoektocht naar voordeligere tarieven in transitlanden – een strategie die tijd en managementmiddelen vergt, en waarvan de effecten beperkt zijn.
Het fenomeen van starre winkelprijzen – een valkuil voor de logistiek.
Economen die zich bezighouden met de energiemarkt wijzen al langer op een asymmetrie in de prijsontwikkeling van brandstoffen: de prijzen stijgen snel wanneer de grondstofprijzen stijgen, maar dalen veel trager en met meer tegenzin, zelfs wanneer de olieprijzen dalen. Dit fenomeen, bekend als "starre" prijzen, is in de huidige marktsituatie bijzonder sterk aanwezig.
Zoals Międzyna benadruktrodoVolgens de Internationale Wegtransportunie (IRU) weerspiegelen de brandstofprijzen aan de pomp nog steeds de hoge transport- en raffinagekosten van de voorgaande maanden. Een eventuele prijscorrectie zal zich over een langere periode uitstrekken – en de transportsector moet nu direct de rekeningen betalen. Voor bedrijven met voldoende liquide middelen voor meerdere weken, vormt elke maand met hogere brandstofkosten, zonder de mogelijkheid om deze door te berekenen aan klanten, een reëel risico op liquiditeitsverlies.
Perspectief op bedrijfsrisico's: Wie loopt het meeste risico?
Vanuit het perspectief van partnerrisicoanalyse – cruciaal voor lezers van EURODEBT.eu – creëert de huidige situatie op de dieselmarkt verschillende duidelijke risicogroepen binnen de transport- en logistieke sector.
Kleine en middelgrote transportbedrijven (kmo's)
Dit is het segment dat het meest kwetsbaar is voor de beschreven turbulentie. Kleinere transportbedrijven hebben van nature lagere marges, beperkte kapitaalbuffers en minder onderhandelingsmacht bij contractonderhandelingen. Ze missen de mogelijkheid om risico's af te dekken via termijnmarkten of langetermijncontracten voor brandstof af te sluiten met grote leveranciers. Veel van hen draaien momenteel al break-even bij de huidige marktprijzen. Aanhoudende kostendruk in de komende maanden zal waarschijnlijk leiden tot langere betalingsachterstanden, langere betalingstermijnen voor leveranciers en onderaannemers en, bijgevolg, een golf van faillissementen in dit segment.
Vervoerders met olie-indexcontracten
Bedrijven die langlopende contracten hebben afgesloten met brandstofclausules die gekoppeld zijn aan de Brent-olieprijs – in plaats van aan de werkelijke dieselprijs – kunnen zich binnenkort in een uiterst lastige situatie bevinden. Naarmate de olieprijs daalt en diesel duur blijft, krimpen de marges drastisch. Het herzien van de brandstofclausules in alle lopende contracten zou nu een prioriteit moeten zijn voor zowel vervoerders als transportdienstverleners die zich zorgen maken over de stabiliteit van hun toeleveringsketens.
Vervoerders die afhankelijk zijn van West-Europese routes
Bedrijven die veelvuldig gebruikmaken van de wegen in Duitsland, Nederland, Denemarken en Oostenrijk hebben onevenredig hogere brandstofkosten dan concurrenten die actief zijn in de goedkopere corridors van Oost- en Zuid-Europa. Deze kostenongelijkheid kan een doorslaggevende factor zijn bij het bepalen van concurrentievoordeel of juist het niet winnen van logistieke contracten.
Inflatierisico voor de gehele economie
De gevolgen van de dieselcrisis zullen niet beperkt blijven tot de transportsector. Dieselbrandstof is essentieel voor een groot deel van de reële economie: landbouw, bouw, industriële verwarming en bezorgdiensten voor de laatste kilometers. Stijgende transportkosten hebben een directe invloed op de prijzen van vrijwel alle producten die aan winkels en magazijnen worden geleverd.
In de komende wintermaanden, wanneer de vraag naar diesel seizoensgebonden toeneemt en de reserves laag blijven, bestaat er een reëel risico op aanhoudende inflatiedruk als gevolg van energie- en transportkosten. Analisten van Goldman Sachs en S&P Global Energy schatten dat het risico op structureel hoge prijzen door fysieke tekorten momenteel groter is voor diesel dan voor ruwe olie zelf – waardoor deze grondstoffencategorie een unieke macro-economische risicofactor vormt.
Wat moeten risicomanagers nu doen?
Gezien het beschreven scenario vereist professioneel risicomanagement in de toeleveringsketen en het transport het nemen van specifieke preventieve maatregelen:
- Audit van de brandstofclausule — verificatie van alle actieve contracten met betrekking tot de vraag of de indexering is gebaseerd op de olieprijs of de actuele dieselprijs; heronderhandeling van de voorwaarden indien nodig.
- Het monitoren van de toestand van onderaannemers — Actieve verificatie van de financiële stabiliteit van kleine en middelgrote vervoerders in de leveranciersportefeuille; frequentere controle van debiteurenregisters en informatiebureaus
- Diversificatie van de transportketen — het vermijden van een te grote concentratie van volumes bij één vervoerder, vooral een kleine, die de prijsdruk van de komende maanden mogelijk niet zal overleven.
- Kostenscenario-analyse — inclusief varianten in de begrotingen voor het vierde kwartaal van 2024 en het eerste kwartaal van 2025, uitgaande van een verdere stijging van de dieselprijzen met 10-20 procent ten opzichte van de huidige niveaus.
- Overzicht van de betalingsvoorwaarden — het overwegen van het verkorten van betalingstermijnen voor kleine vervoerders als een vorm van ondersteuning van hun liquiditeit in ruil voor een garantie voor de continuïteit van de routedienst
Sommering
De Europese dieselmarkt gaat de winter in met historisch lage voorraden, verstoorde toeleveringsketens en zonder de door de overheid geboden prijsbescherming die de kostenstijgingen in voorgaande jaren opving. De combinatie van deze factoren, samen met de aanhoudende lage verkoopprijzen, een groeiend verschil tussen de olie- en dieselprijzen en dalende spotvrachttarieven, creëert een bijzonder ongunstige situatie voor logistieke bedrijven, met name voor het mkb.
Voor risicomanagers en eigenaren van transportbedrijven is het signaal duidelijk: de tijd voor reactief beheer van deze dreiging is voorbij. Het is tijd voor proactieve, preventieve maatregelen – zowel voor hun eigen financiën als voor het controleren van hun zakenpartners. Bedrijven die de komende maanden nalaten de gezondheid van hun transportonderaannemers in de gaten te houden, kunnen onverwacht zonder logistieke capaciteit komen te zitten op het slechtst denkbare moment: midden in de winterpiek.




