

European Cargo in faillissement: het faillissement van de Britse vrachtvervoerder treft toeleveringsketens vanuit China.
De Britse vrachtluchtvaartmaatschappij European Cargo Limited is op 3 juni 2026 officieel onder bewind geplaatst en heeft haar activiteiten beëindigd, waarbij haar vloot van zeven Airbus A340-600-vliegtuigen aan de grond staat in Bournemouth en Teesside. De ondergang van de vervoerder, die gespecialiseerd was in het vervoer van e-commercegoederen op routes China–Verenigd Koninkrijk, creëert een capaciteitstekort op regionale luchthavens en leidt tot een direct risico voor expediteurs en importeurs. De bewindvoerders van Teneo Financial Advisory hebben de controle over de activa van het bedrijf overgenomen.
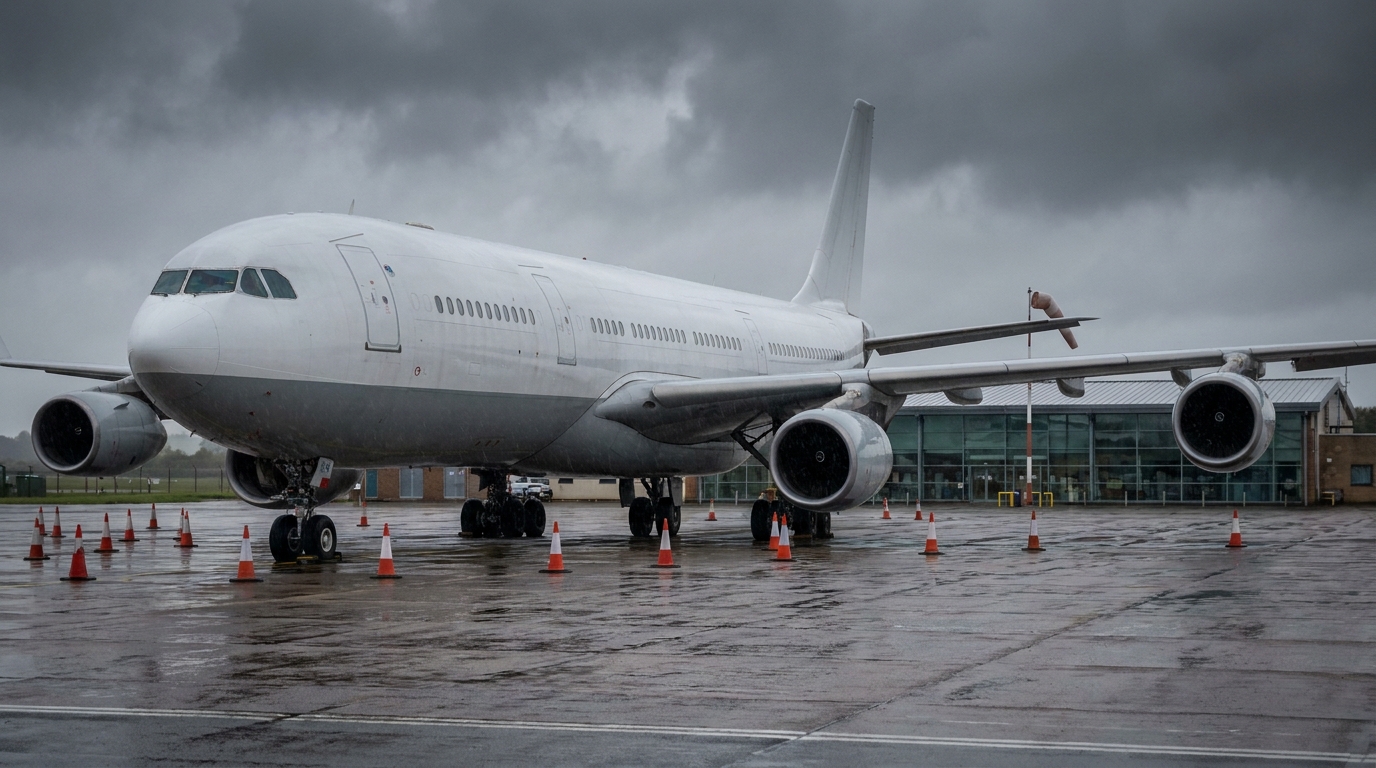
De Britse vrachtluchtvaartmaatschappij European Cargo Limited is op 3 juni 2026 officieel onder curatele gesteld, waarmee een einde kwam aan haar operationele activiteiten. De vloot van zeven Airbus A340-600-vliegtuigen bleef aan de grond staan op de luchthavens van Bournemouth en Teesside. Het besluit om een curateleprocedure te starten volgt na weken van feitelijke opschorting van vluchten. De laatste vluchten onder de code SE/URO werden geregistreerd op 19 mei 2026. Het faillissement van de luchtvaartmaatschappij is een belangrijke waarschuwing voor expediteurs en importeurs die actief zijn tussen China en het Verenigd Koninkrijk.
Einde van de werkzaamheden: vloot staat stil, managers nemen het over.
Stuart Morris, Robert Fishman en David Soden van Teneo Financial Advisory Limited, een van de toonaangevende adviesbureaus in het Verenigd Koninkrijk gespecialiseerd in herstructurering en insolventie, zijn onder curatele gesteld van European Cargo Limited. Hun prioriteit is het veiligstellen van de activa van het bedrijf en het onderzoeken van de haalbaarheid van de verkoop van de activa of een gedeeltelijke herstructurering van de onderneming. In de praktijk betekent dit dat het lot van de vliegtuigen, de bestaande operationele slots en alle contracten met onderaannemers opgeschort blijven totdat de procedure is afgerond.
Gegevens van vluchtvolgsystemen, waaronder FlightAware, bevestigen dat de daadwerkelijke stopzetting van de activiteiten al plaatsvond vóór de formele faillissementsverklaring. Na 19 mei 2026 voerde geen enkel vliegtuig van European Cargo nog commerciële vluchten uit. Zes vliegtuigen, met registraties zoals G-ECLB, G-ECLC en G-ECLN, stonden geparkeerd op hun thuisbasis in Bournemouth (BOH), terwijl het zevende vliegtuig werd overgebracht naar Teesside Airport (MME). Teesside werd de locatie van een bijzonder bittere en symbolische climax in dit verhaal.
Vestiging in Teesside: opening in maart, faillissement in juni.
Slechts drie maanden voor het formele faillissement, in maart 2026, vierde European Cargo de opening van een nieuwe operationele basis op Teesside Airport. De plannen die destijds werden aangekondigd, voorzagen in vijf langeafstandsvrachtvluchten per week vanaf deze locatie – vluchten bedoeld om te voldoen aan de vraag naar snelle levering van e-commercegoederen die vanuit China naar de Britse markt werden geïmporteerd. De aankondiging werd gepresenteerd als een nieuw hoofdstuk in de geschiedenis van de luchtvaartmaatschappij en bewijs van een gestabiliseerd bedrijfsmodel na de uitdagende pandemieperiode.
De realiteit bleek echter volkomen anders. Ambitieuze plannen om het routenetwerk uit te breiden werden nooit volledig gerealiseerd en de investering in de opening van een nieuwe basis kon de toch al gespannen financiële situatie van het bedrijf alleen maar verergeren. Voor de regio Teesside, die had gerekend op de economische opleving die de nieuwe rederij met zich meebracht, was het faillissement van European Cargo een pijnlijke tegenslag – des te meer omdat het zo kort na de officiële openingsceremonie plaatsvond.
Het A340-businessmodel: een riskante gok op gebruikte viermotorige straalvliegtuigen.
Om de redenen voor het faillissement van European Cargo te begrijpen, moeten we teruggaan naar het bedrijfsmodel dat aan de basis lag van de gehele strategie van de luchtvaartmaatschappij. De vloot was volledig opgebouwd rond Airbus A340-600-toestellen – langeafstandsvliegtuigen met vier motoren die Virgin Atlantic uit de passagiersdienst aan het uitfaseren was. In een tijd waarin de meeste vrachtmaatschappijen wereldwijd investeerden in moderne, tweemotorige widebody-vliegtuigen – zoals de Boeing 777F en de Airbus A330-200F – ging European Cargo tegen de stroom in.
Vanuit een kortetermijnperspectief was deze strategie logisch. De toegang tot afgedankte A340's was relatief goedkoop, en de vliegtuigen zelf hebben een aanzienlijke vrachtcapaciteit en een groot bereik, waardoor directe vluchten tussen China en het Verenigd Koninkrijk mogelijk zijn zonder tussenstops om bij te tanken. Tijdens de piek van de COVID-19-pandemie werden deze vliegtuigen aanvankelijk gebruikt voor het transport van persoonlijke beschermingsmiddelen (PBM's), toen de wereldwijde vraag naar dergelijke middelen enorm was en de vrachtprijzen recordhoogtes bereikten. In de loop der tijd transformeerde European Cargo zich tot een leverancier van vrachtcapaciteit voor de snelgroeiende e-commercesector.
Het probleem was echter dat viermotorige vliegtuigen structureel veel duurder waren in gebruik dan hun tweemotorige tegenhangers. Een hoger brandstofverbruik, complexere en duurdere onderhoudsbeurten, een beperktere beschikbaarheid van gekwalificeerde technici en een toenemende leeftijd van de vliegtuigen resulteerden in operationele kosten die, onder de nieuwe marktomstandigheden, moeilijk te dekken waren met vrachtinkomsten.
Marktomgeving: vrachtvliegtuigen die in het ruim van hun passagiers worden vervoerd, snoepen een deel van de markt af, de marges dalen.
De ineenstorting van de Europese vrachtmarkt maakt deel uit van een bredere markttrend die de Europese vrachtsector sinds 2022 vormgeeft. Na recordbrekende pandemiejaren, waarin er een tekort was aan vrachtcapaciteit en spotprijzen historische hoogtepunten bereikten, is de vrachtmarkt een fase van normalisatie ingegaan – een normalisatie die zeer pijnlijk is gebleken voor nichebedrijven.
Een belangrijke factor die de kostenberekening voor vervoerders zoals European Cargo veranderde, was de massale hervatting van het passagiersvervoer door grote luchtvaartmaatschappijen. Elk passagiersvliegtuig voor langeafstandsvluchten heeft automatisch vrachtruimte in het ruim – ruimte in het vrachtruim die passagiersluchtvaartmaatschappijen aan de vrachtmarkt aanbieden als extra inkomstenbron. Naarmate de passagiersnetwerken weer normaal functioneerden, kwam er honderdduizenden tonnen extra vrachtcapaciteit op de markt, die grote, geïntegreerde vervoerders tegen concurrerende prijzen konden aanbieden, waardoor de vaste kosten van de vlucht werden gedekt met de inkomsten uit passagiersvervoer.
Voor gespecialiseerde vrachtvervoerders die afhankelijk waren van dure, onderhoudsintensieve vliegtuigen, betekende dit een dramatische daling van de marges. De vrachtopbrengsten – de tarieven per kilogram vervoerde vracht – daalden tot een niveau waarop het exploiteren van de viermotorige A340's onrendabel werd. In zo'n situatie vergrootte elke maand dat de vliegtuigen in gebruik bleven het financiële tekort alleen maar.
Gevolgen voor expediteurs en importeurs: capaciteitstekort in regio's
Het faillissement van European Cargo is niet alleen een probleem voor de aandeelhouders en schuldeisers van het bedrijf. Voor het logistieke ecosysteem dat e-commerce-importen van China naar het Verenigd Koninkrijk verzorgt, betekent de plotselinge terugtrekking van de vervoerder uit de markt daadwerkelijke operationele verstoringen.
European Cargo had een duidelijk afgebakende marktpositie: het bood directe vrachtverbindingen naar regionale luchthavens – Bournemouth en Teesside – waarmee de overbelaste logistieke knooppunten in Londen (Heathrow, Gatwick, Stansted) werden omzeild. Voor expediteurs die klanten in Zuid-Engeland en het noorden van het land bedienden, was dit een waardevol alternatief voor dure en tijdrovende doorvoer via grote havens. Het verlies van deze capaciteit dwingt importeurs om naar alternatieve oplossingen te zoeken – vaak tegen hogere kosten en met langere doorvoertijden.
- Hogere spotkosten: Expediteurs die capaciteit zoeken bij alternatieve vrachtvervoerders zullen hogere tarieven moeten accepteren dan die welke European Cargo aanbiedt op grond van haar contractuele afspraken.
- Langere levertijd: De noodzaak om vracht via grote knooppunten in Londen of continentaal Europa (bijv. Frankfurt, Amsterdam) te vervoeren, kan de doorlooptijd van de toeleveringsketen met één of twee dagen verlengen.
- Risico voor vorderingen: Bedrijven die nog openstaande facturen hadden of vooruitbetalingen hadden gedaan voor vrachtcapaciteit bij European Cargo, kunnen problemen ondervinden bij het terugvorderen van geld tijdens een administratieve procedure.
- Druk om de capaciteit te beperken: E-commercebedrijven die afhankelijk zijn van regelmatige leveringen vanuit China, moeten onmiddellijk actie ondernemen om alternatieve capaciteit bij andere vervoerders te contracteren voordat het probleem escaleert.
Waarschuwingssignalen die je eerder had moeten opmerken
Vanuit het perspectief van bedrijfsrisicoanalyse biedt de zaak European Cargo belangrijke lessen. Verschillende waarschuwingssignalen waren al ruim van tevoren zichtbaar, zowel voor de commerciële als de financiële partners van de vervoerder.
Ten eerste was de keuze voor een vloot gebaseerd op het uitfaseren van viermotorige vliegtuigen een strategisch risico dat al bij de lancering duidelijk was. De consensus in de sector over de kostenvoordelen van tweemotorige vliegtuigen is geen geheim; deze was openbaar beschikbaar en geanalyseerd door elke rationele waarnemer van de vrachtmarkt.
Ten tweede wezen de dynamiek van de vrachtmarkt na de pandemie vanaf 2022 duidelijk op een dreigende afname van de marges. Vervoerders die voor hun winstgevendheid afhankelijk waren van de hoge vrachtprijzen tijdens de pandemie, zonder een plan voor marktnormalisatie, namen aanzienlijke risico's.
Ten derde zijn de ambitieuze uitbreidingsplannen (de opening van de vestiging in Teesside in maart 2026) op een moment dat de markt signalen afgaf van dalende winstgevendheid, een klassiek symptoom van management dat zijn eigen financiële mogelijkheden overschat onder druk om groei te laten zien.
Voor risicomanagers en verladers is de belangrijkste les eenvoudig: de financiële gezondheid van niche-vrachtvervoerders moet regelmatig in de gaten worden gehouden, vooral wanneer ze afhankelijk zijn van een eigen vloot of ambitieuze expansieplannen hebben in een uitdagende marktomgeving.
Wat zijn de volgende stappen voor activa en wagenpark?
De curatoren van Teneo Financial Advisory hebben nu de taak om de activa van het bedrijf op de meest voordelige manier te gelde te maken. De vliegtuigen zelf blijven de belangrijkste activa – zeven A340-600's – hoewel hun marktwaarde momenteel beperkt is gezien de wereldwijde trend weg van viermotorige platforms. Potentiële kopers zouden operators uit opkomende markten kunnen zijn of gespecialiseerde bedrijven die zich bezighouden met het demonteren en verkopen van reserveonderdelen (part-out).
Het is de moeite waard om de voortgang van de administratieve procedure te volgen, met het oog op mogelijke vorderingen op zakenpartners en de omvang van de verplichtingen jegens werknemers. Teneo Financial Advisory zal verdere aankondigingen publiceren naarmate de procedure vordert. Alle belanghebbenden met financiële banden met het bedrijf dienen deze te volgen.
Perspectief op bedrijfsrisico's: conclusies voor de markt
Het faillissement van European Cargo Limited is verder bewijs dat de luchtvrachtmarkt een nieuwe fase ingaat – een fase die veeleisender is voor gespecialiseerde nichebedrijven en gunstiger voor geïntegreerde vervoerders met zowel passagiersvloten als vrachtvliegtuigen.rodoGezien de dalende marges en de toenemende concurrentie van vrachtvliegtuigen, zijn degenen die hun vaste kosten kunnen afschrijven binnen een gediversifieerd inkomstenmodel de winnaars.
Voor Europese transport- en logistieke bedrijven zou de zaak European Cargo een aanleiding moeten zijn om hun eigen leveranciersverificatieprocedures te herzien. Het regelmatig controleren van de financiële gezondheid van belangrijke leveranciers van luchtvrachtcapaciteit – met name de vlootgrootte, het kostenmodel en de financiële geschiedenis – is een fundamentele vereiste voor het beheersen van operationele risico's in de toeleveringsketen.




