

Herziening van de Eurovignetrichtlijn 2026: nieuwe tolheffing voor vrachtwagens en het groeiende risico op insolventie in de transportsector
De Transportcommissie van het Europees Parlement heeft op 2 september 2026 de herziening van de Eurovignetrichtlijn goedgekeurd, waarbij een nieuw systeem van wegheffingen wordt ingevoerd dat rechtstreeks is gekoppeld aan de CO2-uitstoot van vrachtwagens. Deze veranderingen zorgen voor een enorme kostendruk bij vervoerders met traditionele dieselvloten, die vooral kleine en middelgrote bedrijven uit Midden- en Oost-Europa zwaar treft. Volgens analyses van ICCT kan het verschil in de totale eigendomskosten tussen een elektrische vrachtwagen en een voertuig met verbrandingsmotor tegen 2030 oplopen tot 25%, wat de financiële positie van de sector fundamenteel zal veranderen.
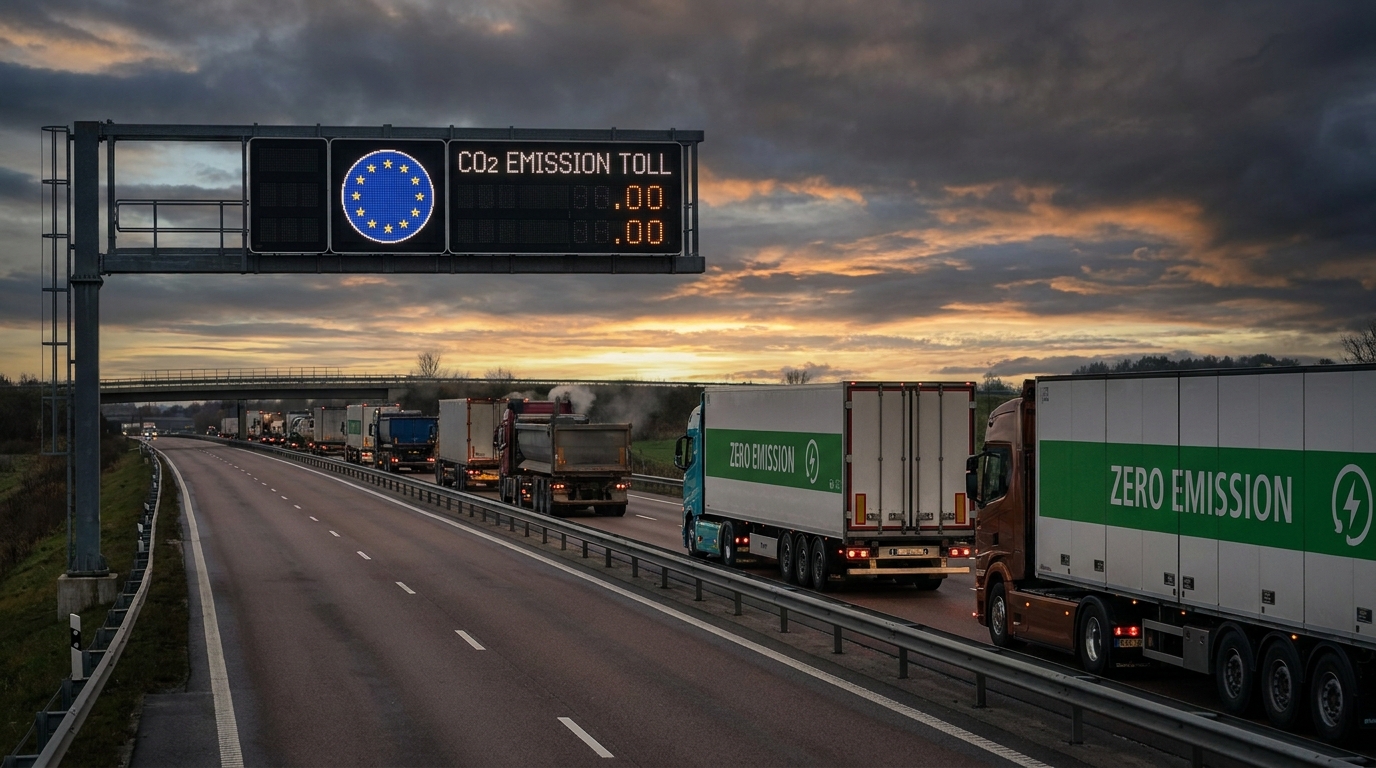
Op 2 september 2026 heeft de Transportcommissie van het Europees Parlement een voorlopig akkoord bereikt over de herziening van de Eurovignetrichtlijn, die de tolheffing voor zware vrachtwagens regelt. De stemming – 30 voor, 5 tegen en 4 onthoudingen – bevestigde het politieke compromis dat de Raad van de EU en het Europees Parlement in juni 2026 hadden bereikt. De nieuwe regelgeving, die direct gekoppeld is aan de CO2-emissienormen die op 1 juli 2026 van kracht worden, zal de financiële basis van het Europese wegtransport veranderen. Voor risicomanagers en eigenaren van logistieke bedrijven betekent dit één ding: het is tijd voor een fundamentele herziening van de financiële stabiliteit van zakenpartners in de transportsector.
Waar komt deze herziening vandaan en wat is de oorzaak ervan?
De eurovignetrichtlijn was in zijn oorspronkelijke vorm een van de hoekstenen van het EU-systeem voor het heffen van wegenbelasting voor zware vrachtwagens. De richtlijn werd echter jarenlang bekritiseerd vanwege de inconsistentie met de klimaatdoelstellingen van de Europese Unie, aangezien de aan transporteurs opgelegde heffingen de werkelijke CO2-uitstoot van individuele voertuigen niet adequaat weerspiegelden.
De herziening, die is afgerond om samen te vallen met de inwerkingtreding van de nieuwe CO2-emissienormen voor zware voertuigen in juli 2026, heeft tot doel dit te veranderen. EU-wetgevers hebben besloten het tolheffingssysteem rechtstreeks te koppelen aan de emissieklasse van een voertuig, waardoor een krachtige economische stimulans ontstaat om de decarbonisatie van transportvloten te versnellen. In de praktijk betekent dit dat dieselvrachtwagens steeds duurder zullen worden in gebruik – niet alleen door stijgende brandstofprijzen, maar ook door steeds hogere tolheffingen.
Het politieke compromis dat aan de stemming in september 2026 voorafging, was het resultaat van maandenlange onderhandelingen. Dat het vlak voor de inwerkingtreding van de nieuwe CO2-emissienormen werd bereikt, was geen toeval: het doel was ervoor te zorgen dat de regelgeving voor tolheffing op de wegen gereed was op het moment dat de auto- en transportsector een nieuw tijdperk van regelgeving ingingen.
Wat verandert de richtlijn precies? Belangrijkste bepalingen
Korting voor voertuigen met lage of geen uitstoot.
Het belangrijkste instrument in de herziene richtlijn is een systeem van preferentiële tolheffingen voor voertuigen met lage emissies. De lidstaten van de Europese Unie krijgen de mogelijkheid – maar niet de verplichting – om aanzienlijke kortingen te bieden voor dergelijke voertuigen.
- Tot en met 30 juni 2031: EU-landen kunnen het standaard tolbedrag met maximaal verlagen. 75% voor vrachtwagens met lage emissies.
- Na 1 juli 2031: Het maximale kortingsniveau wordt verlaagd naar 50% standaardtarief.
- Kernvoorwaarde: Voordelige tarieven voor emissiearme voertuigen kunnen alleen worden toegekend als het betreffende land nog gunstigere voorwaarden – of een volledige vrijstelling van heffingen – heeft voor volledig emissievrije voertuigen, met name volledig elektrische vrachtwagens.
Deze laatste voorwaarde is met name belangrijk vanuit het perspectief van de architectuur van het gehele systeem. Europese wetgevers hebben ervoor gezorgd dat de voorkeurshiërarchie duidelijk en onomkeerbaar is: de hoogste financiële voordelen moeten naar de exploitanten gaan die de meest radicale technologische sprong voorwaarts hebben gemaakt – dat wil zeggen, de uitstoot volledig hebben geëlimineerd, niet slechts verminderd.
Rechtszekerheid en uniforme definities
De herziening verduidelijkt tevens de definities van belangrijke termen die voorheen tot interpretatieverschillen tussen individuele lidstaten hebben geleid. De wijziging verduidelijkt:
- Voertuigdefinities emissievrij en emissiearm in de context van tolheffing op wegen.
- Criteria voor het indelen van voertuigen in afzonderlijke categorieën CO2-emissieklassen.
- Status gespecialiseerde voertuigen — zoals vuilniswagens of zwaar bouwmaterieel — die tot nu toe in een regelgevend grijs gebied verkeerden.
Voor bedrijven zoals Axxès – een exploitant van tolheffingssystemen actief op de Franse en Europese markt – betekent het uniformeren van definities een efficiënter tariefbeheer en het voorkomen van kostbare interpretatiegeschillen met nationale overheden. Voor vervoerders neemt het de onzekerheid weg over het tolbedrag dat ze voor een bepaald voertuig op een bepaalde route moeten betalen.
Wat ontbrak - aerodynamica van de trailer uitgesteld
Het is belangrijk op te merken dat Europese wetgevers hebben besloten ontslag nemen Een van de aanvankelijk overwogen mechanismen was het aanpassen van de tolheffing op basis van de aerodynamica van de getrokken trailer. Het idee was om vervoerders te belonen die trailers met betere aerodynamische eigenschappen gebruikten, wat zich vertaalt in een lager brandstofverbruik en minder uitstoot.
Uiteindelijk werd geconcludeerd dat de implementatie van een dergelijk systeem operationeel te complex zou zijn, met name voor inspecties langs de weg, waar snelle en ondubbelzinnige identificatie van de voertuigcategorie cruciaal is. De Europese Commissie heeft echter aangekondigd dat het onderwerp in toekomstige wetgevingsprocessen mogelijk opnieuw aan de orde komt. Voor transportbedrijven en trailerfabrikanten betekent dit dat investeringen in aerodynamica nog steeds wettelijke voordelen kunnen opleveren, zij het iets later dan oorspronkelijk gepland.
De revolutie in kostenboekhouding: wat zeggen de gegevens?
Veranderende regels voor tolheffing op de weg zijn slechts één van de vele factoren die de economie van het Europese wegvervoer momenteel beïnvloeden. In combinatie met andere kostentrends kan de impact ervan echter wel eens ingrijpend zijn.
Onderzoek uitgevoerd door ICCT (International Council on Clean Transportation) presenteert concrete cijfers. Analisten van deze organisatie hebben berekend dat vrijstelling van tolheffing Dit zou betekenen dat de totale eigendomskosten (TCO) van een elektrische trekker voor langeafstandstransport in 2026 lager zouden liggen. 4,9% lager dan de kosten van een vergelijkbaar dieselvoertuig.
Het beeld verandert drastisch wanneer we de maximale CO2-uitstootheffingen voor voertuigen met een verbrandingsmotor in de berekening meenemen. In dit scenario:
- In 2026 zullen elektrische tractorunits goedkoper in gebruik zijn door 15,8% vergeleken met diesel.
- Tegen 2030 zou dit voordeel kunnen oplopen tot bijna 25%.
Dit zijn geen marginale verschillen. Aangezien de operationele marges in de sector vaak niet meer dan een paar procent bedragen, kan een verschil van 15-25% in totale eigendomskosten (TCO) het verschil betekenen tussen een transportbedrijf en zijn toekomst. Kredietanalisten en risicomanagers zouden deze cijfers als maatstaf moeten gebruiken bij het beoordelen van de financiële gezondheid van een vervoerder.
Wie loopt het meeste risico? Risicokaart voor de TFL-sector.
De nieuwe regelgeving treft niet alle deelnemers aan de transportmarkt in gelijke mate. Geografische en structurele analyses stellen ons in staat groepen entiteiten te identificeren die bijzonder kwetsbaar zijn voor een verslechtering van hun financiële situatie als gevolg van de herziening van de Eurovieniata.
Kleine en middelgrote transportbedrijven - centraal in het risico.
De Europese markt voor wegtransport is sterk gefragmenteerd. Duizenden kleine en middelgrote bedrijven – met een paar of een dozijn voertuigen, vaak gefinancierd via leasing – vormen de ruggengraat ervan. Deze bedrijven zijn om verschillende redenen het meest kwetsbaar voor de gevolgen van de herziening van de Eurovieniata:
- Oude vloot: MKB-transportbedrijven vervangen hun wagenpark minder vaak dan grote bedrijven. Hun vrachtwagens zijn vaak al meerdere jaren oud en voldoen vaak niet eens aan de Euro VI-norm, laat staan aan de emissienormen.
- Beperkte toegang tot financiering: De aanschaf van een elektrische vrachtwagen kost €300 tot €500 of meer. Voor een kleine transporteur met een krappe financiële positie en een geschiedenis van moeilijke kredietverlening is een dergelijke investering zonder externe hulp simpelweg onhaalbaar.
- Lage operationele marges: In een omgeving met hevige prijsconcurrentie, die we met name zien in de segmenten voor groupage- en FTL-vracht, verlaagt elke extra operationele kostenpost de toch al krappe marge direct.
- Beperkte onderhandelingsmacht: Grote logistieke bedrijven proberen mogelijk stijgende kosten door te berekenen aan hun klanten. Kleine onderaannemers, die afhankelijk zijn van een of enkele grote opdrachtgevers, hebben aanzienlijk minder ruimte om over tarieven te onderhandelen.
Vervoerders uit Centraal- en Oost-Europa staan onder druk.
Transportbedrijven uit Polen, de Baltische staten, Tsjechië, Slowakije, Roemenië en Bulgarije verdienen speciale aandacht. Deze landen leveren momenteel het grootste aandeel transportdiensten op de Europese markt – en juist daar is de concentratie van kleine bedrijven met verouderde wagenparken het hoogst.
Poolse vervoerders, die toonaangevende spelers zijn in de Europese cabotage en het internationale transport.rodoZe opereren voornamelijk met dieselvoertuigen. Elektromobiliteit in het zwaar wegtransport staat in dit deel van Europa nog in de kinderschoenen: de laadinfrastructuur is rudimentair en de beschikbaarheid van financiering voor de omschakeling van wagenparken is aanzienlijk lager dan in West-Europa. Stijgende tolheffingen voor dieselvoertuigen zullen deze vervoerders daarom harder en sneller treffen dan velen verwachten.
Marktconsolidatie – een onvermijdelijk gevolg
De economische logica van de nieuwe regelgeving leidt tot één bijna onvermijdelijke conclusie: de transportmarkt in Europa staat voor een uitdaging. versnelde consolidatieGrote logistieke concerns met het kapitaal om hun wagenpark te moderniseren, toegang tot groene financiering en onderhandelingsmacht met klanten zullen een structureel concurrentievoordeel behalen. Kleinere bedrijven die er niet in slagen te transformeren – of onvoldoende financiële steun te verkrijgen – lopen een reëel risico op liquiditeits- en solvabiliteitsverlies.
Voor de sector als geheel betekent dit minder, maar sterkere spelers. Voor logistieke dienstverleners en hun klanten betekent dit mogelijk hogere vrachtprijzen in de komende jaren, omdat het aanbod van transportdiensten wordt beperkt door het vertrek van zwakkere spelers uit de markt.
Perspectief op risicobeoordeling: Waar moeten risicoanalisten en -managers op letten?
De herziening van de Eurovignetrichtlijn introduceert een cruciale nieuwe dimensie bij de beoordeling van de krediet- en bedrijfsrisico's van bedrijven in de transportsector. Voor risicomanagers, financiële analisten en eigenaren van bedrijven die transportdiensten inhuren, zijn dit de belangrijkste waarschuwingsindicatoren waarmee rekening moet worden gehouden bij due diligence-onderzoeken en de continue monitoring van partners:
- Leeftijd en emissiestructuur van het wagenpark: Een vervoerder met een wagenpark van Euro V-voertuigen of ouder, zonder een plan voor de vervanging van het wagenpark, is de komende 2-4 jaar een risicovolle entiteit. De cruciale vraag is: hoe snel zullen hun operationele kosten stijgen als gevolg van de nieuwe heffingen?
- Aanwezigheid of afwezigheid van een transformatiestrategie: Een bedrijf dat geen plan heeft om zijn wagenpark te decarboniseren – zelfs niet in de beginfase – geeft een verontrustend signaal af. In een sector waar de regelgeving rondom elektrificatie steeds strenger wordt, vertaalt een gebrek aan strategie zich in een gebrek aan aanpassingsvermogen.
- Liquiditeits- en schuldratio's: Stijgende operationele kosten in combinatie met lage marges tasten de financiële liquiditeit snel aan. Bedrijven met een hoge schuld/EBITDA-ratio en een lage rentedekkingsratio moeten worden beschouwd als potentiële schuldenlastkandidaten.
- Toegang tot financiering en bankrelaties: Een vervoerder met actieve kredietlijnen en een aantoonbare geschiedenis van samenwerking met financiële instellingen heeft een grotere kans om de transitieperiode te overleven. Het ontbreken van dergelijke relaties of een geschiedenis van kredietproblemen zijn alarmerende signalen.
- Geografische en klantdiversificatie: Bedrijven die sterk afhankelijk zijn van één enkele markt of klant zijn gevoeliger voor schokken. Omzetconcentratie in combinatie met stijgende kosten is een giftige combinatie.
- Structuur van klantcontracten: Kan de vervoerder prijsstijgingen doorberekenen aan zijn klanten? Langetermijncontracten met vaste tarieven die vóór 2026 zijn afgesloten, kunnen een valkuil vormen voor bedrijven die deze niet kunnen heronderhandelen.
Regelgevingscontext – De richtlijn als onderdeel van een groter geheel
De herziening van Eurovieniata staat niet op zichzelf. Het is onderdeel van een veel breder regelgevingspakket waarmee de Europese transportsector de komende jaren te maken krijgt. CO2-emissienormen voor zware voertuigen, de Richtlijn inzake alternatieve brandstoffen (AFID), ESG-rapportageverplichtingen en cabotageregelingen zorgen allemaal voor complexe en toenemende regelgevingsdruk.
In deze context is het eurovignet uniek omdat de impact ervan onmiddellijk en direct meetbaar is in kostenberekeningen. Terwijl kleinere bedrijven ESG-vereisten tijdelijk kunnen negeren (tenminste totdat ze een voorwaarde worden voor het verkrijgen van contracten of financiering), moeten er nu hogere tolheffingen worden betaald voor elke gereden kilometer.
Het is ook belangrijk om te weten dat de richtlijn lidstaten enige speelruimte geeft bij het toepassen van kortingen, maar dit niet verplicht stelt. Dit betekent dat de specifieke tarieven per land zullen verschillen, waardoor het voor grensoverschrijdende vervoerders lastig is om hun kosten nauwkeurig te plannen. Voor bedrijven die gelijktijdig in meerdere markten actief zijn, wordt het bijhouden van de actuele tarieven in elk land een cruciaal onderdeel van het operationeel beheer.
Kansen overschaduwd door bedreigingen – wie profiteert van de nieuwe regelgeving?
Hoewel de overheersende toon in de discussie over de herziening van het Eurovisie Songfestival er een van bezorgdheid is – vooral in derodoVoor kleine en middelgrote vervoerders is het ook de moeite waard om de positieve aspecten van de nieuwe regelgeving te benadrukken voor degenen die er klaar voor zijn of zich erop kunnen voorbereiden.
Bedrijven die vroegtijdig investeren in de elektrificatie of waterstofconversie van hun wagenpark, zullen al in 2026 een meetbaar kostenvoordeel behalen. Naarmate de tijd verstrijkt en de belastingen op voertuigen met verbrandingsmotoren stijgen, zal dit voordeel toenemen – mogelijk tot een verschil van 25% in de totale eigendomskosten (TCO) in 2030. Dit kan een doorslaggevende factor zijn bij het binnenhalen van contracten met grote klanten, die steeds vaker de CO2-voetafdruk van logistieke dienstverleners meewegen in hun aankoopbeslissingen.
Fabrikanten van elektrische vrachtwagens en laadinfrastructuur hebben de kans ook gezien: de vraag naar hun producten en diensten zal toenemen naarmate de economische druk voor transitie toeneemt. Lease- en financieringsmaatschappijen die groene financiering voor transport aanbieden, zullen hier eveneens van profiteren: met het juiste productportfolio kunnen zij belangrijke partners worden in het transformatieproces van wagenparken.
Samenvatting: Nieuw tijdperk, nieuwe risico's, nieuwe beoordelingsnormen
De goedkeuring van de herziening van de Eurovignetrichtlijn door de Transportcommissie van het Europees Parlement markeert een keerpunt voor de Europese wegtransportsector. De nieuwe regelgeving, die nauw verbonden is met de CO2-emissienormen die vanaf juli 2026 van kracht zijn, creëert een krachtige economische motor om de decarbonisatie van vrachtwagenparken te versnellen. Tegelijkertijd legt deze regelgeving echter een groeiende financiële last op vervoerders die niet in staat of bereid zijn om de transitie te maken.
Vanuit het perspectief van bedrijfs- en kredietrisicobeoordeling zijn de conclusies duidelijk: Het ontbreken van een plan voor de transformatie van het wagenpark, of het onvermogen om dit te implementeren, is momenteel een van de ernstigste indicatoren voor een verhoogd risico op insolventie. In de transportsector zouden risicomanagers, kredietanalisten en eigenaren van bedrijven die transportdiensten inhuren, een beoordeling van de transformatiebereidheid als vast onderdeel van het selectieproces van zakenpartners moeten opnemen.
De transportsector staat voor een onvermijdelijke consolidatie. De bedrijven die zullen overleven en hun positie zullen versterken, zijn de bedrijven die strategisch nadenken over hun wagenpark, toegang tot financiering en het vermogen om zich aan te passen aan nieuwe regelgeving. Voor alle anderen is de vraag niet óf ze problemen zullen ondervinden, maar wanneer.




