

Einde van de belastingvrije invoer uit China: de EU introduceert vanaf 1 juli 2026 een heffing van €3 per pakket.
Vanaf 1 juli 2026 wordt op elk pakket dat vanuit derde landen in de EU wordt ingevoerd en een waarde van minder dan 150 euro heeft, een forfaitair douanerecht van 3 euro geheven. De Europese Commissie heeft gedetailleerde uitvoeringsregels gepubliceerd die dit mechanisme regelen en maakt daarmee een einde aan de jarenlange douanevrijstelling die grootschalige fraude door onderwaardering van goederen vergemakkelijkte. Logistieke dienstverleners en koeriersbedrijven hebben beperkte tijd om de nieuwe vereisten in de douanesystemen te integreren om vertragingen en financiële sancties te voorkomen.
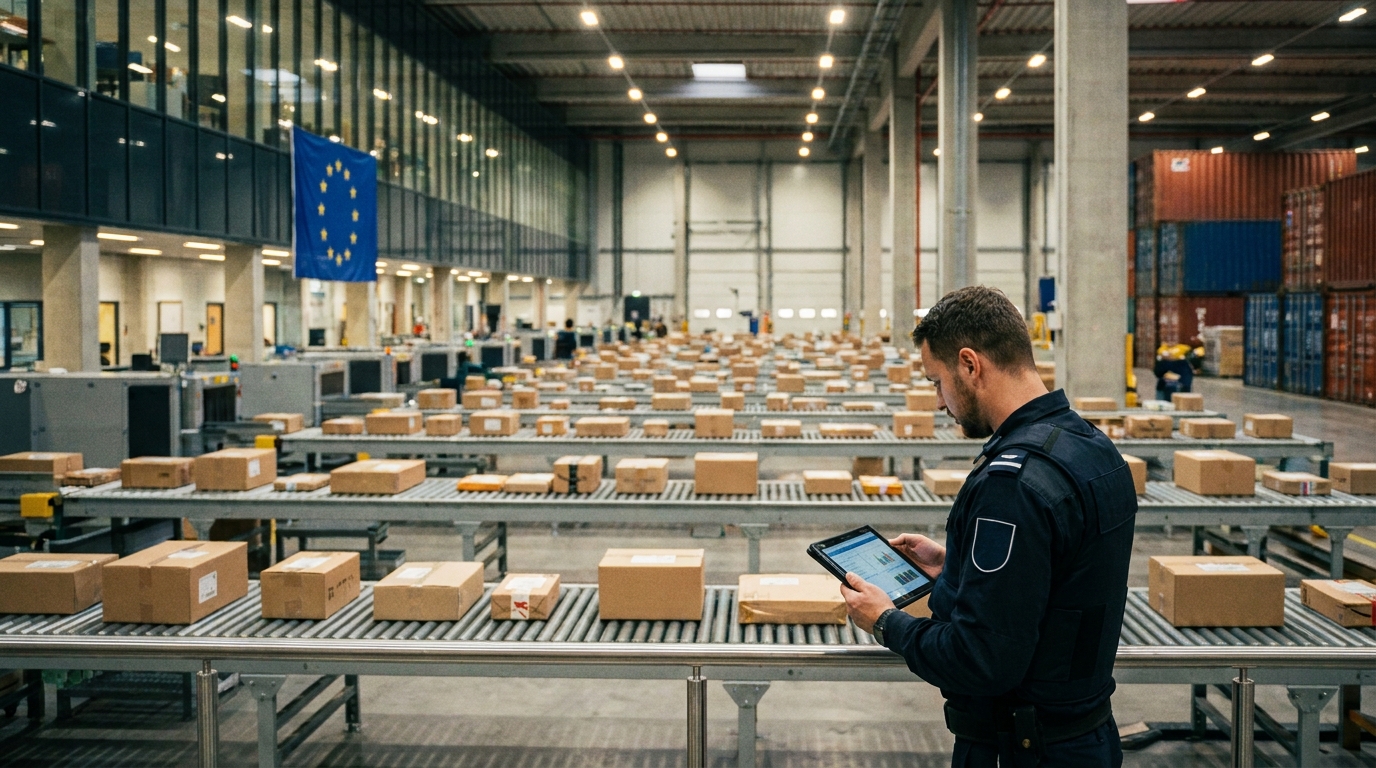
Vanaf 1 juli 2026 is voor elk pakket dat vanuit derde landen in de Europese Unie wordt ingevoerd en een waarde heeft van minder dan € 150, een vast douanetarief van € 3 van toepassing. De Europese Commissie heeft gedetailleerde uitvoeringsregels voor dit mechanisme gepubliceerd – Uitvoeringsverordening (EU) 2026/1200 van 5 juni 2026 – waarmee een van de belangrijkste wijzigingen in het EU-douanerecht van het afgelopen decennium formeel wordt vastgelegd. Voor transportbedrijven, logistieke dienstverleners en handelsplatformen betekent dit een dringende aanpassing van processen en IT-systemen.
Langdurige vrijstelling van douanerechten behoort steeds meer tot het verleden.
Jarenlang waren de invoer van kleine goederen uit niet-EU-landen volledig vrijgesteld van douaneheffingen, mits de waarde van de zending niet meer dan € 150 bedroeg. Dit mechanisme was oorspronkelijk bedoeld om de douaneprocedures te vereenvoudigen en de bureaucratische lasten te verminderen die gepaard gingen met de afhandeling van kleine consumentenpakketten. In een tijd waarin grensoverschrijdende e-commerce nog een nichefenomeen was, functioneerde de oplossing soepel en zonder grote controverse.
De snelle groei van e-commerce – met name via Aziatische platforms zoals Shein, Temu en AliExpress – maakte het oude systeem echter kwetsbaar voor misbruik op grote schaal. In 2024 zal ongeveer 4,6 miljard percelen met een lage waardewaarvan bijna 91% afkomstig was uit China. De omvang van dit fenomeen betekende dat er jaarlijks voor miljarden euro's aan niet-aangegeven goederen de grens van €150 overschreden, waardoor zowel douanerechten als vaak ook btw werden ontweken.
De meest gebruikte methoden om de wet te omzeilen waren onder meer: opzettelijke onderwaardering van de douanewaarde goederen aangegeven in de transportdocumenten en kunstmatige verdeling van bevelen in kleinere pakketten, zodat elk pakket afzonderlijk binnen de limiet viel die recht gaf op vrijstelling. Deze praktijken verstoorden de concurrentie op de Europese detailhandelsmarkt en benadeelden lokale ondernemers ten opzichte van importeurs die zich niet aan de geldende regelgeving hielden.
Verordening 2026/1200 – wat verandert er precies?
Uitvoeringsverordening (EU) 2026/1200 van de Commissie is formeel in werking getreden op 9 juni 2026, maar de praktische toepassing ervan begint pas in het nieuwe kwartaal, oftewel vanaf 1 juli 2026. Deze bepalingen vormen een technische en procedurele aanvulling op de eerdere Verordening (EU) 2026/382 van de Raad, waarmee de douanevrijstelling voor zendingen met een lage waarde formeel werd afgeschaft.
De nieuwe regelgeving introduceert een aantal belangrijke operationele wijzigingen die van belang zijn voor elke entiteit die betrokken is bij de invoer van goederen in de EU:
- Vaste invoerrechten van 3 euro per artikel. — Deze kosten worden in rekening gebracht voor elke zending met een waarde van minder dan € 150, ongeacht de inhoud of het land van verzending. De kosten worden automatisch berekend en vervangen de btw niet, maar worden er bovenop geheven.
- Gewijzigde uitgebreide garantieregels — De nieuwe regelgeving maakt het mogelijk om algemene garanties te gebruiken bij het vrijgeven van goederen voor het vrije verkeer onder de speciale procedure IOSS (Import One-Stop Shop), wat een aanzienlijk operationeel gemak oplevert voor grote logistieke bedrijven.
- Identificatie van bevoegde douanekantoren — voor zendingen die niet onder de IOSS-procedure vallen, moet de douaneaangifte voor vrijgave voor het vrije verkeer worden ingediend bij het douanekantoor in Lidstaat van bestemming van de goederenDeze wijziging is bedoeld om discrepanties te voorkomen tussen de plaats van douaneafhandeling en de plaats van btw-inning, die tot talrijke procedurele complicaties hebben geleid.
- Nieuwe gegevensvereisten voor douaneaangiften — De gewijzigde bijlage B bij de douanevoorschriften introduceert extra velden en rapportageprocedures die de geautomatiseerde inning van de nieuwe €3-heffing mogelijk maken. Operators waarvan de IT-systemen niet zijn voorbereid op de verwerking van deze gegevens, kunnen aanzienlijke problemen ondervinden bij de douaneafhandeling.
IOSS en btw – wat blijft hetzelfde?
Het is belangrijk te benadrukken dat de nieuwe douanevoorschriften van toepassing zijn. Ze wijzigen het huidige btw-systeem niet. of de regels voor verkoop op afstand. De IOSS-procedure, die in juli 2021 is ingevoerd als onderdeel van het btw-hervormingspakket voor e-commerce, blijft onder de huidige regels van kracht. Verkopers die bij IOSS geregistreerd staan, blijven de btw over rechtstreeks verkochte goederen via deze procedure afrekenen, en de nieuwe invoerrechten van € 3 worden als een apart item aan de transactie toegevoegd.
Voor niet-EU-bedrijven die geen gebruik maken van IOSS, ligt de verantwoordelijkheid voor de douanerechten en de btw-afhandeling bij de post- of koeriersdienst die als douaneagent optreedt. Dit zorgt voor een extra administratieve last voor vervoerders en expediteurs, die deze rol voor duizenden zendingen per dag moeten kunnen vervullen.
Een overgangsperiode – wat na 2028?
De belangrijke context van de gehele hervorming is de tijdelijke aardDe toeslag van €3 is geen permanente oplossing, maar een tijdelijke maatregel die van kracht blijft tot de volledige lancering. EU-douanegegevenshub, gepland voor medio 2028. Zodra dit systeem is ingevoerd, zullen standaard invoerrechten – die verschillen afhankelijk van de productcategorie en het land van herkomst – het huidige vaste tarief vervangen.
De EU-douanedatahub is een belangrijk onderdeel van de bredere hervorming van het EU-douanerecht. Het nieuwe platform is bedoeld om de volledige digitalisering en centralisatie van douanegegevens mogelijk te maken en zo de versnippering van informatie tussen de lidstaten te elimineren. Voor de logistieke sector betekent dit een nieuwe golf van systeemveranderingen, waarop bedrijven zich van tevoren moeten voorbereiden.
Gevolgen voor logistieke en expeditiebedrijven
Vanuit het perspectief van transport- en logistieke bedrijven die actief zijn op de Europese markt, brengt de hervorming een aantal specifieke operationele uitdagingen met zich mee die onmiddellijke actie vereisen:
- Integratie van IT-systemen Douane- en WMS-systemen moeten worden bijgewerkt om de €3-toeslag automatisch te berekenen, nieuwe velden in douaneaangiften te ondersteunen en betalingen namens klanten te verwerken. Vertragingen bij de implementatie kunnen leiden tot blokkades bij de grenscontroles aan de EU.
- Douaneafhandelingsprocedures — De wijziging in de verplichting om aangifte te doen bij de douane van het land van bestemming (voor zendingen buiten het IOSS) vereist een herziening en actualisering van de bestaande logistieke procedures, met name voor bedrijven die actief zijn in distributienetwerken die meerdere landen bedienen.
- Garantiebeheer — Bedrijven die de IOSS-procedure gebruiken, moeten de mogelijkheden en voordelen van de nieuwe, uitgebreide garantiebepalingen beoordelen. Deze kunnen de cashflow optimaliseren bij de verwerking van grote hoeveelheden zendingen.
- Komunikacja met klanten Logistieke dienstverleners die importeurs bedienen, moeten wijzigingen in kosten en procedures duidelijk communiceren, met name aan kleine en middelgrote ondernemingen die mogelijk niet op de hoogte zijn van de nieuwe douaneverplichtingen.
- Risico op boetes en vertragingen — Het niet voldoen aan de nieuwe gegevensvereisten in douaneaangiften kan niet alleen leiden tot vertragingen in de levering, maar ook tot financiële boetes van de douaneautoriteiten.
Impact op de e-commerce markt en concurrentie
De hervorming verandert het speelveld op de Europese e-commerce markt. Hoewel een toeslag van €3 voor een enkel pakketje misschien klein lijkt, kan de impact ervan op de winstgevendheid van bedrijfsmodellen die gebaseerd zijn op de massale import van zeer goedkope producten uit Azië aanzienlijk zijn. De marges op producten van een paar euro – typisch voor platforms als Temu of Shein – zullen aanzienlijk dalen, vooral wanneer de douanekosten worden gecombineerd met administratieve kosten voor de verkoper en de transporteur.
Europese detailhandelaren en fabrikanten, die al jaren klagen over oneerlijke concurrentie van Aziatische platforms, zien de hervorming als een stap in de goede richting. Hoewel het gelijktrekken van de douanevoorwaarden niet alle problemen met prijsdumping zal oplossen, zal het wel een einde maken aan de meest flagrante ontduikingsmechanismen die importeurs die zich niet registreren voor btw en de douanerechten te laag opgeven, jarenlang een ongerechtvaardigd concurrentievoordeel hebben gegeven.
Er moet echter worden opgemerkt dat de hervorming ook het risico met zich meebrengt van hogere kosten voor Europese consumenten die in het buitenland winkelen, en dat de effectiviteit ervan bij het terugdringen van douanefraude afhangt van de consequente handhaving van de regelgeving door de nationale douaneautoriteiten – met name gezien de enorme hoeveelheden pakketten die dagelijks de EU-grenzen overschrijden.
Bedrijfsrisicobeoordeling – Waar moet je op letten?
Voor risicomanagers en besluitvormers in transport- en logistieke bedrijven brengt de douanehervorming van 1 juli 2026 verschillende risicogebieden met zich mee die in de gaten gehouden moeten worden:
- Operationeel risico: Als de IT-systemen niet vóór 1 juli 2026 worden aangepast aan de nieuwe datavereisten, kunnen de douanediensten lamgelegd worden en kunnen er enorme vertragingen in de levering en inkomstenverlies optreden.
- Financieel risico: Bedrijven die als douaneagent optreden voor zendingen buiten het IOSS-gebied zijn verantwoordelijk voor de correcte berekening en betaling van douanerechten. Fouten kunnen leiden tot boetes en claims van klanten.
- Reputatierisico: Leveringsvertragingen als gevolg van operationele onvoorbereidheid kunnen de klantrelatie ernstig schaden, met name in de e-commerce, waar levertijd een cruciale factor is.
- Regelgevingsrisico's in het perspectief van 2028: Het tijdelijke karakter van de €3-heffing betekent dat bedrijven nu moeten plannen maken voor de volgende fase waarin ze hun systemen moeten aanpassen aan de volledige douanehervorming die samenhangt met de lancering van de EU Customs Data Hub.
Bedrijven die de komende veranderingen aangrijpen als een katalysator voor een algehele modernisering van hun douaneprocessen, kunnen niet alleen risico's vermijden, maar ook een duurzaam operationeel voordeel opbouwen ten opzichte van concurrenten die aarzelen zich aan te passen. In de logistieke sector, waar de marges klein zijn en de kosten van fouten hoog oplopen, wordt een proactieve aanpak van het beheer van de naleving van regelgeving een essentieel onderdeel van de bedrijfsstrategie.




