

Maersk en Hapag-Lloyd keren terug naar het Suezkanaal – de vierde dienst is in gang gezet, maar een massale terugkeer van de vloot blijft nog ver weg.
Vanaf 10 augustus 2026 heeft de alliantie Gemini Cooperation (Maersk en Hapag-Lloyd) de exploitatie van een vierde verbinding via het Suezkanaal hervat – de AE19-dienst die Azië via de Rode Zee met Europa verbindt. Ondanks de verkorting van de transittijd met ongeveer vier weken sluiten de rederijen een massale terugkeer van de vloot op deze route uit, uit vrees voor een scherpe daling van de vrachttarieven door een overaanbod aan vervoerscapaciteit. Voor Europese logistieke bedrijven betekent dit een moeilijke periode met asymmetrische toeleveringsketens en grotere onzekerheid bij de planning.
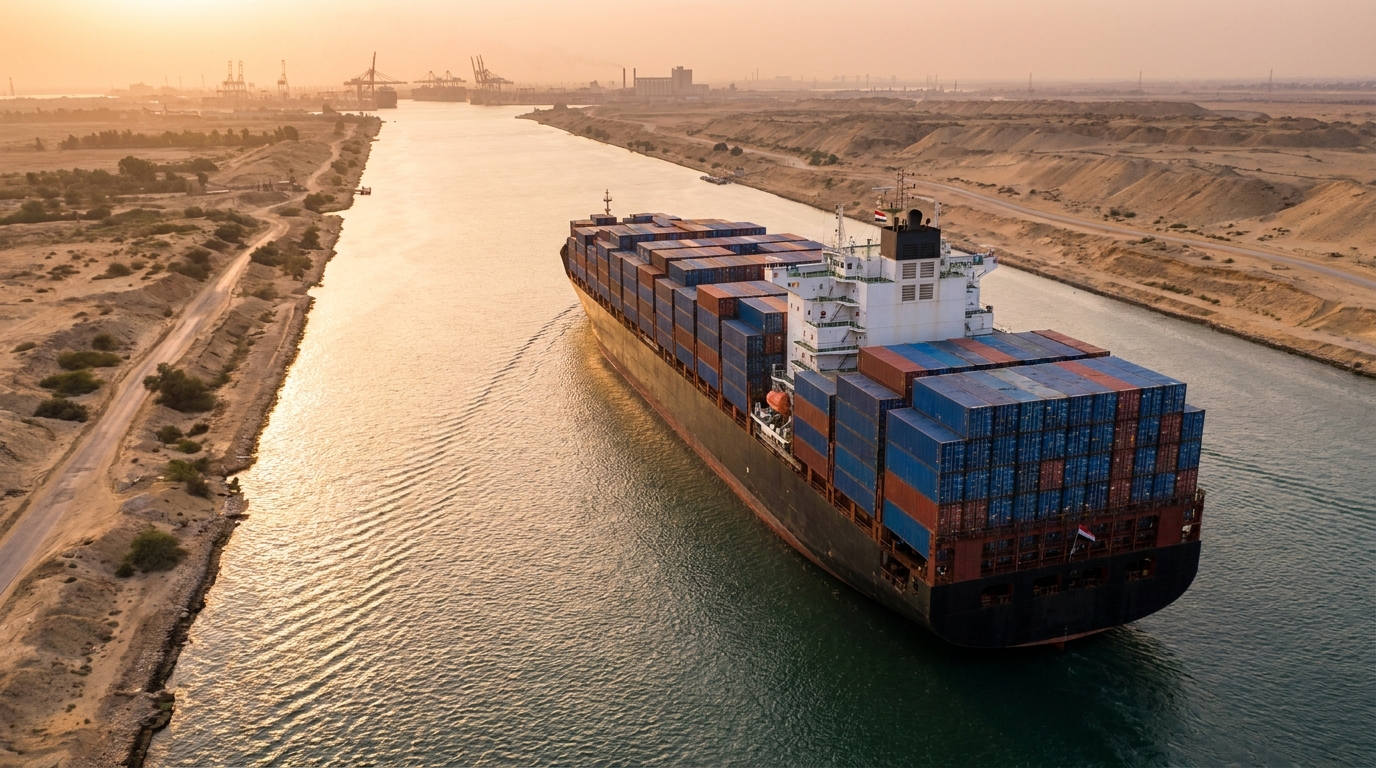
Op 10 augustus 2026 vertoont de wereldwijde scheepvaartmarkt opnieuw een teken van voorzichtige normalisatie: de Gemini Cooperation-alliantie, die de Deense rederij Maersk en de Duitse rederij Hapag-Lloyd samenbrengt, heeft de dienstregeling op de AE19-route door de Rode Zee en het Suezkanaal hervat. Dit is de vierde rederij die sinds begin juli 2026 terugkeert naar deze route. Hoewel deze beslissing significant is, temperen zowel rederijen als toonaangevende analisten hun enthousiasme – een massale terugkeer van de vloot naar deze route zal niet snel plaatsvinden, en het risico van een scherpe daling van de vrachtprijzen blijft een van de grootste bedreigingen voor de stabiliteit van de gehele TSL-sector in de komende kwartalen.
De vierde stap op de lange weg terug
Voor Gemini Cooperation is de terugkeer naar de route via het Suezkanaal geen plotselinge of impulsieve beslissing. De alliantie van de twee grootste rederijen ter wereld test methodisch, dienst na dienst, de mogelijkheden om de reguliere doorvaart door de waterweg te hervatten. Anderhalf jaar geleden was het kanaal immers praktisch gesloten voor grote containerschepen vanwege de dreiging van aanvallen door de Houthi-strijders in Jemen.
De AE19-dienst, de vierde in de rij, werd voorafgegaan door de AE15-dienst, de WAF6-dienst naar West-Afrika en de MECL-dienst die havens in het Midden-Oosten en India verbond met de oostkust van de Verenigde Staten. Elk van deze retourvluchten werd zorgvuldig geanalyseerd op zowel veiligheid als economische efficiëntie voordat de volgende stap werd bepaald.
De eerste reis van de gemoderniseerde AE19-route richting het westen werd uitgevoerd door het containerschip Berlin Maersk – een schip uit 2025 met een indrukwekkende capaciteit van 17.480 TEU. Het schip vertrok vanuit Maleisië, met tussenstops in Jeddah, Saoedi-Arabië en Egyptische havens, op weg naar Europese bestemmingen. De AE19-dienst verbindt Zuidoost-Azië met de Middellandse Zee, Saoedi-Arabië en Europa, waarmee de voorheen omgeleide route rond Kaap de Goede Hoop wordt omzeild.
De praktische gevolgen van deze verandering zijn moeilijk te overschatten: het gebruik van het Suezkanaal in plaats van de Afrikaanse route verkort de transittijd met ongeveer vier weken.rodoIn een markt waar voorraadbeheer en tijdige levering direct van invloed zijn op de financiële resultaten van bedrijven, betekent een dergelijk verschil daadwerkelijke operationele besparingen voor transporteurs.
Voorzichtigheid als strategie – waarom reders niet halsoverkop terugkeren
Ondanks de positieve signalen communiceren zowel Hapag-Lloyd als Maersk hun beslissingen met opvallende terughoudendheid. Hapag-Lloyd noemde de hervatting van de AE19-dienst expliciet een "gerichte heroriëntatie"—een term die in het jargon van bedrijven duidelijk aangeeft: dit is geen strategische verschuiving, maar een precieze tactische manoeuvre.
De kern van deze voorzichtigheid ligt in twee overlappende risicofactoren. De eerste is van geopolitieke en operationele aard. De Europese defensiemissie EUNAVFOR Aspides, die al 30 maanden onafgebroken wordt uitgevoerd, levert tastbare resultaten op: talloze aanvallen zijn succesvol afgeslagen, talloze gevechtsdrones en raketten zijn geneutraliseerd en meer dan 2260 koopvaardijschepen zijn geëscorteerd of ondersteund. Desondanks is de Rode Zee geen volledig veilige zone. Incidenten – met name gericht op schepen die banden hebben met Saoedi-Arabië of LNG-tankers – blijven zich voordoen. In deze situatie passen rederijen het selectiviteitsprincipe toe: schepen met lading van lagere waarde of schepen die routes bedienen die minder belangrijk zijn voor hun totale portfolio, mogen door het Suezkanaal varen.
De belangrijkste verbindingsroutes tussen Azië en Noord-Europese havens – waaronder Rotterdam, Hamburg en Antwerpen – maken nog steeds gebruik van de Kaap de Goede Hoop. Deze routes genereren de grootste volumes en inkomsten, en hun veiligheid is dan ook een topprioriteit.
De economie van de Afrikaanse route – De paradox van de voordelige omweg
De tweede factor die reders ervan weerhoudt volledig terug te keren naar het Suezkanaal is puur economisch van aard en wordt vaak over het hoofd gezien in het gangbare debat binnen de scheepvaartindustrie. Simon Heaney, senior analist bij het gerenommeerde adviesbureau Drewry, wijst op een paradox die de huidige marktsituatie kenmerkt: de route rond Afrika, hoewel duurder en tijdrovender, speelt een cruciale rol in de regulering van het aanbod op de wereldwijde scheepvaartmarkt.
Het mechanisme is eenvoudig, maar de gevolgen zijn enorm. De langere route via Kaap de Goede Hoop vereist aanzienlijk meer schepen om een constante wekelijkse frequentie te handhaven. Met andere woorden, dezelfde handelscapaciteit – hetzelfde aantal containers dat wekelijks in Europa wordt afgeleverd – vereist meer schepen dan de route via het Suezkanaal.
In deze context moet nog een andere wereldwijde trend in overweging worden genomen: scheepswerven over de hele wereld leveren, om orders uit te voeren die tijdens de piek van de logistieke hausse als gevolg van de pandemie zijn geplaatst, recordaantallen nieuwe containerschepen op de markt. Als de gehele vloot plotseling tegelijkertijd haar routes zou inkorten en terug zou keren naar het Suezkanaal, zou er een enorme overcapaciteit op de markt ontstaan. Het effect zou onmiddellijk en pijnlijk zijn: een scherpe, domino-effectieve daling van de vrachtprijzen, met gevolgen voor de winstgevendheid van alle marktdeelnemers.
Vervoerders zijn zich hier volledig van bewust. Het beheer van de terugkeer naar het Suezkanaal moet daarom langzaam, gecontroleerd en geleidelijk verlopen, om hun eigen inkomsten niet te ondermijnen in een tijd waarin de markt al te kampen heeft met een overaanbod aan nieuwe schepen.
Logistiek met twee snelheden – een uitdaging voor Europese importeurs
Voor Europese bedrijven die goederen uit Azië importeren, creëert de huidige situatie een nieuwe, complexe planningsuitdaging die kan worden omschreven als "logistiek met twee snelheden". Handelaren die gebruikmaken van de herstelde diensten via het Suezkanaal, zoals de onlangs in gebruik genomen AE19, kunnen leveringen verwachten die tot vier weken sneller zijn dan via alternatieve routes rond Afrika.
Dit lijkt goed nieuws. Kortere transittijden betekenen de mogelijkheid om kostbare veiligheidsvoorraden te verminderen, een beter cashflowbeheer te realiseren en een grotere operationele flexibiliteit te bereiken. Deze voordelen gelden echter alleen voor degenen die de juiste dienst op het juiste moment vinden.
Het probleem doet zich voor in de gehele toeleveringsketen van het bedrijf: twee containers die in dezelfde week in dezelfde Aziatische haven worden geladen, kunnen tot wel vier weken na elkaar op hun Europese bestemming aankomen, afhankelijk van de vervoerder en de gekozen dienst. Deze asymmetrie bemoeilijkt de logistieke prognoses, de productieplanning, het magazijnbeheer en de verkoopplanning aanzienlijk.
Logistieke en inkoopafdelingen van Europese bedrijven moeten daarom voortdurend in de gaten houden welke diensten via het Suezkanaal lopen en welke de regio omzeilen – en hun bestellingen, voorraadbuffers en leverancierscontracten daarop aanpassen. In de praktijk vertaalt dit zich in hogere coördinatiekosten en een groter risico op planningsfouten dan bij een volledig voorspelbaar, uniform netwerk van verbindingen.
Egypte wacht op de terugkeer van de schepen; de inkomsten uit het kanaal zijn cruciaal voor de economie.
De crisis in de Rode Zee heeft niet alleen een aanzienlijke impact gehad op de wereldwijde toeleveringsketens, maar ook op de Egyptische economie. Het Suezkanaal is een van de belangrijkste bronnen van buitenlandse valuta voor Caïro, en het maandenlange vermijden van deze route door grote rederijen heeft geleid tot enorme verliezen aan transitkosten.
De Suez Canal Authority (SCA), onder leiding van admiraal Osama Rabie, streeft er actief naar om de terugkeer van rederijen te bespoedigen. De stimulansen omvatten aantrekkelijke kortingen op transitkosten en operationele verbeteringen voor schepen die ervoor kiezen de overtocht te maken. De Egyptische autoriteiten wijzen ook op het voorbeeld van de Franse rederij CMA CGM als bewijs dat de terugkeer mogelijk en winstgevend is – het bedrijf voltooide zelfstandig 104 overtochten door het kanaal tussen januari en mei 2026.
Ondanks deze inspanningen blijft volledige normalisering van het scheepvaartverkeer door het Suezkanaal een scenario dat voornamelijk afhangt van de politieke en militaire situatie in het Midden-Oosten. Geen enkele economische stimulans kan de fundamentele noodzaak van veilige scheepvaart in de regio vervangen.
Risicoperspectief voor transport- en logistieke bedrijven
Gezien de beschreven veranderingen, dienen risicomanagers en eigenaren van bedrijven in de TSL-sector de komende kwartalen extra aandacht te besteden aan een aantal belangrijke risicogebieden.
Risico op destabilisatie van vrachtprijzen
Hoewel de geleidelijke terugkeer naar het Suezkanaal gecontroleerd wordt, kan een onverwachte versnelling van dit proces – bijvoorbeeld door een plotselinge verbetering van de veiligheidssituatie of concurrentiedruk tussen rederijen – een lawine veroorzaken. Een massale vermindering van routes in combinatie met een gelijktijdige instroom van nieuwe schepen vanuit de scheepswerven zou de omstandigheden creëren voor een scherpe daling van de tarieven. Logistieke bedrijven die werken met langlopende vrachtcontracten zouden hun marktindexeringsclausules moeten herzien en beoordelen hoe drastische verlagingen hun operationele marges zouden beïnvloeden.
Risico op onvoorspelbaarheid in de toeleveringsketen
De eerdergenoemde "logistiek met twee snelheden" is niet alleen een operationele uitdaging, maar ook een bron van contractueel risico. Bedrijven die zich aan specifieke leverdata of voorraadniveaus met hun klanten hebben verbonden, kunnen problemen ondervinden bij het nakomen van deze verplichtingen als de gekozen transportdienst plotseling van route of schema verandert. Het is raadzaam om de overmachtclausules en de aansprakelijkheid voor vertragingen in contracten met leveranciers te controleren.
Geopolitieke en veiligheidsrisico's
De situatie in de Rode Zee-regio is nog lang niet gestabiliseerd. Bedrijven die ervoor kiezen om gebruik te maken van diensten via het Suezkanaal – direct of indirect als ladingeigenaren – moeten ervoor zorgen dat hun verzekeringspolissen de huidige oorlogs- en terrorismerisico's in deze waterweg dekken. De premies voor oorlogs- en risicoverzekeringen in deze regio kunnen aanzienlijk afwijken van de standaardtarieven en vereisen een individuele analyse.
Financieel liquiditeitsrisico van partners
De langdurige crisis in de Rode Zee heeft de financiële positie van veel kleinere logistieke bedrijven, expediteurs en havendienstverleners onder druk gezet. Het is belangrijk om de financiële situatie van belangrijke partners in de toeleveringsketen – met name die actief zijn in regio's die direct door de crisis zijn getroffen – voortdurend te evalueren om ervoor te zorgen dat zij aan hun verplichtingen kunnen voldoen in geval van verdere verstoringen.
Wat staat ons te wachten? Scenario's voor de komende maanden
Scheepvaartmarktanalisten schetsen verschillende mogelijke scenario's voor de tweede helft van 2026 en begin 2027. Het basisscenario gaat uit van een voortzetting van de huidige, voorzichtige aanpak van rederijen: geleidelijk aan extra diensten via het Suezkanaal toevoegen, terwijl de belangrijkste Aziatisch-Europese verbindingen via de Afrikaanse route behouden blijven. In dit scenario blijven de vrachtprijzen relatief stabiel, hoewel ze geleidelijk onder druk komen te staan door de nieuwe tonnage van de scheepswerven.
Het optimistische scenario – volledige normalisering van de veiligheid in de regio en een massale terugkeer naar het Suezkanaal – biedt zowel kansen (lagere transportkosten voor importeurs, kortere transittijden) als ernstige bedreigingen voor de sector (risico op een prijsoorlog tussen rederijen, druk op de marges van logistieke bedrijven).
Het pessimistische scenario gaat uit van een escalatie van het conflict in het Midden-Oosten en een hernieuwde afsluiting van de routes over de Rode Zee, waardoor de markt terug zou vallen in de ergste momenten van de crisis rond de jaarwisseling van 2024 en 2025.
Elk van deze scenario's vereist dat logistieke bedrijven een hoge operationele paraatheid en contractuele flexibiliteit behouden – wat in de praktijk betekent dat ze overmatige afhankelijkheid van één enkele vervoerder, één enkele route of één enkel operationeel model moeten vermijden.
Samenvatting – tijd voor voorzichtig optimisme, niet voor euforie.
De hervatting van de AE19-dienst door het Suezkanaal is een positief teken en toont de geleidelijke normalisering van de wereldwijde containervaart aan. Het verkorten van de transittijden met vier weken is een reëel en tastbaar voordeel voor de gehele toeleveringsketen. De omvang en het tempo van de veranderingen worden echter bewust beperkt door de rederijen zelf – en terecht.
De markt bevindt zich in een zeldzame situatie waarin een te snelle verbetering net zo destabiliserend kan zijn als een langdurige crisis. Het overaanbod aan transportcapaciteit, veroorzaakt door de gelijktijdige verkorting van routes en de instroom van nieuwe schepen, vormt een systemische bedreiging die de gehele TSL-sector ernstig kan treffen – van grote rederijen tot kleine expediteurs en logistieke bedrijven.
Voor risicomanagers en eigenaren van transport- en logistieke bedrijven is de belangrijkste boodschap de noodzaak om waakzaam te blijven en operationeel flexibel te zijn. Het monitoren van de veiligheidssituatie in de Rode Zee, het volgen van de beslissingen van rederijen met betrekking tot het hervatten van de dienstverlening en het regelmatig beoordelen van de financiële gezondheid van partners in de toeleveringsketen – dit zijn acties die een concurrentievoordeel kunnen opleveren of kostbare verrassingen in de komende maanden kunnen voorkomen.
Het Suezkanaal wordt langzaam heropend. Maar de heropening verloopt geleidelijk en selectief – en voorlopig is dit tempo het veiligst voor de wereldwijde logistiek.




