Rijncrisis 2026: Recordlage waterstanden verlammen de Europese logistiek. Transportbedrijven slaan alarm.
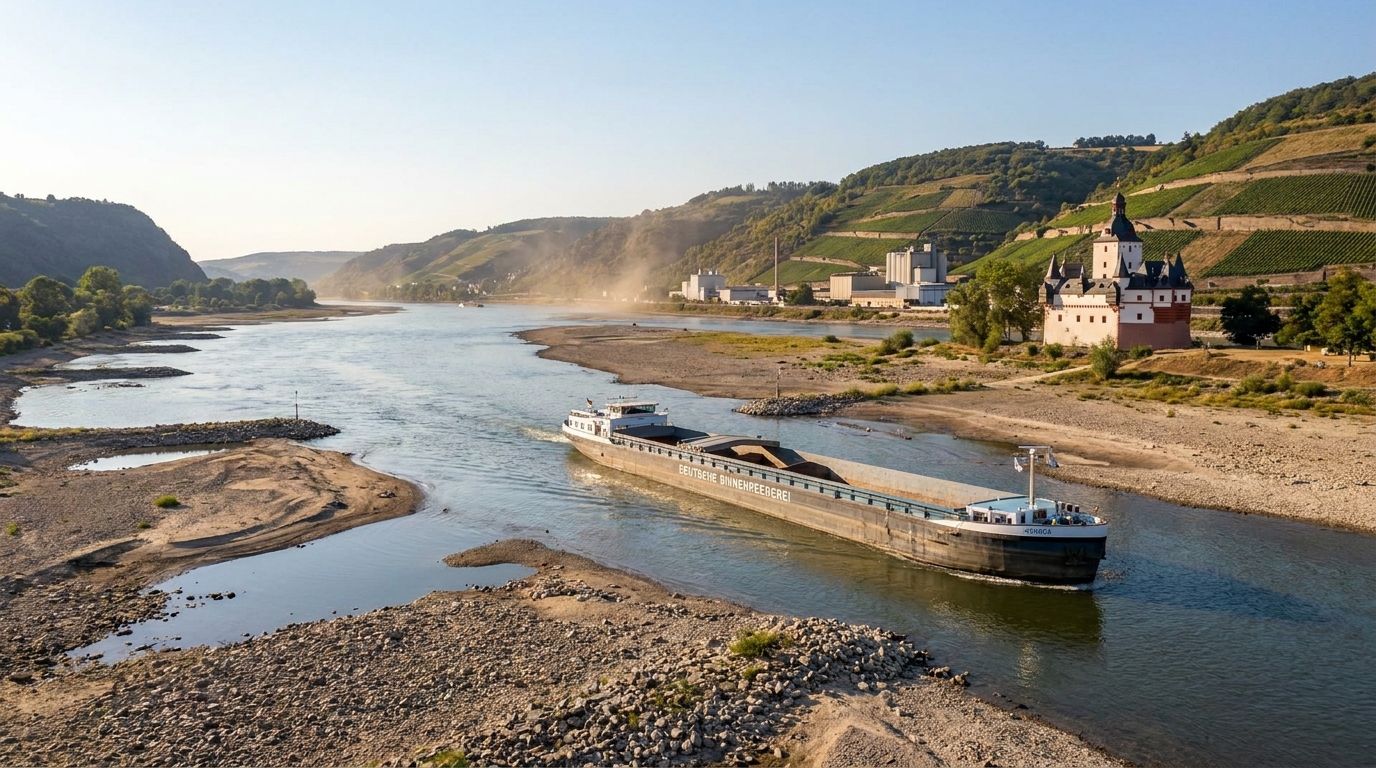
Begin juli 2026 werd de Europese binnenvaartsector geconfronteerd met een crisis van ongekende omvang. Het waterpeil in de Rijn, de belangrijkste binnenvaartroute van Duitsland, bereikte een extreem laag niveau: slechts 53 centimeter bij het strategische meetpunt in Kaub, nabij Koblenz. Wat uniek en bijzonder zorgwekkend is, is dat deze dramatische situatie zich niet midden in de zomer of aan het einde van de herfst voordoet, maar juist aan het begin van het jaar. Dit luidt maandenlange operationele verstoringen in voor de gehele toeleveringsketen in Centraal-Europa.
Een ongekend lage waterstand op een bijzonder moment van het jaar.
Deskundigen op het gebied van de Duitse binnenvaart steken hun bezorgdheid niet onder stoel en banken. Roberto Spranzi, bestuurslid van de Duitse Binnenvaartcoöperatie (DTG), die een vloot van zo'n 90 schepen beheert, verklaarde ronduit: "In 45 jaar professionele ervaring heb ik nog nooit zulke lage waterstanden in deze tijd van het jaar meegemaakt." Dit is geen overdrijving – het historische record voor de laagste waterstand in de Kaub bedraagt slechts 25 centimeter, gemeten in oktober 2018, toen de hele Europese scheepvaartsector wekenlang te kampen had met droogte. Nu, in juli, is de waterstand meer dan twee keer zo hoog als dat record, maar de lage waterstand aan het begin van het zomerseizoen betekent dat het ergste mogelijk nog moet komen.
De Federale Dienst voor Waterwegen en Scheepvaart heeft in haar hydrografische voorspellingen aangegeven dat het waterpeil in de Kaub de komende dagen aanzienlijk onder de 50 centimeter zou kunnen zakken. Met zo'n ondiepe waterweg moeten rivierschepen hun lading drastisch beperken – de DTG meldt dat haar schepen slechts een beperkte hoeveelheid vracht kunnen vervoeren. ongeveer een derde van de standaard laadcapaciteitDit betekent dat voor elke route die een paar weken geleden nog volledige vlootbezetting garandeerde, rederijen nu drie schepen inzetten of de route helemaal overslaan ten gunste van duurdere alternatieven.
Het domino-effect in de logistiek: van rivieren tot wegen en spoorwegen
De drastische vermindering van de capaciteit van de riviervloot leidt tot een kostbare verschuiving van goederen naar weg- en spoorvervoer. Voor logistiek- en risicomanagers bij Europese bedrijven betekent dit dat transportcontracten onmiddellijk opnieuw moeten worden onderhandeld, dat er gezocht moet worden naar beschikbare transportmiddelen op de markt en dat er – onvermijdelijk – aanzienlijk hogere vrachtprijzen moeten worden geaccepteerd.
Wegtransport is weliswaar flexibel, maar structureel duurder dan binnenvaarttransport, met name voor het vervoer van bulkgrondstoffen. Wanneer een groot deel van de vracht die voorheen over de Rijn werd vervoerd, plotseling over de snelwegen moet worden vervoerd, reageert de wegtransportmarkt met prijsstijgingen – een mechanisme dat iedereen die de gevolgen van de lage waterstanden in 2018 heeft meegemaakt, maar al te goed kent. Destijds stegen de vrachtkosten in Duitsland binnen enkele weken met meer dan tien procent en liepen de wachttijden voor beschikbaar materieel op tot meerdere dagen.
Hoewel spoorvervoer een aantrekkelijk alternatief lijkt, kent het zijn capaciteitsbeperkingen, met name op trajecten parallel aan de Rijn, die zeehavens met industriegebieden verbinden. Beheerders van de spoorinfrastructuur kunnen het aantal vrachtroutes niet zomaar van de ene op de andere dag verhogen, en expediteurs moeten capaciteit enkele weken van tevoren reserveren. In de praktijk betekent dit logistieke domino-effect dat de industrie niet alleen te maken krijgt met duurder, maar ook met trager transport.
Welke sectoren lopen het meeste risico?
De Rijn vormt de levensader van diverse belangrijke industrieën. Door de structuur van het binnenvaarttransport in Duitsland te analyseren, kunnen we sectoren identificeren die bijzonder gevoelig zijn voor de risico's van lage waterstanden:
- Chemische en petrochemische industrie — Chemische fabrieken langs de Rijn (waaronder Ludwigshafen, Leverkusen en Keulen) zijn afhankelijk van de aanvoer van grondstoffen over water. Vertragingen of hogere transportkosten hebben directe gevolgen voor de productiekosten en de tijdige levering van bestellingen.
- Energie en verwarming — Steenkool en stookolie die via de Rijn worden vervoerd, leveren de brandstof voor elektriciteitscentrales en warmtecentrales. Verstoringen in de aanvoer kunnen leiden tot de noodzaak om de strategische reserves te verhogen of tot andere verstoringen.
- Staal- en mijnbouwindustrie — Metaalerts, schroot en afgewerkte staalproducten zijn ideale bulkgoederen voor transport over water. Fabrieken in het Ruhrgebied en langs de Rijn zijn bijzonder gevoelig voor verstoringen in dit transport.
- architectuur — Aggregaten, zand, grind en bouwmaterialen worden in enorme hoeveelheden over water vervoerd. Het bouwseizoen is in volle gang en beperkingen op het riviervervoer kunnen de uitvoering van grote infrastructuurprojecten vertragen.
- Agrovoedingsindustrie — Ook graan, meststoffen en grondstoffen voor landbouwchemicaliën worden over water vervoerd, met name op de trajecten die landbouwgebieden verbinden met overslaghavens.
Bedrijven in deze sectoren zouden dringend hun blootstelling aan risico's in het watertransport moeten controleren en hun bedrijfscontinuïteitsplanning (BCP) moeten bijwerken.
Macro-economische dimensies van de crisis: inflatie en concurrentievermogen
De Rijncrisis is geen op zichzelf staand logistiek incident; ze past in de bredere context van toenemende kostendruk in de Europese economie. De wereldwijde vrachtprijzen blijven hoog, mede door geopolitieke spanningen in het Midden-Oosten, waardoor de olieprijs boven de 85 dollar per vat is gebleven. Voor wegtransportbedrijven die naar verwachting het riviertransport zullen overnemen, betekent dit zowel hogere brandstofkosten als stijgende loonverwachtingen voor chauffeurs in een krappe arbeidsmarkt.
Het is de moeite waard om naar historische gegevens te kijken: in 2025 alleen al 171,6 miljoen ton goederen — het slechtste resultaat sinds de Duitse hereniging in 1990. Destijds was de belangrijkste oorzaak een daling van de export en een verminderde industriële productie, maar de huidige recessie kan deze indicator nog verder naar beneden duwen, waarbij ditmaal niet de vraag, maar direct de logistieke infrastructuur wordt getroffen. Het cumulatieve effect van een zwakke exportvraag en aanbodbeperkingen in het transport creëert een bijzonder ongunstige combinatie voor exportgerichte bedrijven.
Vanuit een breder macro-economisch perspectief vertalen stijgende transportkosten zich in hogere prijzen voor industriële producten en grondstoffen op de binnenlandse markt. Bedrijven die voorheen profiteerden van concurrerende productiekosten dankzij betaalbaar binnenvaarttransport, zullen mogelijk gedwongen worden hun prijslijsten aan te passen of lagere marges te accepteren. Beide scenario's hebben een negatieve invloed op hun vermogen om aan hun verplichtingen te voldoen en op hun kredietwaardigheid.
Institutionele reactie: is het systeem voorbereid op een normale klimaatsituatie?
De omvang van het probleem dwong tot een reactie op overheidsniveau. Het federale ministerie vanrodoDe situatie werd in de gaten gehouden door het Ministerie van Milieu, en de eerste dorpen en gemeenten langs de rivier voerden beperkingen in voor de wateronttrekking om de slinkende watervoorraden te beschermen.rodoCarsten Schneider kondigde de lancering aan van het eerste landelijke informatiesysteem voor lage waterstanden, onder de werknaam NIWIS.
Dit systeem is bedoeld om besluitvormers in de publieke sector, het bedrijfsleven en lokale overheden te voorzien van actuele waterstandgegevens op belangrijke meetpunten, evenals hydrografische voorspellingen die vooruitplanning van alternatieve routes en vervoerswijzen mogelijk maken. De implementatie ervan is een stap in de goede richting, hoewel de transportsector benadrukt dat monitoring alleen het onderliggende probleem niet oplost: de toenemende frequentie van extreme hydrometeorologische verschijnselen als gevolg van klimaatverandering.
De zomervakantie kan de spanningen in de komende weken mogelijk verlichten. Vakantiesluitingen bij sommige industriële bedrijven betekenen een lagere vraag naar riviertransport, waardoor de binnenvaart haar prioriteiten kan nakomen zonder al te veel druk. Dit is echter slechts een tijdelijke oplossing: de industrie zal na de zomervakantie weer op volle capaciteit draaien en de hydrologische situatie is tegen die tijd mogelijk nog niet significant verbeterd.
Langetermijnperspectief: aanpassing of risicoacceptatie?
Deskundigen wijzen er steeds vaker op dat de lage waterstanden op de Rijn geen uitzondering meer zijn, maar een nieuwe klimatologische norm. Veranderende neerslagpatronen in Centraal-Europa, het eerder smelten van de sneeuw in de Alpen en langere droge perioden in de zomer verlengen en intensiveren systematisch het laagwaterseizoen. Zelfs als de situatie van dit jaar het historische record van 2018 niet verbreekt, wijst het feit dat de lage waterstanden al in juli voorkomen erop dat de periode waarin de binnenvaart op volle schaal mogelijk is, jaar na jaar korter wordt.
Voor de Europese industrie betekent dit dat een structurele aanpassing van de toeleveringsketens noodzakelijk is. Bedrijven die voorheen uitsluitend of overwegend afhankelijk waren van transport over water voor hun logistiek, zouden het volgende moeten overwegen:
- Modale diversificatie — het afsluiten van permanente, en niet alleen noodcontracten, met spoor- en wegvervoerders die in een crisissituatie de vracht kunnen overnemen.
- Toenemende grondstoffenreserves — het creëren van strategische opslagbuffers in geval van verstoringen in de toevoer, met name voor grondstoffen die cruciaal zijn voor de continuïteit van de productie.
- Overmachtclausules in contracten — Heronderhandeling van langetermijncontracten waarbij rekening wordt gehouden met hydrologische risico's als factor die van invloed kan zijn op levertijden en kosten.
- Investeringen in schepen die geschikt zijn voor lage waterstanden. — Moderne schepen met een speciaal rompontwerp, die een hoger laadvermogen bij een geringere diepgang kunnen behouden, worden een steeds aantrekkelijkere investering.
- Overdracht van productiecapaciteit — Op de lange termijn zouden sommige bedrijven die intensief gebruikmaken van watertransport kunnen overwegen om dichter bij alternatieve logistieke knooppunten te verhuizen.
Bedrijfsrisicobeoordeling: Wat moeten risicomanagers weten?
Vanuit het perspectief van de verificatie van aannemers en de risicobeoordeling van samenwerking, genereert de Rijncrisis een aantal waarschuwingssignalen die het overwegen waard zijn in due diligence-processen en bij het monitoren van de aannemersportefeuille:
Binnenvaartsector: Bedrijven in deze sector zullen in het derde kwartaal van 2026 een dramatische omzetdaling rapporteren. Lagere vrachtprijzen (paradoxaal genoeg zullen sommige rederijen, ondanks een laag vrachtaanbod, mogelijk niet in staat zijn om de tariefverhogingen voor langetermijnklanten volledig door te voeren) in combinatie met stijgende operationele kosten zullen de financiële liquiditeit van kleinere rederijen en riviervrachtexpediteurs aanzienlijk onder druk zetten. Bedrijven met beperkte kapitaalbuffers en een hoge schuldenlast zijn bijzonder kwetsbaar.
Zware en chemische industrie: Bedrijven die sterk afhankelijk zijn van grondstoffen die over water worden vervoerd, kunnen te maken krijgen met productieverstoringen of hogere operationele kosten die niet volledig worden doorberekend aan klanten. In combinatie met het over het algemeen uitdagende macro-economische klimaat kan dit leiden tot een verslechtering van de liquiditeit en winstgevendheid, en in extreme gevallen tot problemen met het nakomen van verplichtingen.
Leveranciers en partners: Bedrijven die grote industriële installaties langs de Rijn bevoorraden, moeten rekening houden met mogelijke betalingsachterstanden als hun klanten te maken krijgen met productiestilstand. De controle op tijdige betalingen door deze groep leveranciers moet worden aangescherpt.
Bouwsector: De stijging van de kosten van bouwmaterialen die voorheen over water werden vervoerd, kan leiden tot overschrijdingen van investeringsbudgetten en vertragingen in de projectuitvoering. Dit kan op zijn beurt contractuele geschillen en claims tussen aannemers en opdrachtgevers veroorzaken.
Marktprognoses voor de korte termijn
Analisten van de binnenlandse vrachtmarkt voorspellen dat als de huidige hydrologische omstandigheden de komende 4-6 weken aanhouden, de tarieven voor alternatieve transportmethoden met 15-25% kunnen stijgen ten opzichte van de niveaus van vóór de crisis. De vrachtwagenmarkt staat al onder druk door stijgende brandstofkosten en een chauffeurstekort, dus elke extra vraag vanuit de binnenlandse logistiek zal direct gevolgen hebben voor de prijzen.
Regenval in de Alpen, die de Boven-Rijn voeden, kan enige verlichting bieden. De weersvoorspellingen voor dit gebied zijn echter onzeker en hydrologisten waarschuwen dat zelfs hevige regenval de waterstanden stroomafwaarts niet snel zal herstellen. Een realistisch scenario gaat ervan uit dat de industrie gedurende het grootste deel van de zomer van 2026 met een aanzienlijk lagere transportcapaciteit over de rivier zal werken.
Tegelijkertijd wijzen analisten op een paradox: de zomervakantie, die de vraag naar industrieel transport vermindert, biedt bedrijven mogelijk een kans om hun toeleveringsketens te reorganiseren en contracten af te sluiten met alternatieve vervoerders voordat de productie in september weer volledig op gang komt.
Samenvatting: Systemisch risico, geen episodisch risico.
De extreem lage waterstanden op de Rijn in juli 2026 vormen een ernstig waarschuwingssignaal voor de gehele Europese industriële en logistieke sector. De combinatie van een ongekend vroeg begin van de lage waterstanden, een vermindering van de capaciteit van de riviervloot tot slechts een derde van het normale niveau en stijgende wereldwijde vrachtkosten creëert uitzonderlijk moeilijke operationele omstandigheden voor bedrijven die afhankelijk zijn van de Rijn als transportader.
Vanuit het oogpunt van risicomanagement is het met name belangrijk dat de beschreven situatie geen eenmalige weersgebeurtenis betreft, maar onderdeel is van een langetermijnklimaatstrend. De toenemende frequentie en intensiteit van lage waterstanden in Europese binnenwateren dwingt bedrijven ertoe hun logistieke strategieën voortdurend te herzien – van de structuur van transportcontracten en de omvang van buffervoorraden tot de locatie van productiecapaciteit.
Risicomanagers en kredietanalisten zouden bedrijven in de chemische, energie- en staalsector eens nader moeten bekijken. Deze bedrijven hebben hun kostenmodellen van oudsher gebaseerd op goedkoop en betrouwbaar transport over water. In het nieuwe klimaat en de huidige marktomstandigheden moeten deze aannames dringend ter discussie worden gesteld – voordat de realiteit anders dicteert.