

SeaLead Shipping in liquidatie: Hoe Amerikaanse sancties 's werelds 13e grootste containerrederij in 14 maanden ten gronde richtten.
SeaLead Shipping, een rederij uit Singapore die nog een jaar geleden de 13e plaats innam onder de grootste containervervoerders ter wereld, kondigde eind juli 2026 een vrijwillige liquidatie aan die rechtstreeks het gevolg is van de door OFAC opgelegde sancties en de acties van het Amerikaanse ministerie van Justitie. Het bedrijf, dat een positief nettovermogen en geen langlopende schulden heeft, gaat niet in liquidatie wegens insolventie, maar wegens een volledige operationele verlamming veroorzaakt door banden met het Iraanse aardoliedistributienetwerk. Deze zaak vormt een ongekende waarschuwing voor de Europese logistieke sector over de noodzaak om handelspartners strikt te controleren op sanctie- en geopolitieke risico's.
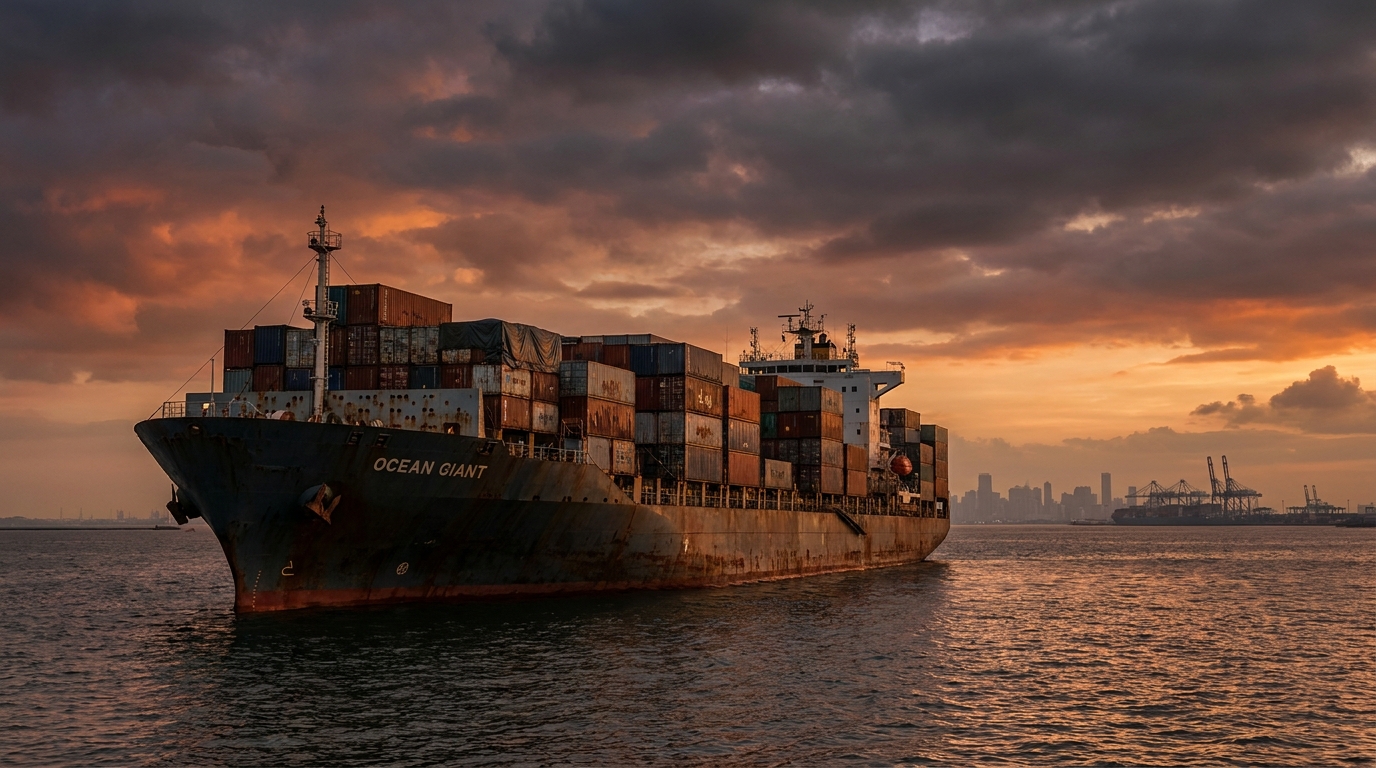
De Singaporese rederij SeaLead Shipping, die in mei 2025 een vloot van meer dan 208.000 TEU bezat en wereldwijd de 13e plaats bekleedde onder containervervoerders, kondigde eind juli 2026 vrijwillige liquidatie aan. De directe oorzaak van het faillissement waren de sancties opgelegd door het Amerikaanse Office of Foreign Assets Control (OFAC) en de acties van het Amerikaanse ministerie van Justitie (DOJ), die het bedrijf in minder dan anderhalf jaar tijd vrijwel volledig van de wereldwijde maritieme transportmarkt hebben weggevaagd. Deze zaak is ongetwijfeld een van de meest dramatische en leerzame voorbeelden van geopolitieke en sanctierisico's waarmee de logistieke sector de afgelopen tien jaar te maken heeft gehad.
Van wereldspeler tot nul: een spectaculaire daling van het aantal deelnemers.
De omvang van de krimpende activiteiten van SeaLead Shipping is verbijsterend. In mei 2025 exploiteerde het bedrijf 53 schepen met een gezamenlijke capaciteit van meer dan 208.000 TEU. Slechts tien maanden later, in maart 2026, was de vloot geslonken tot 14 schepen en 62.500 TEU. In juli 2026 – toen de liquidatie werd aangekondigd – had het bedrijf nog maar vier schepen over. Dit vertegenwoordigt een reductie van meer dan 92% van de vloot in een jaar en een paar maanden. Geen enkele natuurlijke marktcrisis, economische recessie of pandemie had een bedrijf van deze omvang zo snel en volledig kunnen wegvagen.
Wat vanuit analytisch oogpunt bijzonder interessant is, is dat SeaLead Shipping niet failliet gaat vanwege insolventie. Integendeel. Het bedrijf wordt als entiteit geliquideerd. volledig oplosmiddelVolgens de officiële verklaring van het management worden de netto activa van het bedrijf geschat op 37,4 miljoen dollar, bestaande uit:
- Contant geld: 6,9 miljoen USD
- Waarde van de scheepsvloot: 19,9 miljoen USD
- Waarde van containers: 26,2 miljoen USD
Aan de passivazijde meldt het bedrijf slechts $15 miljoen aan kortlopende schulden aan leveranciers en $500 aan achterstallige lonen aan werknemers. Belangrijk is dat het bedrijf geen langlopende schulden heeft. Theoretisch gezien zouden de schuldeisers binnen een jaar na de formele opening van de procedure volledig voldaan moeten zijn. Cosimo Borelli van Admiralty Asia Partners is benoemd tot curator.
De zogenaamde oplosmiddel liquidatie — de liquidatie van een solvabele onderneming — is een relatief zeldzaam en veelzeggend fenomeen. SeaLead Shipping gaat niet failliet omdat het geen geld meer heeft. Het gaat failliet omdat sancties het bedrijf hebben belemmerd in het uitvoeren van zakelijke activiteiten. Geen enkele bank wil betalingen verwerken, geen enkele haven laat schepen binnen zonder het risico te lopen op aanvullende sancties, en geen enkele aannemer durft een contract te tekenen.
Oorsprong van de ineenstorting: banden met het Iraanse oliedistributienetwerk
De problemen van SeaLead Shipping begonnen in juli 2025, toen OFAC zestien schepen die door het bedrijf gecharterd werden op de zwarte lijst plaatste. Volgens de Amerikaanse autoriteiten waren deze schepen verbonden aan een omvangrijk scheepvaartnetwerk dat gecontroleerd werd door Mohammad Hossein Shamkhani — een voormalig hooggeplaatst commandant van de marine van de Islamitische Revolutionaire Garde (IRGC) en zoon van Ali Shamkhani, een van de belangrijkste politieke adviseurs van de Iraanse Opperste Leider.
Het technisch beheer van deze eenheden werd verzorgd door een Singaporees bedrijf. Draco Buren ShippingHet bedrijf werd ook op de sanctielijst van OFAC geplaatst. De operationele en financiële banden van SeaLead met een netwerk dat Iraanse belangen diende, vormden het uitgangspunt voor steeds bredere repressieve maatregelen van de Amerikaanse federale autoriteiten.
Deze acties bereikten hun hoogtepunt op 6 maart 2026, toen het Amerikaanse ministerie van Justitie een ongekende civiele confiscatie van de tegoeden van SeaLead Shipping uitvoerde ter waarde van... 2,4 miljoen USDVolgens de aanklacht maakte dit deel uit van een veel groter bedrag – geschat op ongeveer 15,3 miljoen dollar – dat rechtstreeks werd gebruikt om een illegaal distributienetwerk voor Iraanse ruwe olie te financieren, waarmee eerder opgelegde embargo's werden omzeild. De inbeslagname door het Amerikaanse ministerie van Justitie is een krachtig signaal: de Amerikaanse autoriteiten hebben niet alleen het bedrijf aan de lijst toegevoegd, maar hebben ook hun toevlucht genomen tot strenge strafrechtelijke maatregelen.
Escalatie: sancties in juli en het domino-effect
Hoewel de eerste beperkingen SeaLead indirect troffen – via sancties op gecharterde schepen en aanverwante entiteiten – troffen de sancties van juli 2026 de organisatie rechtstreeks in het hart. OFAC richtte zich op SeaLead Shipping zelf en al haar belangrijkste dochterondernemingen gevestigd in:
- India
- op de Marshalleilanden
- in de Verenigde Arabische Emiraten
De sancties gelden ook voor een aantal gerelateerde operationele en kapitaalentiteiten, waaronder: Aare Lines, Hansa Shipping, Lubeck Shipping, Volta Shipping oraz WeFreight verzendingDeze lijst illustreert de uitgebreide en multinationale organisatiestructuur van deze rederij – typerend voor bedrijven die juridische risico's willen minimaliseren door hun activiteiten over meerdere rechtsgebieden te spreiden.
Een extra klap voor de bedrijfsactiviteiten was het uitbreken van een openlijk gewapend conflict tussen de VS/Israël en Iran eind februari 2026. De escalerende geopolitieke situatie leidde ertoe dat een deel van de SeaLead-vloot feitelijk vast kwam te zitten op routes in het Verre Oosten – schepen konden niet vrij varen en konden geen havens aandoen waar rederijen sancties vreesden.
De laatste poging om het bedrijf te redden via een Maleisische dochteronderneming die opereert als een NVOCC (SeaLead Shipping Malaysia) is mislukt. Andere rederijen weigerden massaal mee te werken uit angst voor blootstelling aan de zogenaamde secundaire sancties (Secundaire sancties) - een instrument dat steeds vaker door de Amerikaanse overheid wordt gebruikt tegen derde partijen die contacten onderhouden met bedrijven die onder beperkingen vallen.
Eigendomsstructuur: wie zit er achter SeaLead Shipping?
De zaak SeaLead wordt nog complexer als je kijkt naar de aandeelhoudersstructuur van de rederij. Het bedrijf was in handen van vier entiteiten:
- Meteoorhoofdstad — 33% van de aandelen
- Kolibriehoofdstad — 32% van de aandelen
- Preetha Sunil Kumar (individueel) - 20% van de aandelen
- Toegang tot kapitaalfondsen (gevestigd op de Kaaimaneilanden) - 15% belang
De versnippering van het eigendom tussen kapitaalfondsen, een in belastingparadijzen geregistreerde entiteit en een individu is een patroon dat de aandacht van risicoanalisten zou moeten trekken, zelfs bij het screenen van een potentiële zakenpartner. De aanwezigheid van een entiteit op de Caymaneilanden in de eigendomsstructuur is – hoewel op zich geen bewijs van onregelmatigheden – een van de waarschuwingssignalen die in een vroeg stadium moeten worden opgespoord via KYC- (Know Your Customer) en KYCC- (Know Your Customer's Customer) procedures.
Perspectief op bedrijfsrisico's: Wat kan de sector hiervan leren?
Het faillissement van SeaLead Shipping is geen verhaal over een bedrijf dat ten onder ging door wanbeheer, buitensporige schulden of een economische neergang. Het is een verhaal over hoe geopolitieke connecties in een paar maanden tijd jarenlange opbouw van een marktpositie teniet kunnen doen – ongeacht de financiële gezondheid van het bedrijf. Hieronder presenteren we belangrijke lessen voor risicomanagers en eigenaren van logistieke bedrijven die in Europa actief zijn.
1. Het risico op sancties is reëel en vereist snel handelen.
Er bestaat een wijdverbreide misvatting dat sancties gericht zijn op verre, exotische entiteiten – en niet op wereldwijde spelers die hoog scoren in brancheranglijsten. De zaak SeaLead ontkracht deze mythe. Het bedrijf stond wereldwijd op de 13e plaats, opereerde onder de vlag van Singapore, had formeel een gezonde financiële positie en beschikte over een uitgebreid netwerk van partners. Toch hadden de sancties het bedrijf binnen 14 maanden tot een punt gedreven waarop vrijwillige liquidatie de enige optie was.
2. Secundaire sancties vormen een reële bedreiging voor Europeanen.
Het mechanisme van secundaire sancties is vanuit Europees perspectief bijzonder zorgwekkend. Reders die weigerden samen te werken met de Maleisische dochteronderneming van SeaLead deden dat niet uit loyaliteit aan de Amerikaanse wetgeving, maar uit bezorgdheid voor hun eigen belangen. Elk Europees transport- of logistiekbedrijf dat samenwerkt met een entiteit die onder OFAC-sancties valt, loopt het risico de toegang tot het dollarsysteem te verliezen, correspondentbankrekeningen te laten blokkeren en mogelijk strafrechtelijk te worden vervolgd in de VS. Dit zijn risico's waarmee rekening moet worden gehouden bij het aangaan van nieuwe samenwerkingen met entiteiten buiten de eurozone en de EU.
3. KYC- en KYCC-procedures zijn geen bureaucratie, maar de basis van de veiligheid.
De SeaLead-zaak laat duidelijk zien dat het verifiëren van een handelspartner niet mag eindigen bij het controleren van hun financiële positie of handelsgeschiedenis. Het vereist ook een analyse van de eigendomsstructuur, het kapitaal en de operationele verbanden, de jurisdictie waar dochterondernemingen zijn geregistreerd en – cruciaal – de identiteit van de uiteindelijke begunstigden (UBO). KYCC-procedures, oftewel de verificatie van de zakenpartners van onze partners, worden een steeds belangrijker onderdeel van de compliance in wereldwijde toeleveringsketens.
4. Solvabiliteit biedt geen bescherming tegen liquidatie.
Een van de meest onverwachte aspecten van dit verhaal is dat SeaLead failliet gaat met een positief eigen vermogen en geen langetermijnschuld. Dit is goed nieuws voor de schuldeisers – zij zouden hun vorderingen moeten terugkrijgen. Maar voor operationele partners, expediteurs, verladers en containerverhuurders is het een waarschuwing. Financiële solvabiliteit is geen voldoende garantie voor operationele continuïteit als het bedrijf blootgesteld is aan sanctierisico's.
5. Diversificatie van vervoerders is een strategische noodzaak.
Voor importeurs en exporteurs die gebruikmaken van maritieme diensten, is het verhaal van SeaLead een overtuigend argument voor het consequent diversifiëren van hun transporteursportfolio. Afhankelijkheid van de toeleveringsketen van één enkele operator – vooral een operator buiten de traditionele, goed gereguleerde markten – stelt een bedrijf bloot aan dramatische operationele verstoringen als die operator sancties krijgt opgelegd of failliet gaat.
Marktcontext: De sector moet zich voorbereiden op de nieuwe realiteit
De liquidatie van SeaLead Shipping maakt deel uit van een bredere trend van strengere handhaving van sancties tegen entiteiten die banden hebben met Iran, Rusland en andere landen waartegen sancties gelden. De Amerikaanse regering heeft de reikwijdte van haar acties consequent uitgebreid – van het toevoegen van individuele schepen aan sanctielijsten, via de confiscatie van geld en activa, tot het ontmantelen van complete groepen bedrijven die verbonden zijn aan verboden energiedistributienetwerken.
De transport- en logistieke sector – van nature wereldwijd, met meerdere rechtsgebieden en complexe netwerken van tussenpersonen – is bijzonder kwetsbaar voor het risico van onbedoelde betrokkenheid bij dergelijke structuren. Een groeiend aantal entiteiten probeert sancties te omzeilen via complexe ketens van dekkingsmaatschappijen, het herregistreren van schepen onder een andere vlag, fictieve eigenaren en tussenpersonen.rodoOp dit gebied zijn verificatietools – zoals die aangeboden worden door de EURODEBT.eu-platforms – niet langer een optionele toevoeging, maar worden ze een essentieel onderdeel van risicobeheer.
Het is ook belangrijk om te benadrukken dat de liquidatie van een bedrijf van deze omvang aanzienlijke verstoringen op de markt veroorzaakt. De klanten van SeaLead moesten dringend op zoek naar alternatieve vervoerders, nieuwe contracten afsluiten en omgaan met vertragingen in de toeleveringsketen. Containers en schepen worden geliquideerd en de mogelijke overname ervan door andere operators is een tijdrovend en onzeker proces.
Sommering
Het verhaal van SeaLead Shipping is een casestudy die thuishoort in de risicomanagementtrainingen van elk bedrijf dat actief is in de wereldwijde transport- en logistieke sector. Het bedrijf had een indrukwekkende marktpositie opgebouwd, beschikte over voldoende financiële liquiditeit en had geen langlopende schulden. Toch ging het binnen 14 maanden van de 13e grootste containerrederij ter wereld naar een faillissement.
De boosdoener was niet de slechte financiële prestatie, maar de operationele banden met gesanctioneerde netwerken. Connecties die, in ieder geval gedeeltelijk, aan het licht hadden kunnen komen door middel van rigoureus due diligence-onderzoek en screening van partners. Daarom worden instrumenten zoals sanctiescreening, verificatie van de uiteindelijke begunstigde, monitoring van OFAC- en SDN-lijsten en geopolitieke risicobeoordeling steeds meer de absolute standaard in modern commercieel risicomanagement.
Voor Europese transport- en logistiekbedrijven is er maar één conclusie mogelijk: Controleer partners voordat u een contract afsluit.Omdat de kosten voor het corrigeren van een fout – zoals de SeaLead-zaak aantoont – onvergelijkbaar veel hoger kunnen uitvallen dan de kosten van preventie.




