

Blokkade van de Straat van Hormuz 2026: Wat betekent dit voor Europese transport- en logistieke bedrijven?
De op 15 juli 2026 aangekondigde sluiting voor onbepaalde tijd van de Straat van Hormuz door de Iraanse Islamitische Revolutionaire Garde vormt een ongekende schok voor het mondiale energiesysteem en de toeleveringsketens. De Europese transport- en logistieke sector wordt tegelijkertijd geconfronteerd met sterk stijgende brandstofprijzen, astronomische verzekeringskosten en een reëel risico op grondstoffentekorten. Vanuit het oogpunt van bedrijfsrisico zijn vooral kleine en middelgrote transportbedrijven met een hoge schuldenlast en ondernemingen die afhankelijk zijn van de invoer van grondstoffen uit de Perzische Golfregio kwetsbaar.
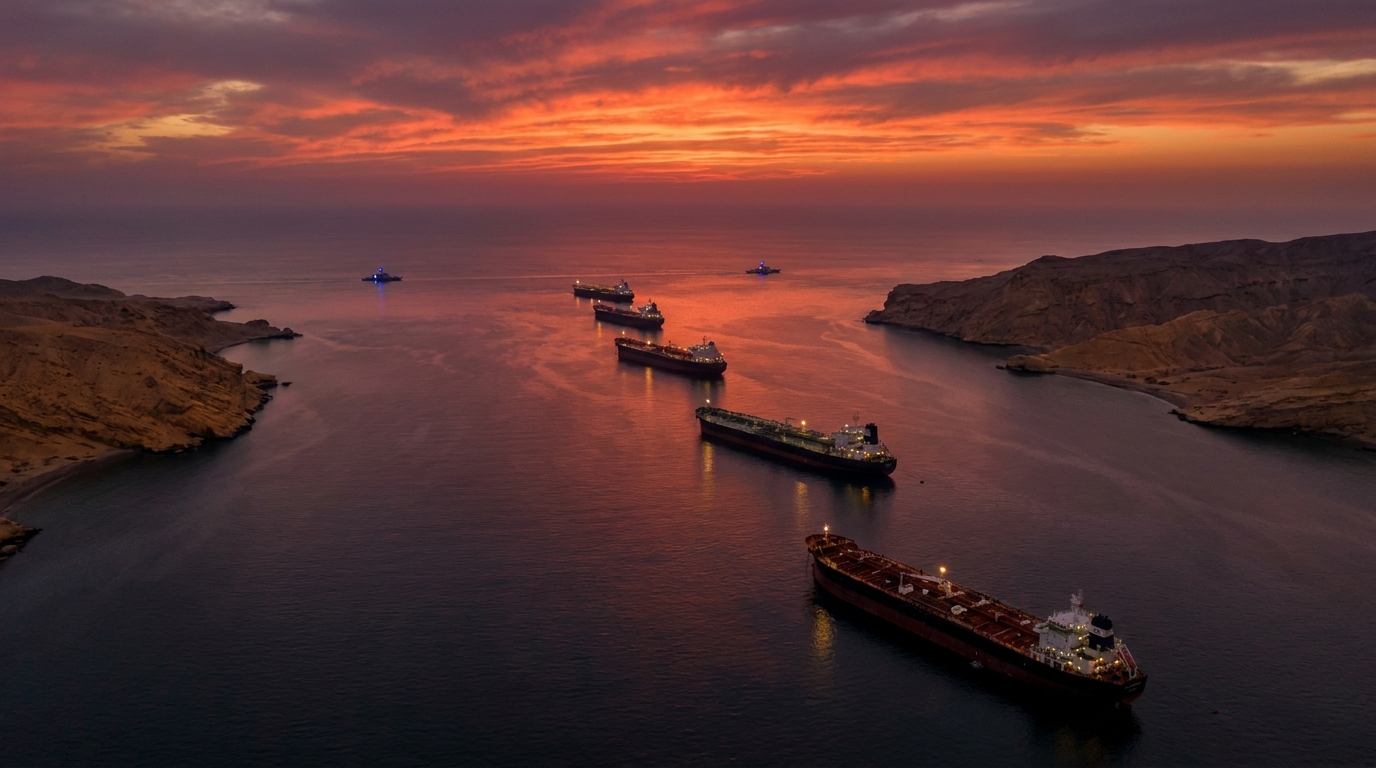
Op 15 juli 2026 kondigde de Islamitische Revolutionaire Garde de onbepaalde sluiting van de Straat van Hormuz aan – een maritieme doorgang waar dagelijks tussen een vijfde en bijna een derde van de wereldwijde olievoorraden en een aanzienlijk deel van de wereldwijde export van vloeibaar aardgas doorheen gaat. Het besluit werd genomen als directe reactie op de hervatting van de Amerikaanse militaire operaties op Iraans grondgebied en de herinstelling van een volledige blokkade van Iraanse havens. Voor de Europese transport- en logistieke sector is deze gebeurtenis geen ver verwijderd geopolitiek incident – het is een schok die zich nu al vertaalt in stijgende brandstofprijzen, astronomische verzekeringspremies en toenemende onzekerheid in de hele toeleveringsketen.
De geopolitieke achtergrond van de crisis: het conflict betreedt een nieuwe fase.
De spanningen tussen Washington en Teheran liepen in de eerste helft van 2026 in een versneld tempo op, maar de aankondiging van de blokkade van de Straat van Hormuz vormt een kwalitatieve doorbraak, waarvan de omvang ongekend is in de moderne geschiedenis van de maritieme energiehandel. De president van de Verenigde Staten heeft het Congres formeel op de hoogte gesteld van de gewapende strijd met Iran, waarmee hij aangaf bereid te zijn tot verdere escalatie, inclusief een mogelijke militaire overname van de Straat zelf.
Iran daarentegen hanteert een doctrine die je gerust een "alles of niets"-beleid kunt noemen: als Iraanse tankers niet vrijelijk de havens kunnen verlaten, zal geen enkel schip door de door Teheran gecontroleerde wateren varen. Iraanse troepen hebben al minstens zeven civiele schepen aangevallen, waarbij meer dan een dozijn bemanningsleden om het leven zijn gekomen of ernstig gewond zijn geraakt. Dit zijn geen waarschuwingen meer, maar een operationele realiteit waarmee rederijen en transporteurs dagelijks te maken hebben.
Het vooruitzicht van een langdurige, intensieve militaire operatie in de Perzische Golf betekent dat, zelfs als diplomatie uiteindelijk een uitweg uit de impasse vindt, de maritieme handel in de regio weken, misschien wel maanden, verlamd zal blijven. De financiële markten reageerden onmiddellijk: de olieprijzen bereikten niveaus die in jaren niet meer waren voorgekomen en de aandelenmarkten in Europa en Azië leden scherpe verliezen.
Waarom is de Straat van Hormuz zo cruciaal voor de wereldwijde logistiek?
Om de ernst van de huidige crisis volledig te begrijpen, is het goed om de rol van de Straat van Hormuz in het mondiale logistieke systeem in herinnering te brengen. Deze straat, slechts enkele tientallen kilometers breed tussen het Arabische schiereiland en de Iraanse kust, is tevens een absoluut cruciaal doorvoerpunt voor het gehele energiesysteem van de wereld.
- Aardolie: Tussen de 20 en 30 procent van de wereldwijde oliehandel gaat via de zeestraat, inclusief transporten vanuit Saoedi-Arabië, de Verenigde Arabische Emiraten, Koeweit, Irak en Iran zelf.
- Vloeibaar aardgas (LNG): Qatar, een van 's werelds grootste exporteurs van vloeibaar aardgas (LNG), kan zijn grondstof alleen via de Straat van Hormuz naar Aziatische en Europese markten exporteren.
- Geen alternatieven: De bestaande pijpleidingen die de zeestraat omzeilen, hebben een beperkte capaciteit en kunnen de maritieme transportroutes op korte termijn niet vervangen.
- Toeleveringsketens buiten de energiesector: Ook industriële goederen, grondstoffen en eindproducten passeren de zeestraat en dienen de economie van de gehele regio van het Midden-Oosten.
De afsluiting van deze corridor is niet alleen een probleem voor tankers, maar een klap voor het gehele wereldwijde productie- en distributienetwerk, dat afhankelijk is van relatief goedkope en beschikbare energiebronnen.
Onmiddellijke gevolgen voor het Europese weg- en zeevervoer.
Europese transport- en logistieke bedrijven staan onder enorme druk vanuit meerdere richtingen tegelijk. We identificeren vier belangrijke risicogebieden die de operationele en financiële situatie van spelers in de sector de komende weken zullen bepalen.
1. Sterke stijging van de prijzen voor bunkerbrandstof en diesel.
Stijgende spotprijzen voor ruwe olie hebben directe gevolgen voor de prijzen van bunkerbrandstoffen die door rederijen worden gebruikt en voor de prijzen van dieselbrandstof die door transportbedrijven wordt gebruikt. Voor een bedrijf met tientallen of zelfs honderden voertuigen vertaalt een prijsstijging van diesel van slechts enkele tientallen eurocent per liter zich in een dramatische verslechtering van de maandelijkse operationele winstmarge. Veel transportcontracten bevatten brandstofclausules, maar de mechanismen voor het bijwerken ervan zijn vaak vertraagd – het bedrijf draagt de volledige kosten gedurende enkele weken en kan deze niet doorberekenen aan de klant.
2. Astronomische premies voor oorlogsrisico's in de maritieme verzekering
De verzekeringsmarkten reageerden snel. De premies voor oorlogsrisico's voor schepen die in de buurt van de Perzische Golf en de Arabische Zee varen, zijn aanzienlijk gestegen. Reders die tot voor kort slechts een fractie van een procent van de waarde van hun schip voor dergelijke polissen betaalden, worden nu geconfronteerd met kosten die individuele reizen simpelweg onrendabel kunnen maken. Sommige verzekeraars hebben het afsluiten van polissen voor deze regio volledig opgeschort, wat, ongeacht de prijs, een extra operationele drempel vormt.
3. De noodzaak om routes te verlengen en de operationele kosten te verhogen.
Schepen die voorheen door de Perzische Golf voeren, moeten nu alternatieve routes zoeken. In de praktijk betekent dit dat ze het hele Arabische schiereiland moeten omvaren en in sommige gevallen via Kaap de Goede Hoop in plaats van het Suezkanaal. Elke extra reisdag brengt kosten met zich mee: brandstof, salarissen van de bemanning, afschrijving van het schip, vertraagde leveringen en contractuele boetes. Voor Europese importeurs van petrochemische en energieproducten vormt een verlenging van de levertijd met enkele of zelfs tientallen dagen een serieuze logistieke en financiële uitdaging.
4. Fysieke tekorten aan grondstoffen en aardolieproducten
Sommige analisten waarschuwen voor fysieke tekorten aan energiebronnen en aardolieproducten op de Europese markten in de komende weken. De strategische opslagfaciliteiten en reserves van de afzonderlijke landen zijn gebouwd met dergelijke situaties in gedachten, maar hun capaciteit is niet onbeperkt. Als de lockdown langer duurt dan verwacht, zullen de spanningen op de detailhandelsmarkt – bij tankstations en in de industrie – voelbaar zijn voor elk transportbedrijf, ongeacht de omvang.
Het risico op stagflatie en de verandering in het monetaire beleid van de ECB.
De energiecrisis heeft niet alleen gevolgen voor de directe operationele kosten van transportbedrijven. De macro-economische gevolgen zullen voelbaar zijn in de gehele Europese bedrijfssector, inclusief ondernemers en risicomanagers die de prestaties van hun contractanten en handelspartners monitoren.
Europa begon 2026 met een geleidelijk afkoelende inflatie en de verwachting dat de Europese Centrale Bank de rente zou verlagen. De huidige energieschok zou deze plannen echter volledig kunnen dwarsbomen. De scherpe stijging van de energieprijzen zorgt voor aanbodinflatie, waarover het monetaire beleid slechts beperkte invloed heeft, maar waartegen het niet passief kan blijven. Het risico op stagflatie – de gelijktijdige vertraging van de economische groei en stijgende inflatie – is vandaag de dag reëler dan ooit sinds de energiecrisis van 2022.
Voor bedrijven in de transportsector betekent dit een dubbele klap: stijgende operationele kosten en tegelijkertijd een dalende vraag van klanten, die zelf al te kampen hebben met hogere productiekosten en een verminderde koopkracht. Voor bedrijven met investerings- of leasekredieten zal het handhaven of verhogen van de ECB-rente direct leiden tot hogere aflossingen op de schuldendienst.
Kredietrisicoperspectief: wie loopt het meeste risico?
Vanuit een analytisch perspectief op bedrijfs- en kredietrisico's, wat de kern vormt van de missie van het EURODEBT.eu-platform, laat de huidige situatie een duidelijk patroon van kwetsbaarheid voor verliezen zien. We identificeren verschillende groepen entiteiten die de komende maanden bijzonder kwetsbaar zijn voor financiële instabiliteit.
Kleine en middelgrote transportbedrijven met een hoge schuldgraad.
Bedrijven die de afgelopen jaren fors hebben geïnvesteerd in de uitbreiding van hun wagenpark, door aankopen te financieren met leningen of leasing, gaan de crisis in met een beperkte financiële buffer. Een sterke stijging van de operationele kosten in combinatie met starre schulden is een klassiek recept voor liquiditeitsproblemen.rodoGezien de hoge rentetarieven zal het herfinancieren of herstructureren van schulden moeilijk en kostbaar zijn.
Expediteurs en makelaars zonder eigen reserves
Bedrijven die als tussenpersonen optreden – door transportcapaciteit in te kopen en door te verkopen aan klanten – kunnen zich in een situatie bevinden waarin contracten die vóór de crisis zijn gesloten, verliezen opleveren die niet kunnen worden gecompenseerd via onderhandelingen met dienstverleners. De margedruk kan hierdoor bijzonder groot worden.
Veerbootmaatschappijen en rederijen die Europese routes bedienen
Hoewel veerbootmaatschappijen voornamelijk actief zijn in de Middellandse Zee, de Oostzee en de Noordzee, worden ze net zo hard getroffen door de stijgende brandstofprijzen als rederijen op de open zee. De winstmarges van veerbootmaatschappijen staan op een historisch dieptepunt en de mogelijkheid om kosten snel door te berekenen aan passagiers en vracht is beperkt.
Bedrijven die afhankelijk zijn van de import van grondstoffen uit de Golfregio
Europese productie- en chemiebedrijven die petrochemische grondstoffen of aardolieproducten uit de Perzische Golf importeren, zullen te maken krijgen met hogere prijzen en aanzienlijke problemen bij het nakomen van leveringstermijnen. Dit zal hun solvabiliteit als afnemers beïnvloeden, wat direct weerspiegeld moet worden in de kredietrisicobeoordelingen van hun leveranciers en crediteuren.
Wat moeten transportbedrijven nu doen?
Gezien de snel veranderende situatie is passief wachten op stabilisatie een strategie die geen enkele risicomanager zou moeten aanbevelen. Hier volgt een lijst met acties die het overwegen of direct implementeren waard zijn.
- Overzicht van brandstofcontracten en -clausules: Controle van alle actieve contracten met betrekking tot de indexeringsmechanismen voor brandstofprijzen en de mogelijkheid om heronderhandelingen of overmachtclausules te activeren.
- De verzekeringssituatie in de gaten houden: Neem contact op met een verzekeringsmakelaar om uw huidige polisdekking en eventuele uitsluitingen voor militairen te laten beoordelen.
- Diversificatie van energie- en brandstofleveranciers: Overweeg het kopen van futurescontracten of brandstofopties als bescherming tegen verdere prijsstijgingen.
- Beoordeling van de financiële situatie van belangrijke aannemers: Controle van de financiële situatie van klanten en leveranciers, met name die gerelateerd aan energie-intensieve industrieën of importen uit de Perzische Golfregio.
- Het opstellen of actualiseren van bedrijfscontinuïteitsplannen (BCP's): Het voorbereiden van scenario's voor het geval de crisis verder escaleert – alternatieve routes, alternatieve leveranciers, operationele prioriteiten.
- Nauwlettende bewaking van de liquiditeit: Op de woensdagrodoGezien de stijgende operationele kosten moet er speciale aandacht worden besteed aan het voorspellen van de kasstroom over een periode van 30, 60 en 90 dagen.
Scenario's voor de ontwikkeling van de situatie en de tijdshorizon
Geen enkele betrouwbare risicoanalyse kan de onzekerheid over het toekomstige verloop van de gebeurtenissen negeren. Op basis van de beschikbare informatie kunnen drie basisscenario's worden geschetst.
Optimistisch scenario (onwaarschijnlijk op korte termijn): Een snelle diplomatieke interventie – bijvoorbeeld van China, Rusland of de Europese Unie – leidt binnen twee tot vier weken tot een staakt-het-vuren en een gedeeltelijke vrijgave van de zeestraat. De energieprijzen blijven hoog, maar de markten stabiliseren zich geleidelijk.
Basisscenario (meest waarschijnlijk): Het conflict duurt al enkele maanden voort en de scheepvaart door de Straat van Hormuz blijft onmogelijk of uiterst gevaarlijk. De olie- en gasprijzen blijven hoog, de inflatie in Europa neemt toe en de ECB stopt met haar renteverlagingen. De transportsector kampt met een diepe winstcrisis en de markt consolideert ten koste van zwakkere spelers.
Pessimistisch scenario (realistisch, maar minder waarschijnlijk): De escalatie van het conflict betrekt steeds meer regionale en mondiale spelers, waaronder aanvallen op de energie-infrastructuur in Saoedi-Arabië en de Verenigde Arabische Emiraten. De olieleveringen aan Europa worden drastisch verminderd, de strategische reserves van individuele landen worden uitgeput en sommige industriële sectoren worden geconfronteerd met energierantsoenering. De crisis neemt proporties aan die vergelijkbaar zijn met die van 1973.
Conclusies vanuit een perspectief van bedrijfsrisicomanagement
De blokkade van de Straat van Hormuz op 15 juli 2026 is een gebeurtenis die van elke risicomanager in de Europese transport- en logistieke sector onmiddellijke actie vereist – en geen wachten op verdere ontwikkelingen. De combinatie van stijgende brandstofprijzen, astronomische verzekeringskosten, verstoorde toeleveringsketens en een mogelijke verkrapping van het monetaire beleid creëert eenrodoeen vergezicht waar de foutmarges tot een minimum worden beperkt.
Bij het beoordelen van de kredietwaardigheid en betalingsbetrouwbaarheid van zakenpartners is bijzondere voorzichtigheid geboden. Bedrijven die een maand geleden nog stabiele partners waren, kunnen nu onder zware financiële druk staan – en omgekeerd kunnen sterkere bedrijven de crisis aangrijpen om marktaandeel te veroveren. In deze context is realtime monitoring van de financiële situatie van zakenpartners geen luxe, maar een operationele noodzaak.
Het redactieteam van EURODEBT.eu zal de ontwikkelingen volgen en de risicobeoordelingen voor sectoren en entiteiten die het meest blootgesteld zijn aan de gevolgen van de Golfcrisis regelmatig bijwerken. We raden alle platformgebruikers aan om de profielen van hun belangrijkste aannemers en leveranciers de komende dagen te bekijken.




