

Operatie Hermes: EPPO pakt btw-carrousel aan voor €410 miljoen – transportsector in gevaar
Het Europees Openbaar Ministerie (EPPO) heeft tijdens operatie „Hermes” een georganiseerd crimineel netwerk opgerold dat voor 410 miljoen euro aan btw-fraude pleegde, waarbij 62 personen werden aangehouden en meer dan 300 huiszoekingen werden uitgevoerd in acht EU-landen. Centraal in het schema stonden transportbedrijven, die onbewust werden gebruikt om handel in elektronica te veinzen. Deze zaak vormt een dringende waarschuwing voor de hele transport-, expeditie- en logistieke sector: het niet controleren van zakenpartners kan leiden tot hoofdelijke aansprakelijkheid, bevriezing van rekeningen en een plotseling verlies van liquiditeit.
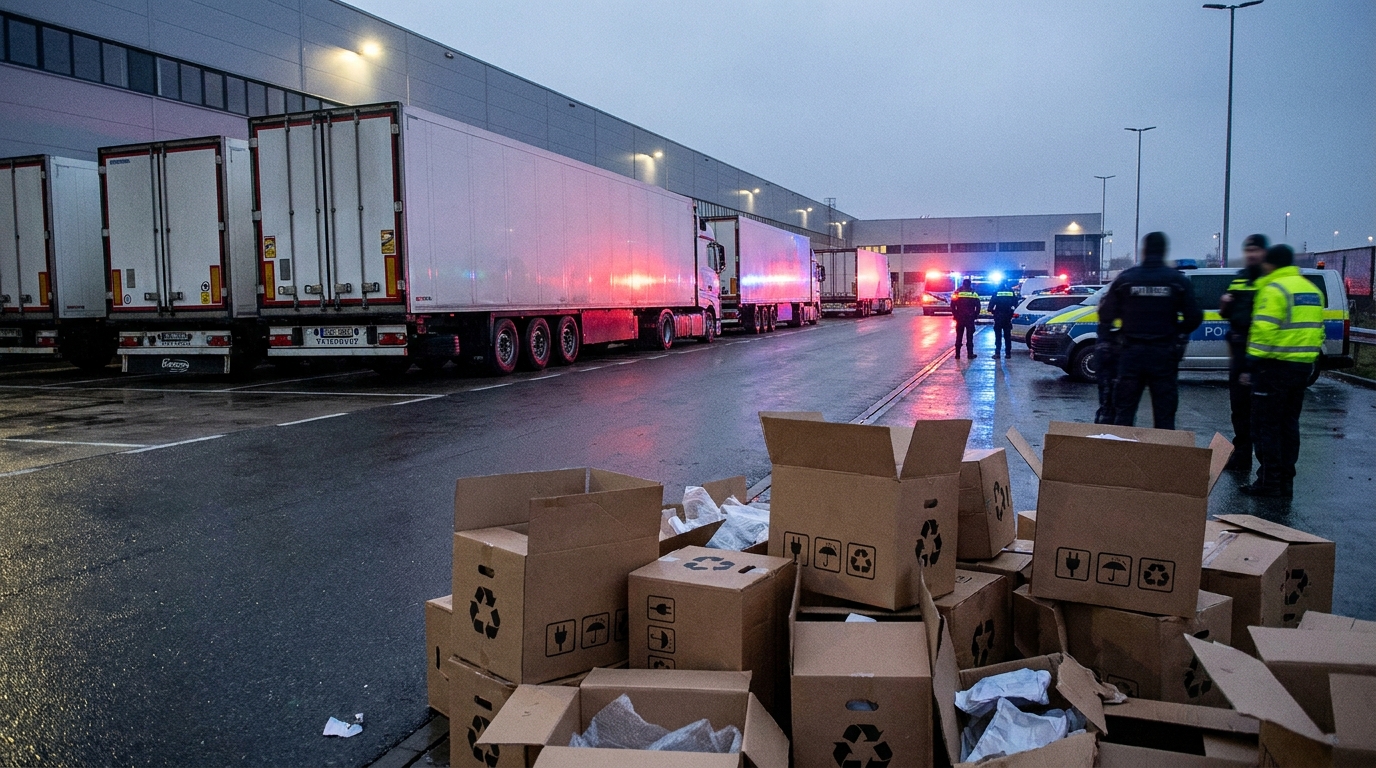
Het Europees Openbaar Ministerie (EPPO) heeft een van de grootste fraudebestrijdingsoperaties in de geschiedenis van de Europese Unie uitgevoerd. Als onderdeel van het onderzoek, met de codenaam "Hermes" 62 personen werden aangehouden, er werden meer dan 300 huiszoekingen verricht in acht lidstaten en bezittingen ter waarde van bijna 310 miljoen euroDe totale verliezen voor de schatkisten van de EU als gevolg van het ontmaskerde criminele netwerk worden geschat op astronomische bedragen. 410 miljoen euro BTW-fraude. De belangrijkste arrestaties vonden plaats in Portugal, Spanje en Italië, wat duidelijk de geografische reikwijdte van deze grensoverschrijdende organisatie aangeeft. Voor bedrijven in de transport-, expeditie- en logistieke sector is deze zaak een serieuze waarschuwing: de TSL-sector bevindt zich rechtstreeks in het centrum van het criminele netwerk.
Wat is de btw-carrousel en welke gevolgen heeft deze voor de logistiek?
BTW-carrouselfraude, in het Engels aangeduid als Fraude met vermiste handelaren binnen de Europese Unie (MTIC)Het is een van de duurste en moeilijkst te detecteren vormen van belastingfraude ter wereld. Het mechanisme berust op ogenschijnlijk legale grensoverschrijdende handel binnen de Europese Unie, waarbij intracommunautaire transacties voor de verkoper zijn vrijgesteld van btw.
In een klassiek scenario koopt een in een EU-land geregistreerd bedrijf goederen van een buitenlandse klant tegen een nultarief. Vervolgens verkoopt het deze goederen aan een binnenlandse klant, inclusief btw, incasseert de betaling en verdwijnt zonder de belasting af te dragen aan de belastingdienst. De volgende schakels in de transactieketen dienen vervolgens een aanvraag tot teruggave van belasting in, die de begroting nooit bereikt. Deze cyclus kan zich vele malen herhalen, waarbij elke volgende ronde van de carrousel nieuwe verliezen voor de belastingdienst oplevert.
In het geval van Operatie Hermes waren de goederen waarop het hele plan was gebouwd, voornamelijk mobiele telefoons en consumentenelektronica — producten met een hoge eenheidswaarde, die gemakkelijk te vervoeren zijn en ruim verkrijgbaar op de tweedehandsmarkt. Criminelen kozen bewust voor dit marktsegment omdat grote transactievolumes geen argwaan wekken en handelsmarges moeilijk te controleren zijn voor de belastingdienst.
Transport- en logistieke bedrijven speelden een cruciale rol in de hele operatie. Het EPPO-onderzoek bracht aan het licht dat de criminelen Ze hebben op grote schaal misbruik gemaakt van legaal opererende TSL-entiteiten. Om de gesimuleerde goederenhandel geloofwaardig te maken. In werkelijkheid vervoerden de vrachtwagens lege dozen of goederen van geringe waarde, terwijl de vervalste documentatie – vrachtbrieven, CMR's, facturen – de indruk wekte dat er een partij smartphones ter waarde van tientallen miljoenen euro's werd vervoerd.
De omvang van de operatie en het geografische gebied van het onderzoek.
Operatie Hermes was het resultaat van gecoördineerde samenwerking tussen het Europees Openbaar Ministerie (EPPO) en rechtshandhavingsinstanties en belastingdiensten uit acht landen van de Europese Unie. De omvang van de operatie is indrukwekkend en ongekend in de geschiedenis van de Europese bestrijding van belastingmisdrijven.
- 62 mensen aangehouden tijdens gelijktijdige acties in meerdere landen
- Meer dan 300 zoekopdrachten Uitgevoerd op het hoofdkantoor van het bedrijf, in de appartementen van de verdachten en in de magazijnen.
- 8 EU-landen betrokken bij de operatie, met het belangrijkste centrum in Zuid-Europa.
- 310 miljoen euro in activa die door onderzoeksautoriteiten zijn bevroren of in beslag genomen.
- Twee aan elkaar gelieerde criminele syndicaten die nauw samenwerken.
De in beslag genomen bezittingen omvatten luxe voertuigen, onroerend goed, contant geld in diverse valuta, goud en tegoeden op tientallen bankrekeningen in verschillende rechtsgebieden. De effectiviteit van de beveiliging van de bezittingen was bijna 75 procent van de geschatte verliezen gedekt door in beslag genomen activa - een resultaat dat de uitzonderlijke voorbereiding van de operatie en de nauwkeurige inventarisatie van de financiële stromen door de EPPO-onderzoekers bewijst.
De concentratie van arrestaties in Portugal, Spanje en Italië is geen toeval. Zuid-Europa is al lange tijd een belangrijk doorvoerpunt voor de handel in elektronica uit Azië en het Midden-Oosten. Havens in Barcelona, Lissabon en Genua zijn toegangspoorten voor enorme hoeveelheden vracht, waarvan de precieze inhoud moeilijk te verifiëren is zonder geavanceerde verificatiesystemen. Criminelen waren zeer vertrouwd met deze topografie en bouwden er logistieke schema's omheen die op het eerste gezicht routineuze Europese handel leken.
Transportbedrijven als onbewuste schakel in de criminele keten.
Vanuit het perspectief van risicomanagers en ondernemers in de TSL-sector bevat Operatie Hermes een fundamentele waarschuwing. Het onderzoek toont duidelijk aan dat Legitieme scheepvaartbedrijven kunnen onderdeel worden van een criminele toeleveringsketen zonder dat de eigenaren het weten.Het mechanisme waarmee een legitiem bedrijf in een carrouselconstructie terechtkomt, verloopt doorgaans via verschillende scenario's:
- Bestellingen van onbekende tussenpersonen: Criminelen nemen via een tussenpersoon of vrachtbeurs contact op met een transportbedrijf en bestellen een ogenschijnlijk standaardzending elektronica. De tarieven zijn aantrekkelijk en de documenten lijken in orde.
- Vervalsde CMR's en facturen: De chauffeur neemt de lading in ontvangst en ondertekent het document, niet wetende dat de goederen in werkelijkheid van minimale waarde zijn en dat de documentatie een partij nieuwe smartphones beschrijft.
- Keten van tussenpersonen: Een transportbedrijf staat meerdere niveaus verwijderd van een lege vennootschap. De directe opdrachtgever kan fungeren als buffer en zich voordoen als een betrouwbare aannemer.
- Betalingen van ongebruikelijke rekeningen: De betaling vindt op tijd plaats, maar vanuit rekeningen die geregistreerd staan in derde landen of van entiteiten die niet direct verband houden met de opdracht.
De gevolgen van onbewust deelnemen aan een dergelijk plan kunnen zijn: verwoestendBelastingautoriteiten in EU-landen passen dit principe steeds vaker toe. hoofdelijke belastingaansprakelijkheid, gebaseerd op de norm "wist of had moeten weten". Dit betekent dat een transportbedrijf dat zijn opdrachtgever niet correct heeft gecontroleerd, mede aansprakelijk kan worden gesteld voor de inhouding van btw – zelfs als zijn betrokkenheid beperkt was tot het uitvoeren van de transportopdracht.
Bovendien, in een situatie waarin het openbaar ministerie besluit om activa die verband houden met het onderzoek te bevriezen, De bankrekeningen van het transportbedrijf kunnen 's nachts geblokkeerd worden.Het onvermogen om overboekingen te doen, salarissen te betalen of huurtermijnen af te lossen, betekent in de praktijk een plotseling verlies van financiële liquiditeit – vaak zonder de mogelijkheid om snel in beroep te gaan tegen de beslissing van de officier van justitie.
Het domino-effect: hoe het faillissement van één leverancier de hele toeleveringsketen vernietigt.
Operatie Hermes onthult een ander aspect van risico dat vaak over het hoofd wordt gezien in analyses – het lawine-domino-effect veroorzaakt door het faillissement van bedrijven die betrokken waren bij de btw-carrouselWanneer wetshandhavingsinstanties een inval doen bij een lege vennootschap of bufferbedrijf en de rekeningen bevriezen, ondervinden alle schuldeisers van die entiteit daar direct de gevolgen van.
Een transportbedrijf dat diensten heeft verleend aan een dergelijke aannemer en transportfacturen heeft uitgeschreven, kan de schuld maanden of zelfs jarenlang niet innen – of helemaal niet. De vorderingen zijn dan onderworpen aan zekerheids- of faillissementsprocedures, waardoor de kans op invordering zeer klein is. Ondertussen moet het bedrijf, ongeacht de situatie, de operationele kosten blijven dragen – brandstof, lease van voertuigen, salarissen van chauffeurs.
Een bijkomende complicatie is het feit dat Het bevriezen van activa kan van toepassing zijn op entiteiten op verschillende niveaus in de transactieketen.Zelfs een gerenommeerde tussenpersoon die de orderoverdracht heeft gefaciliteerd, kan onderwerp van een onderzoek worden en de tijdige betaling van facturen aan transporteurs belemmeren. Op deze manier kan één enkele, onbekende criminele partij tegelijkertijd een liquiditeitscrisis veroorzaken voor tientallen legitieme logistieke bedrijven.
Compliance in de TSL-sector: van goede praktijk tot bedrijfsverplichting
De zaak-Hermes maakte definitief een einde aan een tijdperk waarin de verificatie van contractanten slechts een aanbeveling van accountants of een gangbare praktijk in B2B-relaties was. Tegenwoordig, met de toenemende activiteiten van het EPPO en de nationale belastingdiensten, KYC-procedures (Ken uw tegenpartij) zijn een absolute operationele noodzaak geworden. voor elk bedrijf dat actief is in de grensoverschrijdende handel – ongeacht de omvang.
In de transport- en logistieke sector moet de verificatie ten minste een aantal belangrijke gebieden omvatten:
- BTW-registratie en belastinggeschiedenis: Het controleren van de btw-status van de aannemer in de VIES-systemen, het verifiëren van de registratiedatum van het bedrijf en het verifiëren van de bedrijfsgeschiedenis. Nieuw opgerichte bedrijven die hoogwaardige elektronica verzenden, vormen een eerste alarmsignaal.
- Eigendomsstructuur en uiteindelijke begunstigden: Identificatie van de uiteindelijke begunstigden van de hoofdvennootschap, met bijzondere aandacht voor meerlagige structuren met entiteiten die geregistreerd zijn in rechtsgebieden met weinig toezicht van de regelgevende instanties.
- Economische logica van de transactie: Analyse of de bestelde dienst commercieel zinvol is – of de routes realistisch zijn, of de tarieven marktconform zijn, en of de vrachtvolumes overeenkomen met de opgegeven activiteiten van de klant.
- Controle van de vrachtdocumentatie: Procedures voor het controleren van de overeenstemming tussen de aangegeven goederen en de daadwerkelijke lading, inclusief het recht van chauffeurs om een opdracht te weigeren in geval van niet-naleving.
- Betalingsmonitoring: Automatische markering van inkomende betalingen van rekeningen van entiteiten die niet overeenkomen met de betaler of die zonder commerciële rechtvaardiging buiten de EU zijn geregistreerd.
- Keten van tussenliggende audits: Bij orders die worden uitgevoerd door brokers en beurzen, is verificatie van de identiteit van de daadwerkelijke klant vereist, niet alleen van de tussenpersoon.
Het implementeren van deze procedures hoeft niet duur of tijdrovend te zijn. Moderne platforms voor bedrijfsverificatie, zoals EURODEBT.eu, bieden toegang tot geaggregeerde gegevens over entiteiten in heel Europa, waardoor een snelle risicobeoordeling van de samenwerking mogelijk is voordat een opdracht wordt geaccepteerd. Een paar minuten besteden aan verificatie kan een bedrijf maandenlange procedures en miljoenen zloty's aan verliezen besparen..
Het perspectief van crediteuren en financieringsinstellingen
Een aparte groep entiteiten waarvoor Operatie Hermes een ernstig waarschuwingssignaal zou moeten zijn, zijn financiële instellingen, factoringbedrijven en leasemaatschappijen die samenwerken met de TSL-sector. Het bevriezen van de bankrekeningen van een transportbedrijf dat – zelfs onbewust – betrokken is bij een carrouselconstructie, genereert onmiddellijk kredietrisico voor alle financieringsentiteiten de activiteiten ervan.
Een factoringbedrijf dat vorderingen heeft geïnd van een vervoerder die een dekkingsmaatschappij exploiteert, kan geconfronteerd worden met een situatie waarin de debiteur insolvent is en de vorderingen zelf het onderwerp zijn van een gerechtelijke procedure. Een leasemaatschappij ontdekt dat de huurder liquiditeitsproblemen heeft als gevolg van de inbeslagname van activa door de officier van justitie en niet in staat is betalingen te verrichten. Een bank die haar operationele activiteiten financiert, loopt het risico dat haar cliënt voorkomt in de dossiers van het EPPO (Europees Openbaar Ministerie).
Financiële instellingen die de TSL-sector bedienen, zouden daarom het volgende moeten overwegen: het integreren van de beoordeling van fiscale risico's en de naleving daarvan in standaard due diligence-procedures. Bij het beoordelen van de kredietwaardigheid zijn vragen over het verificatiesysteem voor aannemers, KYC-procedures en interne nalevingsrichtlijnen niet langer voorbehouden aan grote bedrijven – het zouden standaardbeoordelingen moeten zijn voor elke entiteit die actief is in de grensoverschrijdende handel.
Wat verandert Operatie Hermes voor de Europese logistieke sector?
Het EPPO-onderzoek heeft gevolgen die veel verder reiken dan de arrestatie van een specifieke criminele groep. Het stuurt een duidelijke boodschap naar de hele markt: Europese rechtshandhavingsinstanties zijn in staat gesteld om complexe, grensoverschrijdende operaties op een ongekende schaal uit te voeren.Het Europees Openbaar Ministerie, dat relatief recent is opgericht, heeft bewezen dat het in staat is om operaties in acht landen tegelijk effectief te coördineren en heeft daarmee bijna driekwart van de verliezen van de belastingautoriteiten teruggevorderd.
Voor de transport- en logistieke sector betekent dit een aantal belangrijke veranderingen in de wereld.rodooperationeel gebied:
- Verhoogde controle-intensiteit: De belasting- en douaneautoriteiten in EU-landen zullen de controle van transportdocumentatie intensiveren, met name in de sector van consumentenelektronica. Onregelmatigheden in CMR-documenten of discrepanties tussen de aangegeven en de daadwerkelijke lading zullen leiden tot steeds strengere sancties.
- Uitbreiding van de reikwijdte van de hoofdelijke aansprakelijkheid: Steeds meer EU-landen voeren regelgeving in die verplichtingen tot zorgvuldigheid oplegt aan deelnemers in de toeleveringsketen. Het ontbreken van verificatieprocedures is niet langer een verzachtende omstandigheid, maar vormt een grond voor aansprakelijkheid.
- Druk om documentatie te digitaliseren: Rechtshandhavingsinstanties analyseren steeds vaker digitale transactiegegevens. Digitale CMR-documenten (e-CMR), elektronische leveringsbonnen en GPS-voertuigvolgsystemen worden zowel gebruikt bij onderzoeken als als bewijs van onschuld voor eerlijke vervoerders.
- Het toenemende belang van een goede reputatie op het gebied van compliance: Bedrijven die gedocumenteerde procedures voor de verificatie van aannemers hebben ingevoerd en kunnen aantonen dat ze hieraan voldoen, verkrijgen een concurrentievoordeel – zowel in de ogen van zakelijke klanten als financiële instellingen.
Risicobeoordeling: Wat u nu moet doen
In het licht van de bevindingen van Operatie Hermes bevelen wij alle bedrijven in de TSL-sector en hun handelspartners aan om onmiddellijk de volgende acties te ondernemen:
- Voer een audit uit van uw huidige aannemers. met betrekking tot hun btw-status, bedrijfsgeschiedenis en eigendomsstructuur – met bijzondere nadruk op entiteiten die actief zijn in de consumentenelektronicabranche.
- Stel een procedure in voor het verifiëren van nieuwe klanten. Als verplicht onderdeel van het orderacceptatieproces. Het niet verifiëren hiervan moet worden gezien als een weigering om mee te werken.
- Train machinisten en operationeel personeel Wat betreft het herkennen van waarschuwingssignalen: inconsistenties tussen lading en documenten, niet-standaard laadinstructies, verzoeken om niet-standaard documentatie.
- Raadpleeg uw belastingadviseur over de omvang van uw hoofdelijke aansprakelijkheid. voor de belangrijkste sectoren en markten waarin u actief bent.
- Implementeer een systeem voor het monitoren van aannemers., waarmee u automatisch op de hoogte wordt gehouden van wijzigingen in de juridische en fiscale status van bedrijven in uw klanten- en leveranciersportfolio.
Samenvatting: Het risico is reëel en de reactietijd is kort.
Operatie Hermes is niet alleen een spectaculaire overwinning van de politie op belastingfraude. Het is bovenal... een spiegel die de zwakke punten van het Europese ecosysteem voor grensoverschrijdende handel blootlegt — met name de transportsector, die jarenlang onbewust is uitgebuit als een geloofwaardig element in criminele plannen. De omvang van de fraude — €410 miljoen— en de effectiviteit van het terugvorderen van activa — €310 miljoen— tonen beide de vastberadenheid van het EPPO en de werkelijke capaciteit van de Europese rechtshandhavingsinstanties aan.
Voor logistieke, expeditie- en transportbedrijven zijn de conclusies van deze zaak duidelijk: Het controleren van aannemers is geen bureaucratische verplichting, maar een essentieel onderdeel van de overlevingsstrategie. In een markt waar criminelen steeds beter in staat zijn hun activiteiten te verbergen achter de façade van legale handel, kan één enkel onjuist geverifieerd klantbedrijf een reeks gebeurtenissen in gang zetten – van belastingprocedures en het bevriezen van rekeningen tot strafrechtelijke aansprakelijkheid.
De Europese TSL-sector staat voor een keuze: investeren in risicobeoordelingssystemen en nalevingsprocedures, of het risico lopen dat een nieuwe operatie met een codenaam uit het Griekse alfabet onaangename verrassingen oplevert, zelfs voor bedrijven die nooit de intentie hadden de wet te overtreden.




