

De gezamenlijke en hoofdelijke douaneschuld legt een enorme druk op de Poolse logistiek. Douaneagentschappen en transportbedrijven staan op de rand van faillissement.
De nationale belastingdienst voert op grote schaal invorderingsprocedures tegen Poolse douaneagentschappen, expediteurs en vervoerders en eist de betaling van douaneschulden van vele miljoenen die zijn ontstaan door fraude van importeurs uit China. Het mechanisme van hoofdelijke aansprakelijkheid stelt de belastingautoriteiten in staat de last van de verplichtingen over te dragen op partijen die te goeder trouw hebben gehandeld en niet op de hoogte waren van het misdrijf. Het uitblijven van een schorsing van de invordering tijdens de beroepsprocedures dreigt te leiden tot een golf van faillissementen onder belangrijke logistieke dienstverleners en tot verlamming van strategische transportcorridors, waaronder de terminal in Małaszewicze.
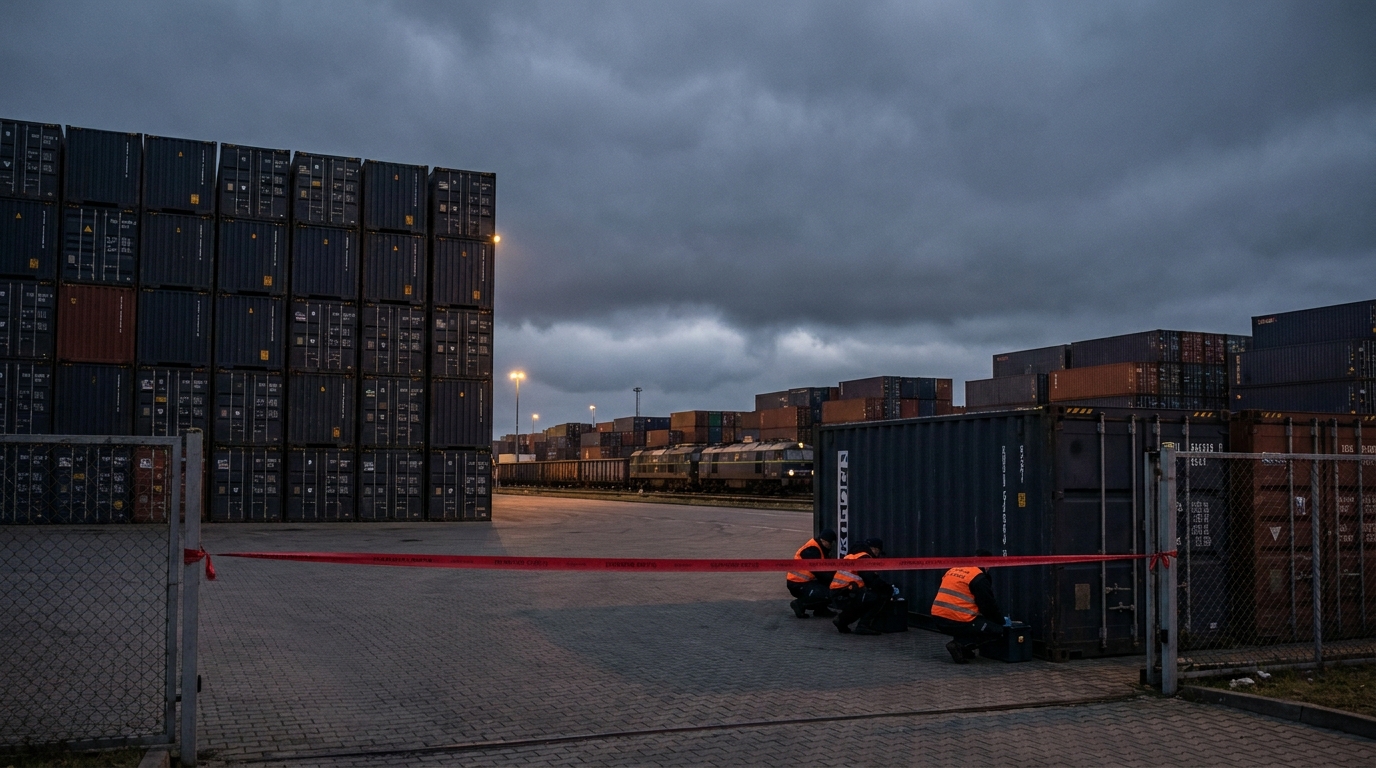
De Poolse transport-, expeditie- en logistieke sector kampt met een crisis zoals die sinds de toetreding van het land tot de Europese Unie niet meer is voorgekomen. De Poolse belastingdienst (KAS) voert grootschalige handhavingsprocedures uit tegen douaneagentschappen, expediteurs, spoorvervoerders en intermodale vervoerders en eist betaling van miljoenen dollars aan douaneschulden. Deze schulden zijn het gevolg van omvangrijke belasting- en douanefraude gepleegd door importeurs van goederen uit China – van wie de meesten momenteel onvindbaar of volledig insolvent zijn. Het mechanisme van hoofdelijke aansprakelijkheid, gebaseerd op EU- en nationale douaneregelgeving, stelt de belastingdienst in staat de last van deze schulden af te wentelen op entiteiten die slechts zendingen hebben verwerkt – zonder kennis van de lopende fraude en zonder er zelf winst uit te halen.
Waar kwam de crisis vandaan? Douanefraude-mechanismen op de Nieuwe Zijderoute
Om de ernst van de situatie voor Poolse logistieke bedrijven te begrijpen, moeten we teruggaan naar de jaren 2021-2026 en het mechanisme voor douanefraude onderzoeken, dat jarenlang buiten het bereik van effectieve controle bleef. Goederen geïmporteerd uit China – voornamelijk elektronica, kleding, accessoires en fietsen – kwamen de Europese Unie binnen via hoofdzakelijk twee routes: per spoor via de Poolse grensovergang in Małaszewicze, als onderdeel van de transcontinentale verbindingen van de Nieuwe Zijderoute, en over zee via havens zoals Piraeus in Griekenland.
Het belangrijkste instrument van de fraude was de massale onderwaardering van goederen voor douanedoeleinden en de opzettelijke verkeerde classificatie ervan in aangifteformulieren. Een treffend voorbeeld, aangehaald door zowel Europese onderzoekers als vertegenwoordigers van de industrie zelf, betrof dure elektrische fietsen die werden aangegeven als aanzienlijk goedkopere hometrainers (spinningfietsen). Hierdoor konden importeurs de hoge EU-antidumpingheffingen op in China geproduceerde e-bikes omzeilen door slechts een fractie van de verschuldigde heffingen te betalen. Deze praktijk werd uitgevoerd door georganiseerde criminele groepen, grotendeels geleid door Chinese burgers, die op gecoördineerde wijze in meerdere EU-lidstaten tegelijk opereerden.
Het Europees Bureau voor Fraudebestrijding (OLAF) en het Europees Openbaar Ministerie (EPPO) hebben uitgebreid onderzoek verricht, wat leidde tot Operatie Calypso – een gecoördineerde operatie waaraan 14 EU-lidstaten deelnamen. Het doel was de criminele netwerken te ontmantelen die verantwoordelijk waren voor de langdurige fraude. Volgens schattingen van het EPPO heeft deze fraude minstens acht jaar geduurd en heeft geleid tot een verlies van ongeveer € 350 miljoen aan douanerechten en meer dan € 450 miljoen aan frauduleuze invoer-btw.
Hoofdelijke aansprakelijkheid – een wapen tegen onschuldigen?
De kern van het huidige geschil in Polen draait om het concept van hoofdelijke aansprakelijkheid voor douanerechten. De toepasselijke regelgeving – zowel het EU-douanewetboek als de nationale belastingwetgeving – bepaalt dat in bepaalde gevallen de aansprakelijkheid voor onbetaalde douanerechten hoofdelijk kan worden gedeeld door alle deelnemers aan de toeleveringsketen die, in welke hoedanigheid dan ook, betrokken waren bij de inklaring van de goederen. In de praktijk betekent dit dat als een importeur niet betaalt of de vordering oninbaar is, de belastingdienst contact kan opnemen met het douanekantoor dat de inklaring heeft afgehandeld, de spoorvervoerder die de container heeft vervoerd of de expediteur die de gehele operatie heeft gecoördineerd.
Marek Tarczyński, voorzitter van de Poolse Kamer van Expediteur en Logistiek (PISiL), wijst op de fundamentele onrechtvaardigheid van de huidige situatie: in de overgrote meerderheid van de gevallen vond de daadwerkelijke misdaad – namelijk het wijzigen van vrachtdeclaraties en het herformuleren van douaneaangiften – plaats nadat de doorvoer in Polen correct en volgens de juiste procedures was voltooid. Documentvervalsing vond plaats in bestemmingslanden, zoals België en Hongarije. Desondanks komt de financiële last van de claims voornamelijk terecht bij Poolse logistieke bedrijven, die slechts het fysieke transportmiddel waren – handelend te goeder trouw, op basis van documenten die op het moment van uitgifte onbetwistbaar waren.
De sector benadrukt een argument dat vanuit juridisch oogpunt fundamenteel lijkt: vervoerders en douanebeambten zijn geen eigenaar van de goederen die ze vervoeren. Bovendien hebben ze noch de wettelijke bevoegdheid, noch de fysieke middelen om de inhoud van verzegelde containers te controleren. De verantwoordelijkheid voor de inspectie van de lading ligt uitsluitend bij de staatsdouanediensten, die beschikken over de juiste menselijke, technologische en juridische middelen. Het afschuiven van de verantwoordelijkheid voor de gevolgen van nalatigheid bij inspecties op particuliere transportbedrijven is volgens vertegenwoordigers van de sector volstrekt oneerlijk en zonder feitelijke basis.
Dramatische omvang van de schadeclaims en financiële verlamming van bedrijven
De vorderingen die de Chinese belastingdienst (KAS) indient, zijn complex en omvatten meerdere categorieën schulden tegelijk: openstaande basisdouanerechten, invoer-btw, antidumpingrechten (die in het geval van elektrische fietsen uit China enkele tientallen procenten van de waarde van de goederen kunnen bedragen) en over de jaren opgebouwde rente. Het totale bedrag van de vorderingen overstijgt vaak vele malen het totale nettovermogen van het bedrijf waartegen ze zijn gericht. Voor een sector die grotendeels bestaat uit kleine en middelgrote ondernemingen die werken met de lage marges die kenmerkend zijn voor logistieke diensten, betekenen financiële verplichtingen van deze aard in feite het einde van het bedrijf.
De situatie wordt drastisch verergerd door een procedureel probleem: het enkel indienen van een beroep tegen een beslissing van de KAS (Kenya Arbitration Service) schort de uitvoering ervan niet automatisch op. Dit betekent dat de handhavingsautoriteiten tijdens de beroepsprocedure beslag kunnen leggen op de bankrekeningen, het onroerend goed en het wagenpark van een bedrijf – een procedure die in de Poolse rechtspraak jaren kan duren. Een bedrijf dat juridisch gezien nog steeds partij is in het geschil en niet schuldig is bevonden, kan zijn financiële liquiditeit verliezen en failliet gaan lang voordat de rechter uitspraak doet over de geldigheid van de vordering. Parlementslid Barbara Oliwiecka benadrukte dit aspect van de crisis tijdens een vergadering van de parlementaire subcommissie voor spoorvervoer en riep op tot de dringende ontwikkeling van beschermingsmechanismen voor getroffen bedrijven.
Europese en internationale brancheorganisaties reageren met toenemende bezorgdheid. CLECAT, de Europese vereniging van expediteurs en douaneagenten, en FIATA, de wereldwijde federatie van expediteurs, hebben officiële brieven gestuurd naar het directoraat-generaal Belastingen en Douane-unie (DG TAXUD) van de Europese Commissie, waarin zij dringend ingrijpen en een duidelijke verduidelijking eisen van de regels betreffende de aansprakelijkheid van deelnemers aan de toeleveringsketen. Ook organisaties die het spoor- en gecombineerd vervoer vertegenwoordigen, zoals CER (Community of European Railways and Infrastructure Managers) en UIRR (International Union of Rail Transport), hebben zich in de discussie gemengd.rodo(U bent een vereniging van gecombineerde spoor-wegvervoerbedrijven).
Małaszewicze – het logistieke hart van Polen onder druk
De crisis is bijzonder significant vanwege de rol die Polen – en met name de overslagterminal in Małaszewicze – speelt in de logistieke infrastructuur van Europa. Małaszewicze is het grootste spoorwegknooppunt voor goederen uit Azië naar de Europese Unie en fungeert als een belangrijke hub op de Nieuwe Zijderoute. Tienduizenden containers met goederen uit China, Japan, Korea en andere Aziatische landen passeren jaarlijks deze terminal, waarna ze hun bestemmingen in heel Europa bereiken.
Als Poolse douaneautoriteiten en expediteurs, die geterroriseerd worden door de handhavingsacties van de Nationale Belastingdienst (KAS), het spoorvervoer stopzetten of drastisch verminderen – een steeds realistischer scenario gezien de massale handhavingsprocedures – zullen de gevolgen voelbaar zijn voor de gehele Europese importmarkt vanuit Azië. Een vergelijkbare dreiging geldt voor Poolse zeehavens (Gdańsk, Gdynia, Szczecin) en vrachtluchthavens, waar douanebeambten een cruciale rol spelen bij de inklaring van vracht. De verlamming van deze knooppunten zou aanzienlijke verstoringen in de toeleveringsketen betekenen voor bedrijven in heel Europa.
Risicoperspectief voor aannemers van Poolse logistieke bedrijven
Voor buitenlandse bedrijven die gebruikmaken van de diensten van Poolse logistieke dienstverleners, douaneagentschappen en expediteurs, vereist de situatie een onmiddellijke en grondige risicoanalyse. Hieronder volgen de belangrijkste factoren die van belang zijn voor elke risicomanager die werkt met entiteiten in de Poolse logistieke sector:
- Risico op plotseling verlies van de operator: Bedrijven die onderworpen zijn aan handhavingsprocedures van KAS kunnen snel hun financiële liquiditeit verliezen en hun activiteiten staken, zelfs als hun juridische situatie uiteindelijk in hun voordeel wordt opgelost. Het is de moeite waard om te controleren of belangrijke logistieke partners aan dergelijke procedures onderworpen zijn.
- Risico voor de continuïteit van de douanediensten: Douanediensten die te kampen hebben met claims, kunnen hun bevoegdheid of operationele capaciteit verliezen, wat kan leiden tot vertragingen of het onvermogen om douaneformaliteiten voor hun klanten af te handelen.
- Systemisch risico voor doorreis via Polen: Massale faillissementen van transportbedrijven kunnen de werking van belangrijke transportroutes door Polen verstoren, met gevolgen voor de levertijden en de beschikbaarheid van overslagcapaciteit.
- Juridisch risico en reputatierisico: Bedrijven die onbewust gebruik hebben gemaakt van de diensten van entiteiten die betrokken zijn bij douanefraude, kunnen te maken krijgen met aanvullende onderzoeken van de douane- en belastingautoriteiten in hun land.
- Risico op kostenstijgingen: Zelfs als de crisis uiteindelijk systemisch wordt opgelost, zullen juridische onzekerheid en de noodzaak voor logistieke bedrijven om financiële reserves aan te leggen waarschijnlijk leiden tot hogere prijzen voor douane- en expeditiediensten.
Wat de sector verwacht – eisen en mogelijke oplossingen
ŚrodoDe logistieke en expeditiebranche beperkt zich niet tot het luiden van de noodklok, maar komt ook met concrete voorstellen die, indien uitgevoerd, de crisis zouden kunnen afwenden of in ieder geval de ernstigste gevolgen ervan zouden kunnen beperken. Tot de belangrijkste voorstellen behoren:
Ten eerste pleit de sector voor de invoering van een mechanisme om de tenuitvoerlegging van KAS-beslissingen op te schorten gedurende de beroepsprocedure, met de gelijktijdige mogelijkheid om zekerheid te stellen in een andere vorm dan onmiddellijke inbeslagname van activa. Deze oplossing zou bedrijven in staat stellen te overleven totdat de zaak definitief is beslist.
Ten tweede wordt voorgesteld om in de regelgeving duidelijk te verduidelijken dat hoofdelijke aansprakelijkheid voor de douane niet kan worden opgelegd aan entiteiten die geen kennis hadden van het misdrijf of er geen voordeel uit hebben gehaald – en die de nodige zorgvuldigheid hebben betracht bij de behandeling van de zending. Een dergelijke wijziging zou waarschijnlijk een ingreep op EU-niveau vereisen, in de vorm van een wijziging van het Douanewetboek van de Unie of de afgifte van een bindende interpretatie door de Europese Commissie.
Ten derde,rodoDe brancheorganisatie pleit voor de invoering van een systeem van publieke garanties of verzekeringen voor bedrijven die slachtoffer zijn geworden van georganiseerde misdaadgroepen in de toeleveringsketen – vergelijkbaar met de oplossingen die in sommige lidstaten worden gebruikt bij btw-fraude.
Ten vierde wordt voorgesteld de douanecontroles aan de oostgrens te versterken en te versnellen, zodat de verantwoordelijkheid voor de verificatie van ladingen verschuift naar bevoegde overheidsdiensten en niet naar particuliere logistieke bedrijven.
De reactie van de overheidsinstellingen – is er een kans op redding?
Op nationaal niveau is dit onderwerp onder de aandacht gebracht van de parlementaire subcommissie voor spoorvervoer, wat aantoont dat parlementsleden zich steeds meer bewust worden van de ernst van het probleem. De tussenkomst van parlementslid Barbara Oliwiecka en haar oproep tot een systemische oplossing zijn een stap in de goede richting, maar een parlementair debat alleen is niet voldoende om lopende handhavingsprocedures te stoppen.
Op Europees niveau zullen de reacties van DG TAXUD op de inzendingen van brancheorganisaties cruciaal zijn. Als de Europese Commissie vaststelt dat de huidige praktijk van het toepassen van hoofdelijke aansprakelijkheid in strijd is met de geest van het EU-douanerecht of het proportionaliteitsbeginsel schendt, zou dit de weg kunnen vrijmaken voor een systeemwijziging in de aanpak van de Poolse belastingautoriteiten.
Het is belangrijk op te merken dat Polen niet het enige land is waar het probleem van hoofdelijke douaneschulden legitieme marktdeelnemers treft. Soortgelijke spanningen ontstaan ook in andere doorvoerlanden, waardoor deze kwestie een pan-Europese dimensie krijgt en een gecoördineerde reactie van de EU-instellingen vereist.
Samenvatting: Tijd voor dringend ingrijpen.
De douaneschuldencrisis in Polen is een van de meest complexe en gevaarlijke uitdagingen waarmee de logistieke en expeditiesector sinds de toetreding tot de EU te maken heeft gehad. De oorzaak ligt in georganiseerde douanecriminaliteit, de omvang ervan wordt bepaald door honderden miljoenen euro's aan verliezen voor de EU-begrotingen, en de slachtoffers zijn bedrijven die legaal opereerden en niet bij de misdaad betrokken waren.
Voor risicomanagers en ondernemers die gebruikmaken van de diensten van Poolse logistieke dienstverleners en douaneagentschappen, zou deze crisis een waarschuwing moeten zijn die een onmiddellijke herziening van de bedrijfscontinuïteitsplannen vereist. Het diversifiëren van logistieke dienstverleners, het nauwlettend in de gaten houden van de financiële gezondheid van belangrijke partners en het volgen van juridische ontwikkelingen zijn in de huidige omstandigheden essentiële due diligence-maatregelen geworden, geen optionele extra's.
Als Polen – in samenwerking met EU-instellingen – de komende maanden geen eerlijke en evenredige oplossing vindt, dreigt een golf van faillissementen onder belangrijke logistieke bedrijven werkelijkheid te worden. De gevolgen van dit scenario zullen niet alleen de Poolse economie treffen, maar de gehele Europese markt voor de import van goederen uit Azië. Het gaat niet alleen om de toekomst van individuele bedrijven, maar ook om de soepele werking van een van de belangrijkste logistieke knooppunten van het continent.




